Toutes les semaines, retrouvez la revue des marchés et le thème de la semaine par nos experts : Axel Botte, Aline Goupil-Raguénès et Zouhoure Bousbih dans MyStratWeekly et son podcast.
Écouter le podcast
(Écouter) le podcast d’Axel Botte et Zouhoure Bousbih :
- Revue de la semaine – Rapport sur l’emploi médiocre mais l’activité reste bien orientée ;
- Thème – Brésil: des élections à enjeux pour Pékin, Washington et notre Amazonie !
Les slides du podcast
Télécharger les slides du podcastLe thème de la semaine : Brésil : des élections à enjeux pour Pékin, Washington et notre Amazonie !
- Le scrutin présidentiel brésilien sera observé de près par les investisseurs, tant ses implications dépassent les frontières nationales et touchent aux équilibres géopolitiques mondiaux ;
- Premier partenaire commercial et principale destination de ses investissements à l’étranger, la Chine détient désormais des intérêts stratégiques majeurs dans la première économie latino-américaine ;
- Washington cherche de son côté à renforcer son influence auprès d’un partenaire incontournable pour sécuriser l’accès aux minerais critiques, ce qui fait de Brasilia un acteur clé dans sa stratégie de sécurité dans l’hémisphère occidental ;
- L’avenir de notre bien commun, l’Amazonie, constitue l’autre enjeu clé du scrutin. La trajectoire de la déforestation aura des implications mondiales en matière de climat, de biodiversité et de sécurité environnementale.
Brésil : des élections à enjeux pour Pékin, Washington et notre Amazonie !
158 millions de Brésiliens ont été appelés aux urnes ce dimanche pour le premier tour des élections générales. Alors que sept des douze pays d’Amérique latine ont basculé à l’extrême droite, le Brésil représente le dernier rempart face à l’administration de D. Trump qui a affiché clairement son soutien au fils de l’ancien président Jair Bolsonaro, candidat d’extrême droite. C’est donc un scrutin décisif dans lequel les visions des deux candidats s’opposent sur le plan géopolitique. Le Brésil, puissance régionale d’Amérique latine est désormais au croisement d’enjeux géopolitiques, économiques et climatiques.
Brésil, pièce maîtresse de la stratégie américaine dans l’Hémisphère occidental
La rivalité sino-américaine sur le plan technologique a fait du Brésil la pièce maîtresse de la stratégie de sécurité nationale américaine. L’influence majeure de Pékin en Amérique latine est présentée comme un enjeu de sécurité nationale pour Washington. Les deux puissances convoitent les terres rares du Brésil pour soutenir leur essor technologique notamment dans le domaine de l’intelligence artificielle.
Le niobium du Brésil : un enjeu sécuritaire et technologique pour Washington
Le Brésil détient la deuxième réserve mondiale de terres rares avec 11 millions de tonnes métriques, derrière la Chine, selon la Brazil National Mining Agency. Ce sont des minerais critiques pour les aimants, les moteurs électriques et les armes de précision.
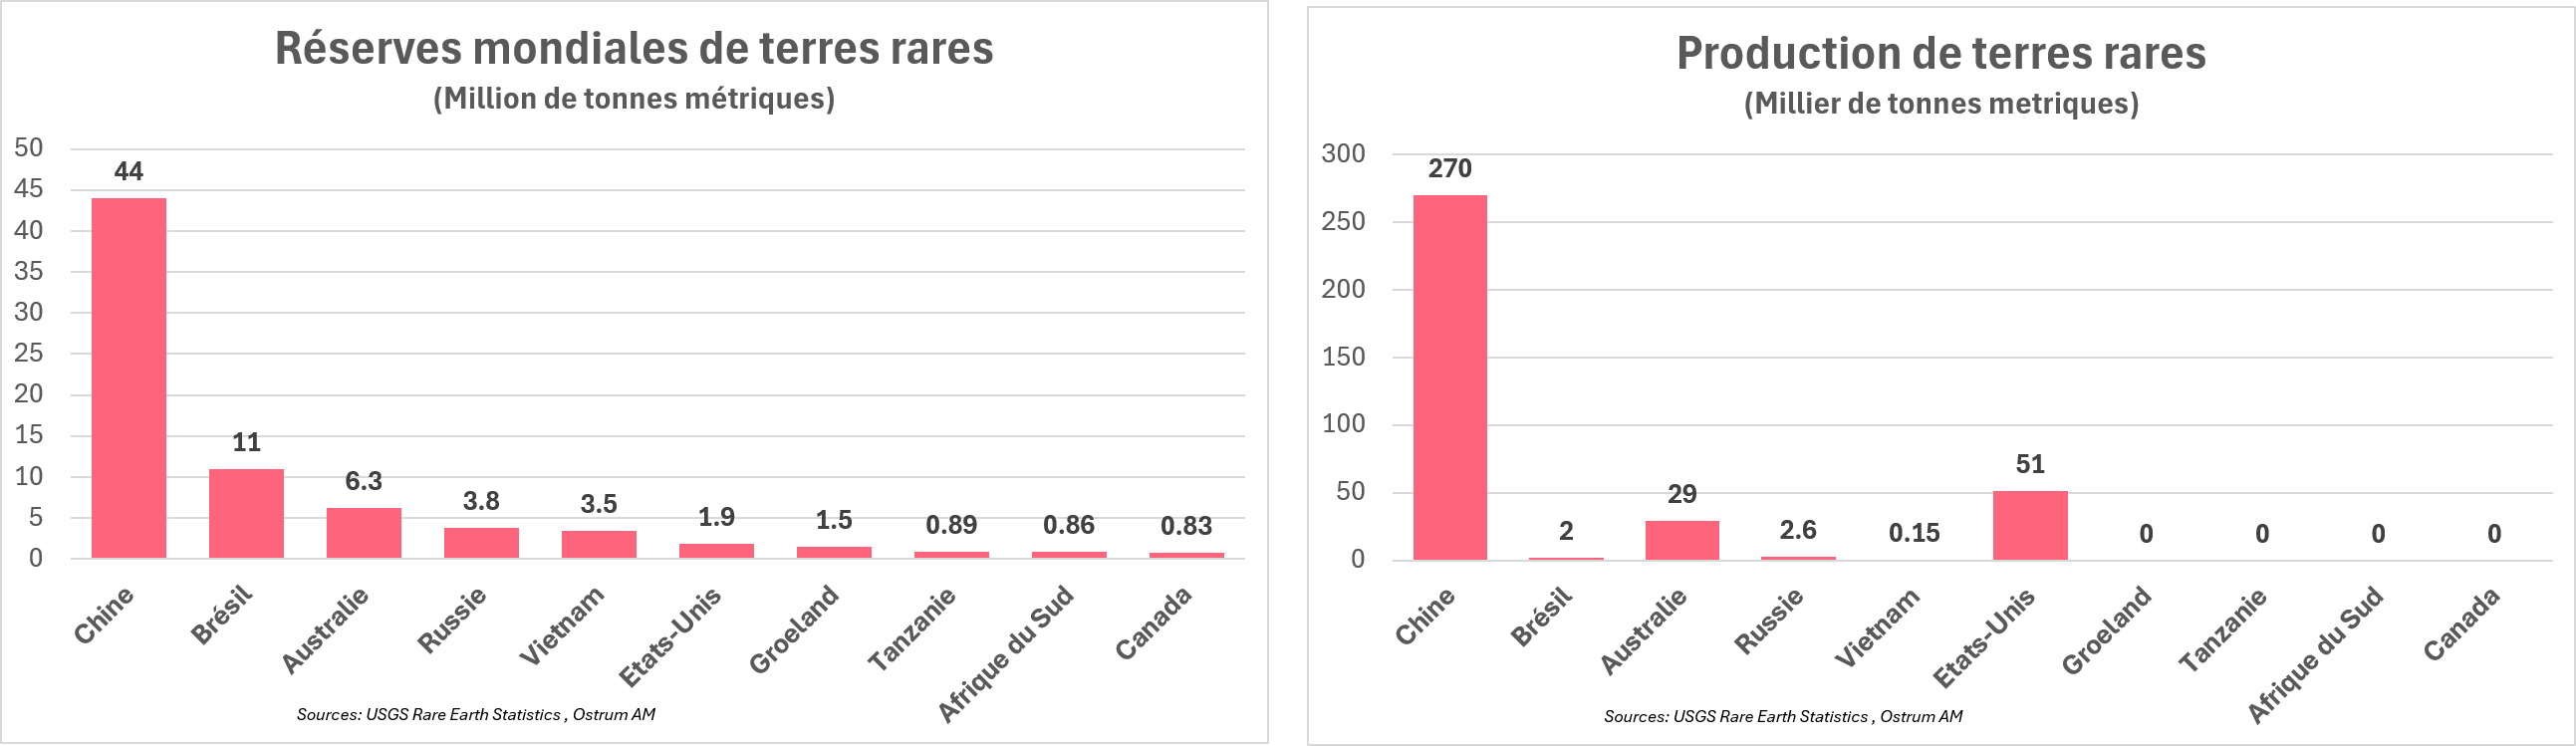
Bien qu’occupant la deuxième place, la production brésilienne de terres rares n’a été que de 2 000 tonnes métriques en 2025, révélant le potentiel d’exploitation des ressources brésiliennes par Washington.
Cependant, ce qui rend Brasilia stratégique pour la sécurité nationale américaine c’est son niobium, un élément critique pour l’aérospatiale, la défense et les semi-conducteurs.
Le Brésil contrôle plus de 90 % des réserves et de la production mondiales de ce minerai critique pour l’industrie militaire américaine (graphique ci-contre).
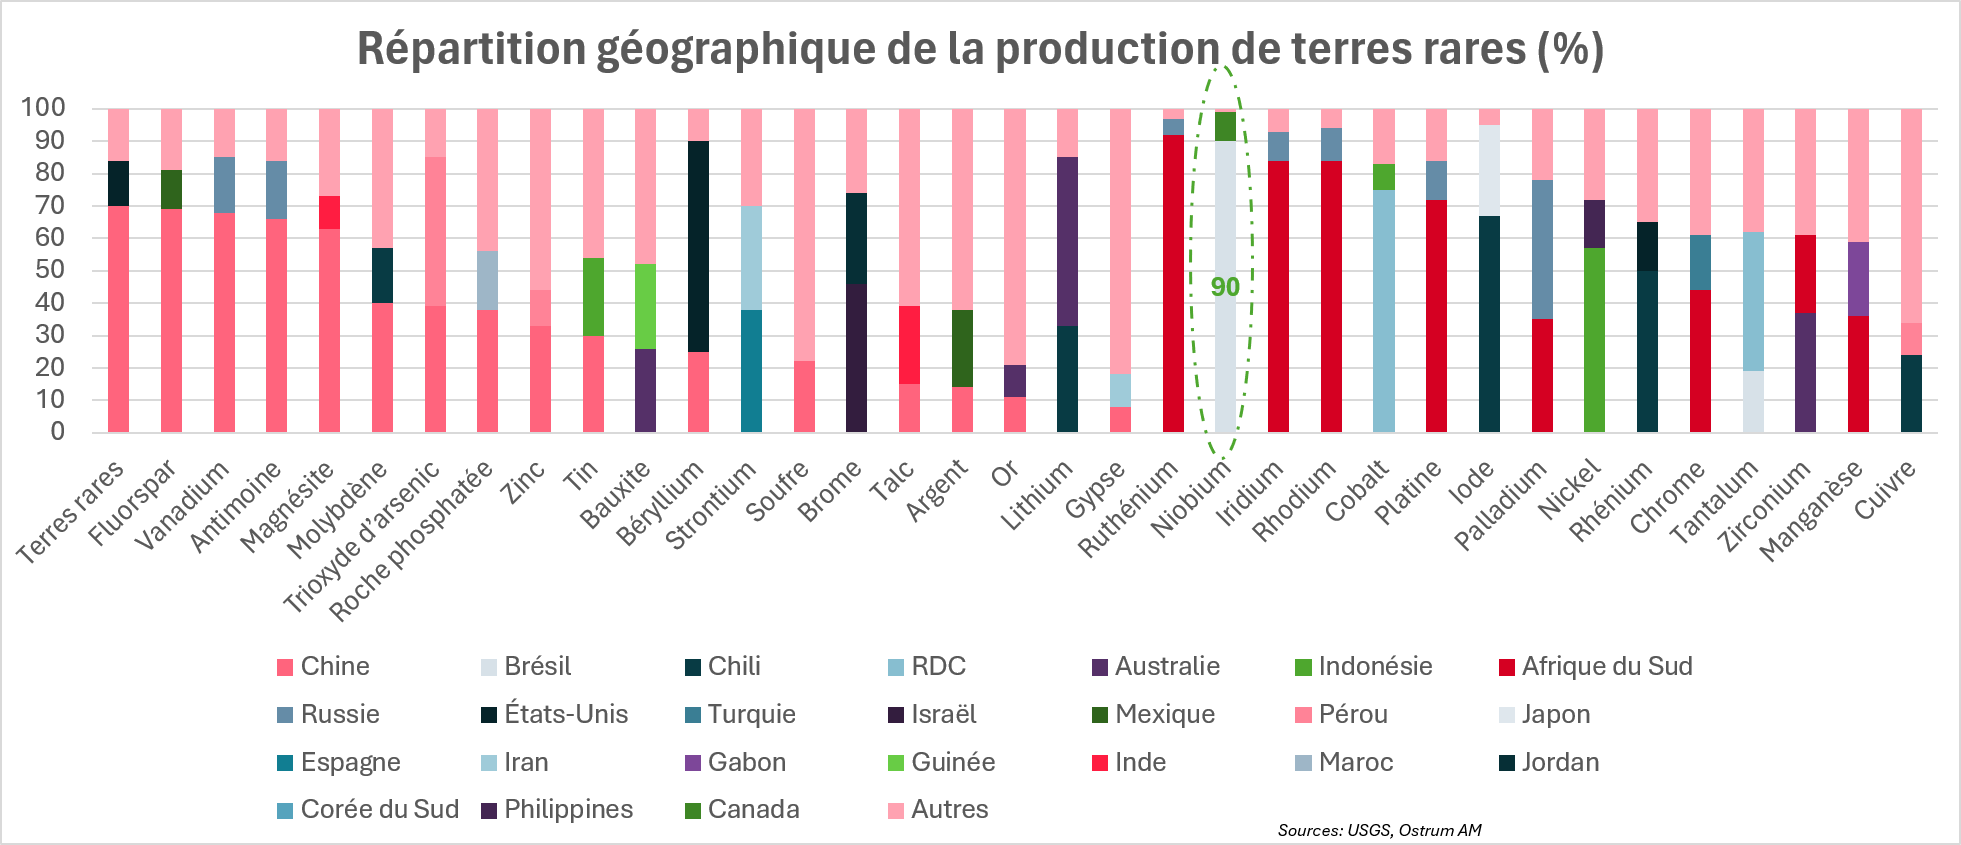
Les États-Unis dépendent à 100 % des importations de niobium en provenance du Brésil et du Canada. La Chine contrôle près de 26 % de la production brésilienne de niobium grâce à des participations stratégiques dès 2011 dans la compagnie nationale minière brésilienne CBMM ainsi que dans l’achat de mines.
Les enjeux politiques de l’élection brésilienne
Ces élections présidentielles sont donc cruciales pour Washington qui cherche à réduire sa dépendance à l’égard des chaînes d’approvisionnement en terres rares dominées par la Chine.
La Maison-Blanche a clairement affiché son soutien au fils de l’ancien président Jair Bolsonaro, candidat d’extrême droite, créant ainsi même un précédent historique en imposant des sanctions financières et diplomatiques à Alexandre de Moraes, membre de la Cour suprême et magistrat chargé de plusieurs affaires visant Jair Bolsonaro. Les sanctions ont été finalement levées en décembre 2025.
En juillet, l’administration américaine a une nouvelle fois tenté d’influencer le scrutin en instrumentalisant les tarifs douaniers et en les relevant à 25 % sur certains produits brésiliens. Une enquête est également en cours, accusant le système populaire de paiement brésilien Pix de pratiques illégales, alors que celui-ci fait pâlir de jalousie Washington.<
L’allié de Washington pourrait favoriser la coopération stratégique et remettre le Brésil dans le giron américain. En revanche une présidence de Lula pourrait accroitre l’influence de la Chine dans la région.
La Chine, un partenaire économique et financier incontournable pour le Brésil
La Chine est le premier partenaire commercial du Brésil
Depuis 2009, la Chine est le principal partenaire commercial du Brésil, représentant plus de 25 % des échanges commerciaux brésiliens, comme le montre le graphique ci-contre.
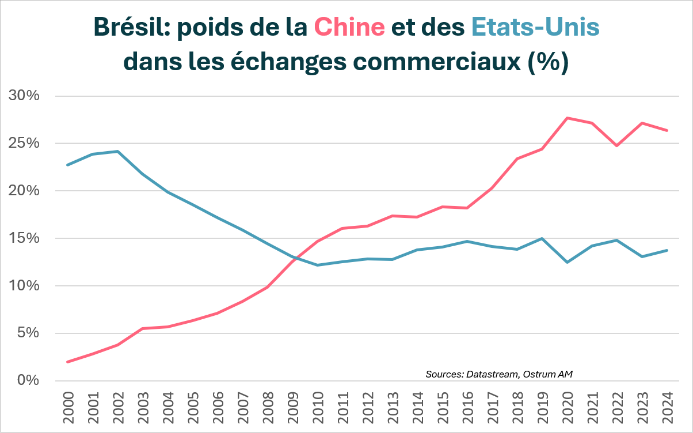
La part des Etats-Unis dans les échanges commerciaux brésiliens a baissé à 13%, soit son niveau le plus bas depuis 1997.
La Chine importe principalement du soja, du minerai de fer et du pétrole brut.
Cependant, les relations économiques entre la Chine et le Brésil ne se limitent aux relations commerciales, mais s’étendent également à des investissements.
Le rôle croissant des investissements chinois
Selon le rapport du Brazil - China Business Council (CEBC) de 2025, le Brésil s’est imposé comme la principale destination des investissements chinois à l’étranger, dépassant les Etats-Unis. Les flux d’investissements chinois vers le pays ont atteint 6,1 milliards de dollars en 2025, un sommet depuis 2017, soit 10,9 % des investissements extérieurs totaux de la Chine. Les entreprises chinoises ont investi dans 52 projets, un record historique et le plus grand nombre de projets recensés sur une seule année.
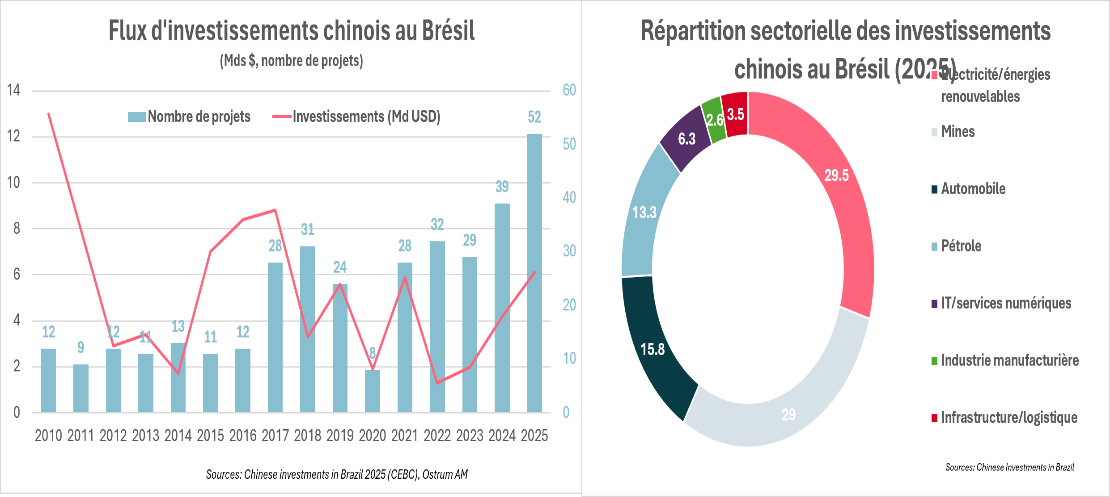
Les investissements sont concentrés dans les secteurs de l’électricité et des énergies renouvelable (29,5 %), des mines (29 %), et de l’automobile notamment des véhicules électriques (15,8 %), comme le montre le graphique ci-contre.
Cette montée en puissance renforce l’importance stratégique du Brésil pour Pékin et explique pourquoi l’élection présidentielle est suivie avec attention tant en Chine qu’aux États-Unis.
Le Brésil, partenaire stratégique pour l’internationalisation du renminbi
Au-delà des échanges de matières premières, Pékin cherche à intégrer le Brésil dans l’écosystème international du yuan grâce aux règlements commerciaux en monnaies locales, aux investissements directs et aux infrastructures financières.
Depuis 2023, la Chine et le Brésil ont mis en place un dispositif permettant aux entreprises de régler leurs paiements directement en yuans (RMB) et en réals brésiliens (BRL), sans passer systématiquement par le dollar. Les deux pays ont notamment signé un accord visant un établir un système de compensation en yuans au Brésil afin de faciliter les transactions transfrontalières.
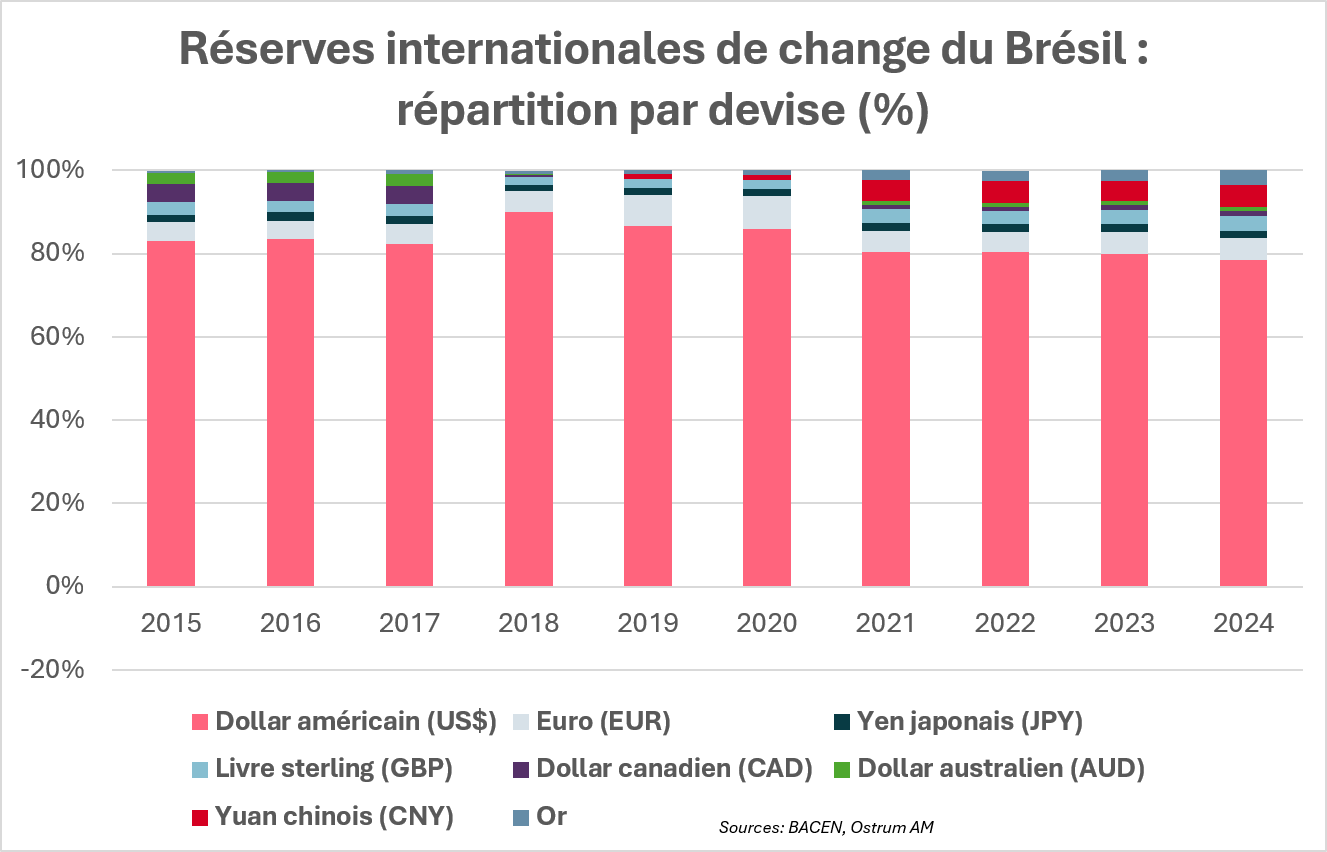
Si le dollar américain reste la devise dominante représentant plus de 80 % des réserves internationales de change du Brésil, la part du yuan a été multipliée par cinq passant de 1 % en 2020, à plus de 5 % en 2024, reflétant les liens économiques étroits du pays avec la Chine.
Le Brésil prévoit également d’émettre des obligations Panda, c’est-à-dire de la dette libellée en renminbis et émise sur le marché obligataire domestique chinois, pour 5 milliards de yuans, soit 750 millions de dollars, devant ainsi le premier pays d’Amérique latine à accéder au marché obligataire domestique chinois.
Bien que le montant soit relativement modeste à l’échelle du Brésil, l’opération revêt une forte importance symbolique et politique. Cette émission pourrait ouvrir la voie aux entreprises brésiliennes afin de bénéficier de coût de financement avantageux et d’offrir davantage d’alternatives.
Cette évolution renforce l’importance géopolitique de l’élection présidentielle brésilienne dont l’issue sera déterminante pour la Chine également.
L’Amazonie, notre bien commun, au cœur des rivalités géopolitiques
Un enjeu climatique, économique et de santé mondiale
La forêt amazonienne représente l’un des principaux puits de carbone de la planète et joue un rôle central dans la lutte contre le changement climatique. Ses eaux et ses forêts constituent également une ressource cruciale pour le développement économique de l’Amérique du Sud. Jusqu’à 70 % du PIB du continent sud-américain est produit dans des zones qui reçoivent de l’eau de l’Amazonie. La médecine moderne dépend également des ressources forestières, car de nombreux traitements et vaccins sont dérivés de la flore sauvage. L’institut nationale américaine du cancer a établi que 70 % des plantes utilisées dans le traitement du cancer ne poussent que dans les forêts tropicales.
L’enjeu des élections dépasse donc largement les frontières brésiliennes. L’avenir de la forêt amazonienne est une question d’intérêt général.
Lula versus Bolsonaro : un choix entre deux modèles de développement
Depuis son retour au pouvoir en 2023, Lula a fait de la lutte contre la déforestation une priorité, avec pour objectif d’atteindre une « déforestation zéro » d’ici 2030.
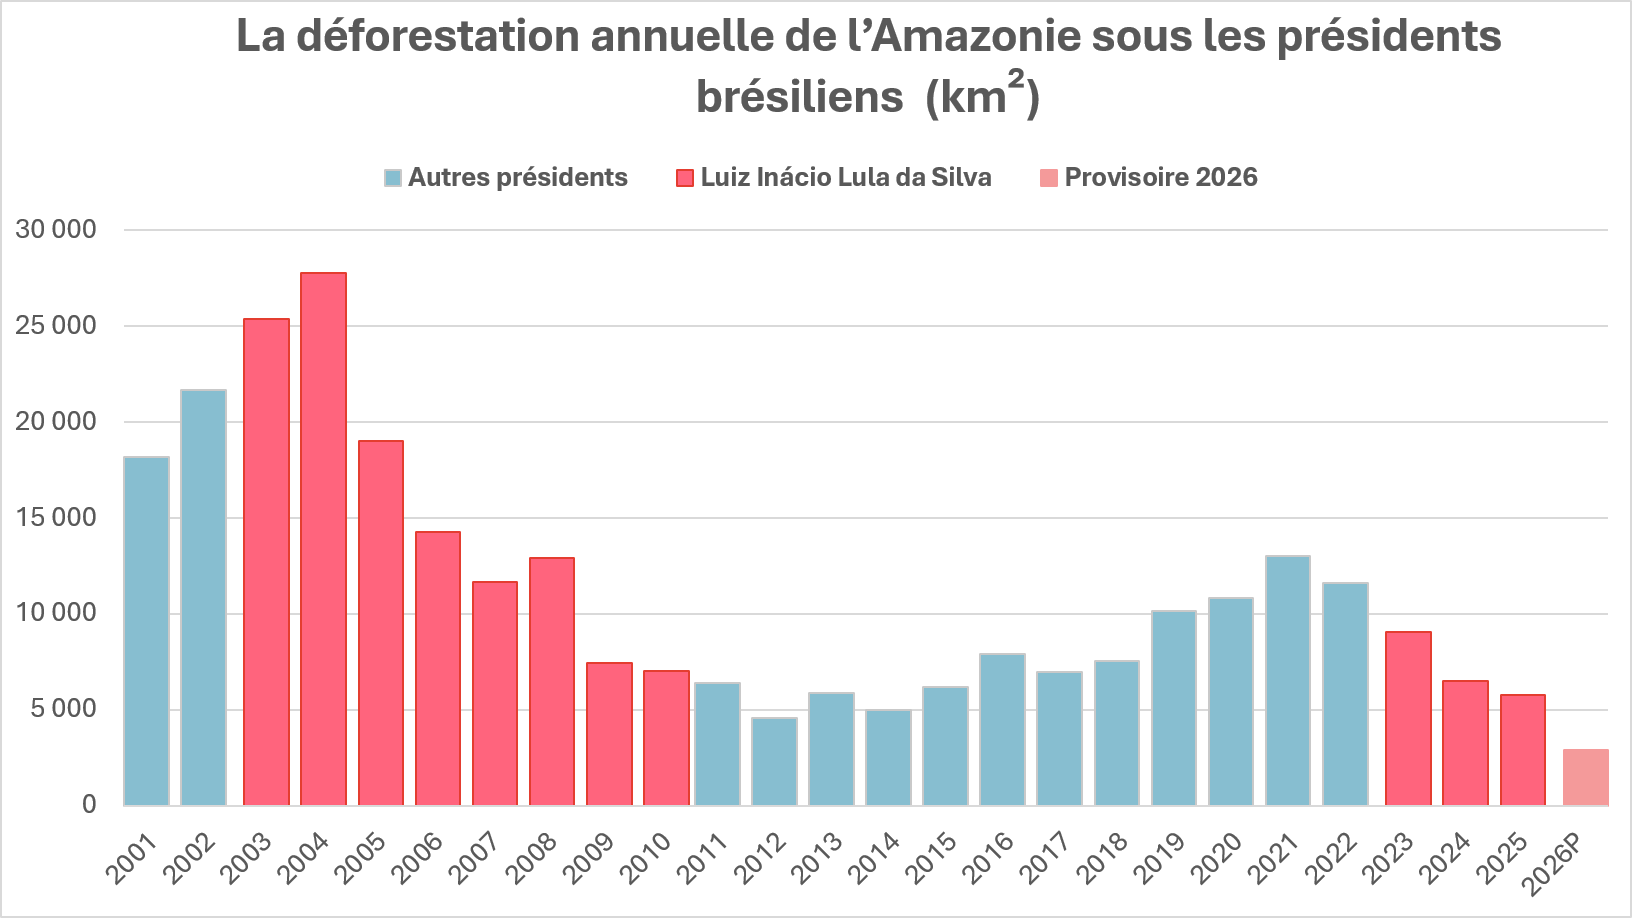
Les résultats sont significatifs : la déforestation annuelle est passée de 11 594 km2 en 2022 à 5731 km2 en 2025, soit une baisse de plus de 50 %.
Selon une analyse de Carbon Brief, au moins 20 000 km2 de forêt amazonienne auraient été préservés depuis 2023 grâce au renforcement des politiques environnementales.
À l’inverse, le camp Bolsonaro défend une approche plus favorable à l’agriculture intensive, à l’exploitation minière et à l’assouplissement des règlementations environnementales. Ces projets sont partagés par l’administration D. Trump qui voit dans la victoire de son allié une opportunité pour les entreprises américaines.
L’évolution de la déforestation en Amazonie dépendra également d’autres facteurs institutionnels et économiques, comme le moratoire sur le soja amazonien
Au-delà du résultat de l’élection, l’avenir de l’Amazonie dépendra également du rapport de forces au Congrès brésilien, de l’évolution du secteur agroalimentaire et du maintien d’outils de protection tels que le moratoire sur le soja. Il s’agit d’un accord volontaire par lequel les entreprises s’engagent à ne pas acheter du soja produit sur des terres déboisées après 2008. Sa disparition pourrait favoriser de nouveaux défrichements.
Le paradoxe de la Chine
La position officielle de la Chine combine un soutien politique à la préservation de l’Amazonie et des engagements de neutralité carbone, tandis que ses relations économiques avec le Brésil en fait un moteur indirect de cette déforestation.
Pékin soutient les initiatives de lutte contre le changement climatique et a vu plusieurs de ses grandes entreprises d’État s’engager en faveur de la durabilité.
Cependant, pour assurer sa sécurité alimentaire, la Chine importe massivement du soja pour nourrir son cheptel porcin, ainsi que de bœuf brésilien. Cette forte demande chinoise pousse à l’extension continue des terres agricoles et à la déforestation.
Les financements de projets d’infrastructures dans le cadre des Nouvelles routes de la Soie, accélèrent également le déboisement et l’accès aux zones protégées menaçant ainsi la biodiversité.
Conclusion
Les élections générales brésiliennes dépassent largement le cadre politique national. Elles détermineront non seulement l’orientation diplomatique du Brésil dans un contexte de rivalité sino-américaine croissante, mais aussi sa place dans les grandes chaînes d’approvisionnement mondiales. Pékin a des intérêts stratégiques et voit notamment le Brésil comme un relais de l’internationalisation du renminbi, tandis que Washington considère de plus en plus Brasilia comme la pièce maîtresse de sa stratégie de sécurité dans l’Hémisphère occidental. L’enjeu est également environnemental. Les progrès enregistrés ces dernières années dans la lutte contre la déforestation en Amazonie pourraient être consolidés ou, au contraire, remis en cause selon l’issue du scrutin. Ces élections pourraient donc façonner durablement les relations entre Pékin, Washington et Brasilia, mais aussi l’avenir de l’un des plus importants biens communs de la planète : l’Amazonie.
Zouhoure Bousbih
Le graphique de la semaine
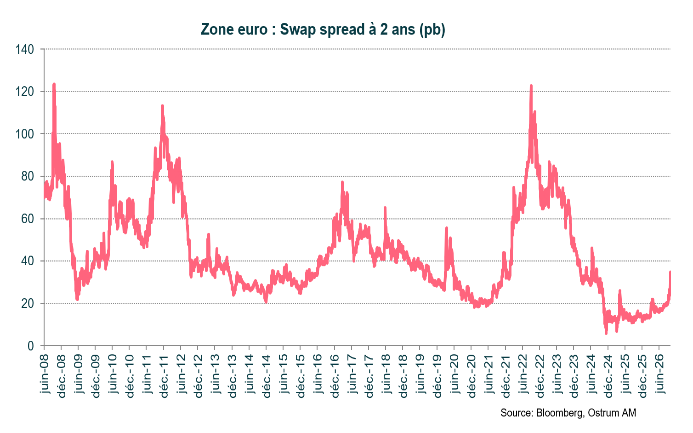
Après une longue période de très faible volatilité, les turbulences sur les marchés de dettes souveraines commencent à faire réagir les swap spreads.
Sur les premiers jours d'octobre, la recherche de sécurité a engendré des rachats de dette allemande, en particulier sur les maturités courtes, contribuant à un élargissement brutal du swap spread.
Cet écart peut s'interpréter comme un indicateur de risque interbancaire, les banques détentrices d'OAT et d'autres emprunts souverains étant sous pression. Les CDS et actions bancaires se sont également fortement dégradés parallèlement aux tensions sur les spreads souverains
Le chiffre de la semaine
100
Le G7 et l’agence internationale de l’énergie s’accordent à libérer en urgence 100 millions de barils de diesel et produits pétroliers afin de stabiliser le marché.
La revue des marchés : L’OAT à la dérive
- Zone euro : l'inflation grimpe à 3,8 % tandis que l'inflation sous-jacente oscille autour de 2,5 % ;
- États-Unis : la croissance du T2 revue en hausse 2,2 %, mais le déficit commercial s’aggrave en août ;
- Obligations : les tensions sur l'OAT déclenchent une fuite vers la qualité au profit du Bund allemand ;
- Swap spreads : Le swap spread à 2 ans s'élargit en réaction aux pressions sur l'OAT.
L’OAT à la dérive
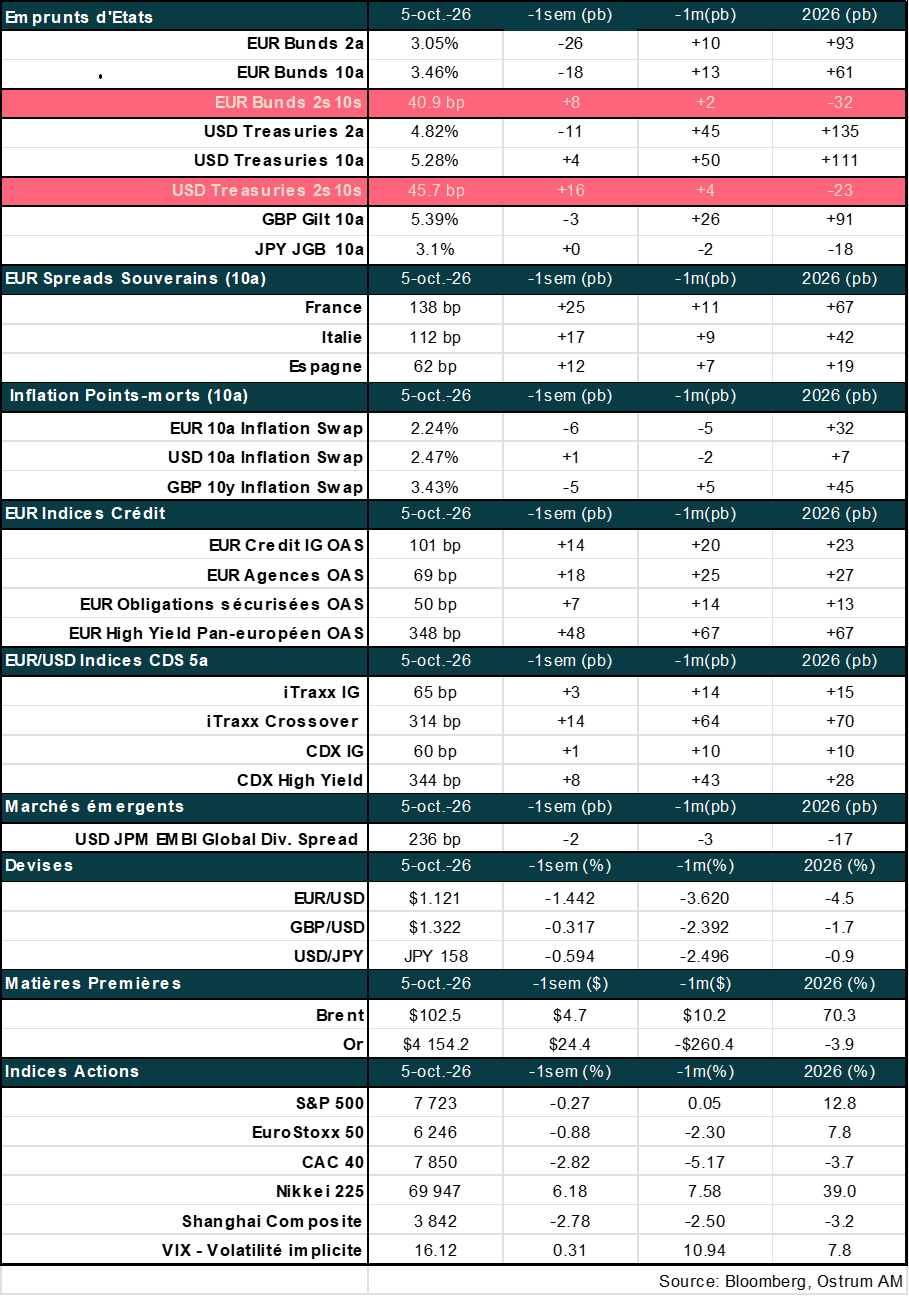
Après une semaine d’accalmie, l’accélération haussière des spreads français a fini par engendre un mouvement de défiance généralisé affectant l’ensemble des dettes souveraines à l’exception du Bund qui retrouve son rôle de valeur refuge. Les bancaires accusent le coup. Le dollar reste ferme. Les valeurs de technologie résistent à la baisse des marchés actions.
La tension montait régulièrement depuis le mois d’août et tout s’est brutalement accéléré la semaine passée. Le spread de l’OAT à 10 ans s’envole vers 150 pb, entrainant désormais les autres emprunts d’états dans son sillage. Le Bund fait le chemin inverse revenant vers 3,40 %. L’attention des intervenants se porte désormais sur la réaction potentielle de la BCE. Les actifs risqués accusent le coup en Europe comme aux Etats-Unis, où le segment CCC high yield retrouve les sommets de 2022. Le dollar constitue une valeur refuge, la hausse des taux réels invalidant le repli vers l’once d’or.
Aux Etats-Unis, la croissance du 2ème trimestre a été révisée de 1,5 % à 2,2 % grâce à la consommation de services des ménages. L’investissement productif, lié au boom de l’intelligence artificielle, demeure la principale source de demande. La surchauffe entrevue dans les enquêtes depuis plusieurs mois se matérialise par des délais de livraison accrus, des prix des intrants en hausse (métaux) et un déficit commercial abyssal (132 Mds $ en août). La croissance du 3ème trimestre avoisinera néanmoins 3 %. Les enquêtes conjoncturelles dépeignent une embellie conjoncturelle en Europe qui risque d’être remise en cause par la hausse des taux à long terme. L’inflation accélère à 3,8 % en septembre sous l’effet des prix de l’énergie (+18,8 %). Hors éléments volatiles, l’inflation est stable depuis un an à 2,5 %.
Sur les marchés financiers, la défiance envers la dette française s’amplifie malgré un relatif succès d’émissions jeudi. L’OAT s’échange à près de 150 pb, et les vieux réflexes resurgissent, le Bund perdant plus de 20 pb et le Schatz revenant de plus de 3,30 % vers 3 %. Une réaction de la BCE est sans doute attendue par un bon nombre d’intervenants. Les tensions sur l’OAT font tache d’huile au détriment de l’ensemble des souverains, des swap spreads et du crédit spéculatif. Le crédit français est sous pression. Parallèlement, le T-note a brièvement dépassé le seuil de 5,30%. La tendance haussière s’est atténuée après les commentaires de John Williams réduisant la probabilité d’une nouvelle hausse des Fed funds fin octobre. La pentification des courbes est de retour. Sur les marchés d’actions, la volatilité a augmenté. En Europe, la volatilité implicite s’approche de 20 %. Les valeurs bancaires sont sous pression par translation directe des tensions obligataires. L’énergie et les services publics jouent un rôle de valeur refuge alors que la thématique IA apparait relativement protectrice. Aux Etats-Unis, la saison des résultats sera le juge de paix au cours des prochaines semaines, mais force est de constater que le S&P 500 est de nouveau tiré par un nombre restreint de grandes valeurs technologiques alors que l’indice équipondéré s’est retourné depuis le milieu du mois d’août.
Axel Botte
Marchés financiers
-
Axel Botte Directeur stratégie marchés