Le choix stratégique des trésoriers et investisseurs institutionnels
Le retour en grâce du cash
Depuis 2022, le paysage de la gestion de trésorerie a été profondément bouleversé. Après une décennie de taux négatifs - une période durant laquelle détenir du cash représentait un coût réel pour les entreprises et les investisseurs institutionnels - la normalisation monétaire opérée par la Banque Centrale Européenne a radicalement changé la donne. Le taux de dépôt de la BCE est passé de -0,5 % à 4 % en l'espace de quelques trimestres, avant de se stabiliser autour de 2 % (2,25 % depuis juin 2026), avec des perspectives de remontée progressive vers 2,50 % d'ici la fin de l'année 2026 (estimation d’Ostrum Asset Management (Ostrum AM), vues à septembre 2026).
Cette nouvelle réalité a transformé la perception du cash au sein des directions financières et des équipes de gestion institutionnelle. La liquidité n'est plus perçue comme une poche dormante, mais comme une véritable classe d'actifs à part entière, méritant une attention stratégique au même titre que les actions ou les obligations. Dans ce contexte, une question centrale émerge pour tout trésorier ou investisseur institutionnel : faut-il privilégier les dépôts bancaires ou les fonds monétaires pour gérer sa liquidité ?
Le point de vue du trésorier : entre habitudes et contraintes
Pendant longtemps, le dépôt bancaire a constitué la réponse quasi-automatique à la question de la gestion du cash court terme. Et les arguments en sa faveur ne manquent pas : rendement connu à l'avance, relation directe et historique avec la banque, absence de volatilité apparente, et simplicité d'utilisation opérationnelle. Pour un trésorier, la lisibilité est essentielle. Savoir exactement ce que rapportera un dépôt à terme sur une durée définie, sans subir de fluctuations comptables, est un confort non négligeable, notamment dans une logique de reporting ou de prévisionnel de trésorerie.
Par ailleurs, la relation bancaire joue un rôle structurant. Les entreprises et les institutions ont besoin de leurs banques pour leurs lignes de crédit, leurs opérations de change, leurs financements de marché ou encore leurs services de cash management. Maintenir des dépôts auprès de ses partenaires bancaires s'inscrit dans une logique de réciprocité commerciale difficile à ignorer. Ce n'est pas uniquement une décision financière, c'est aussi une décision relationnelle et stratégique.
Cependant, si l'on met de côté ces considérations relationnelles pour se concentrer purement sur la performance financière et la gestion des risques, les limites des dépôts bancaires apparaissent clairement.
Les limites des dépôts bancaires : liquidité, concentration et rendement
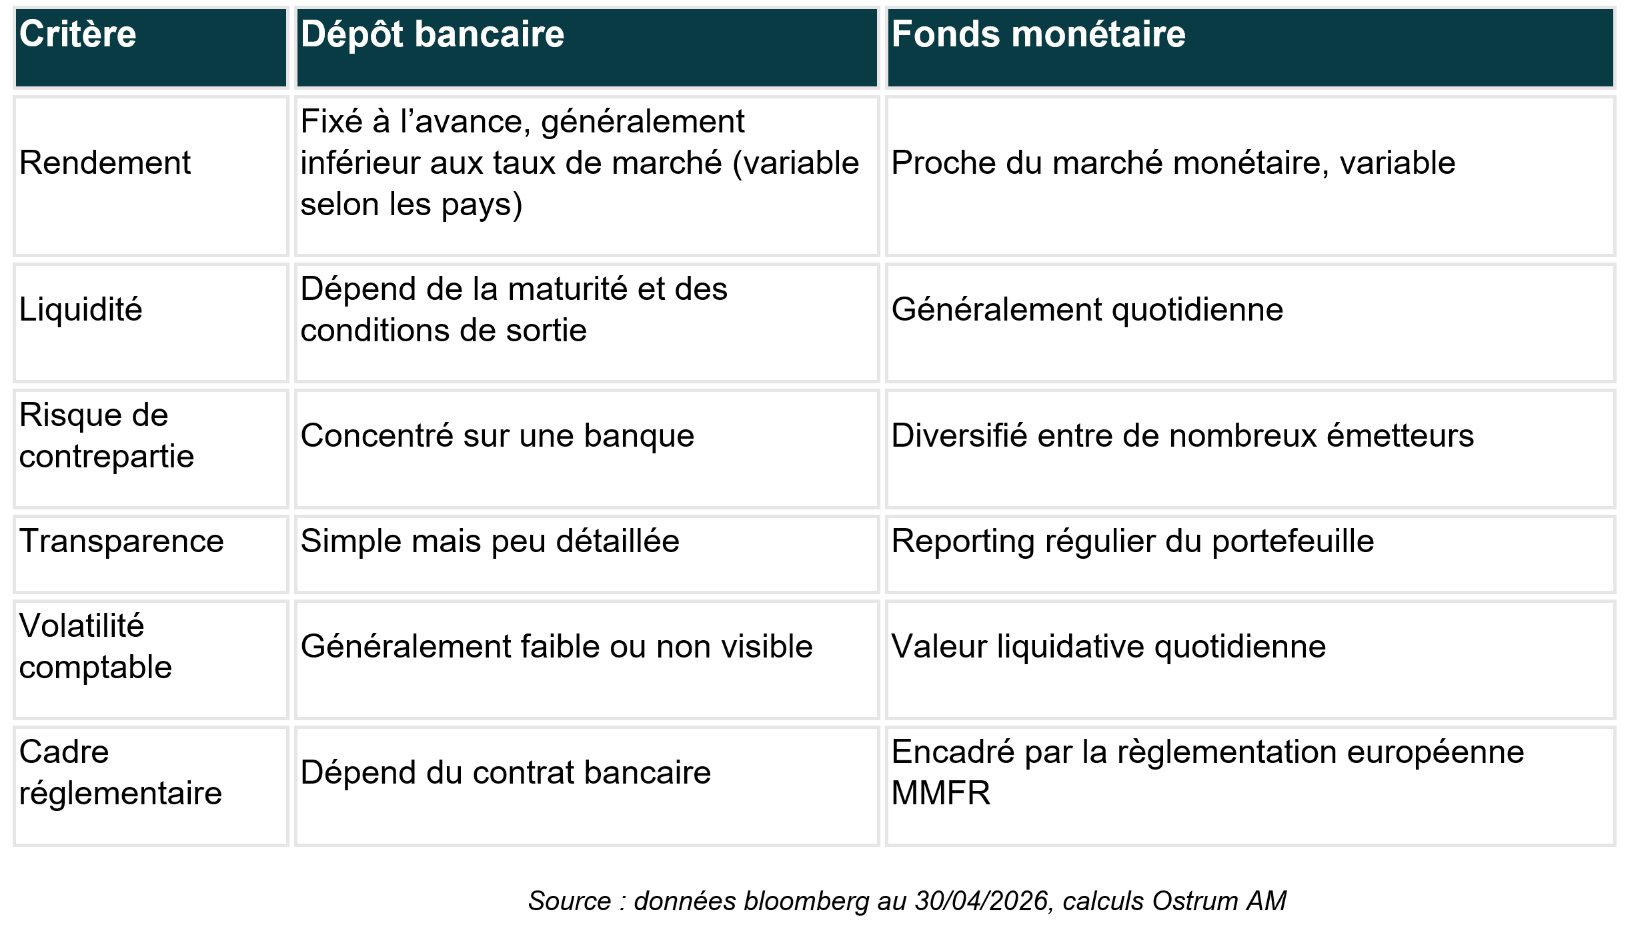
La première limite, et sans doute la plus critique du point de vue de la gestion des risques, est la concentration du risque de contrepartie. Un dépôt bancaire, par définition, expose l'intégralité du montant placé à un seul et unique émetteur : la banque dépositaire. En cas de stress sur l'établissement bancaire - même dans un environnement réglementé et supervisé - cette concentration peut s'avérer problématique. Les épisodes de faillites bancaires observés ces dernières années à l'échelle internationale ont rappelé que ce risque n'est pas purement théorique. Au-delà de la garantie des dépôts, limitée à 100 000 euros par établissement et par déposant dans l'Union Européenne, les montants engagés par les entreprises et les institutionnels dépassent très largement ce seuil protecteur.
La deuxième limite concerne la liquidité. Contrairement à une idée reçue, les dépôts bancaires ne sont pas toujours immédiatement disponibles. Les dépôts à terme impliquent, par nature, un engagement sur une durée définie. En cas de besoin de liquidité imprévu, le retrait anticipé peut être soumis à des pénalités financières ou à un préavis de plusieurs jours, voire plusieurs semaines selon les établissements et les montants. Pour un trésorier qui doit gérer des flux parfois imprévisibles, cette rigidité peut s'avérer particulièrement contraignante.
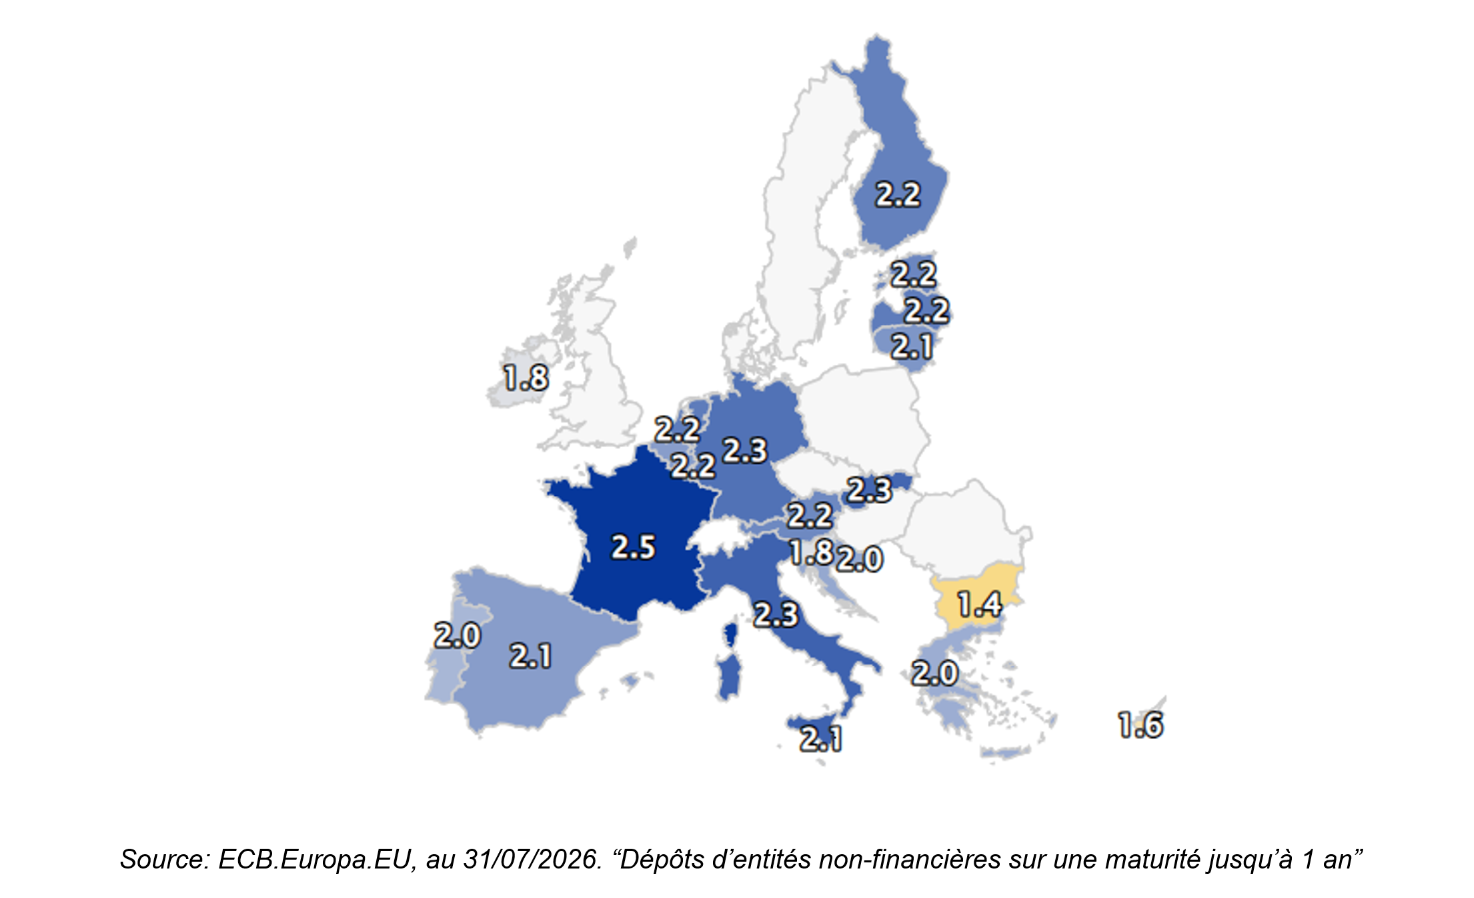
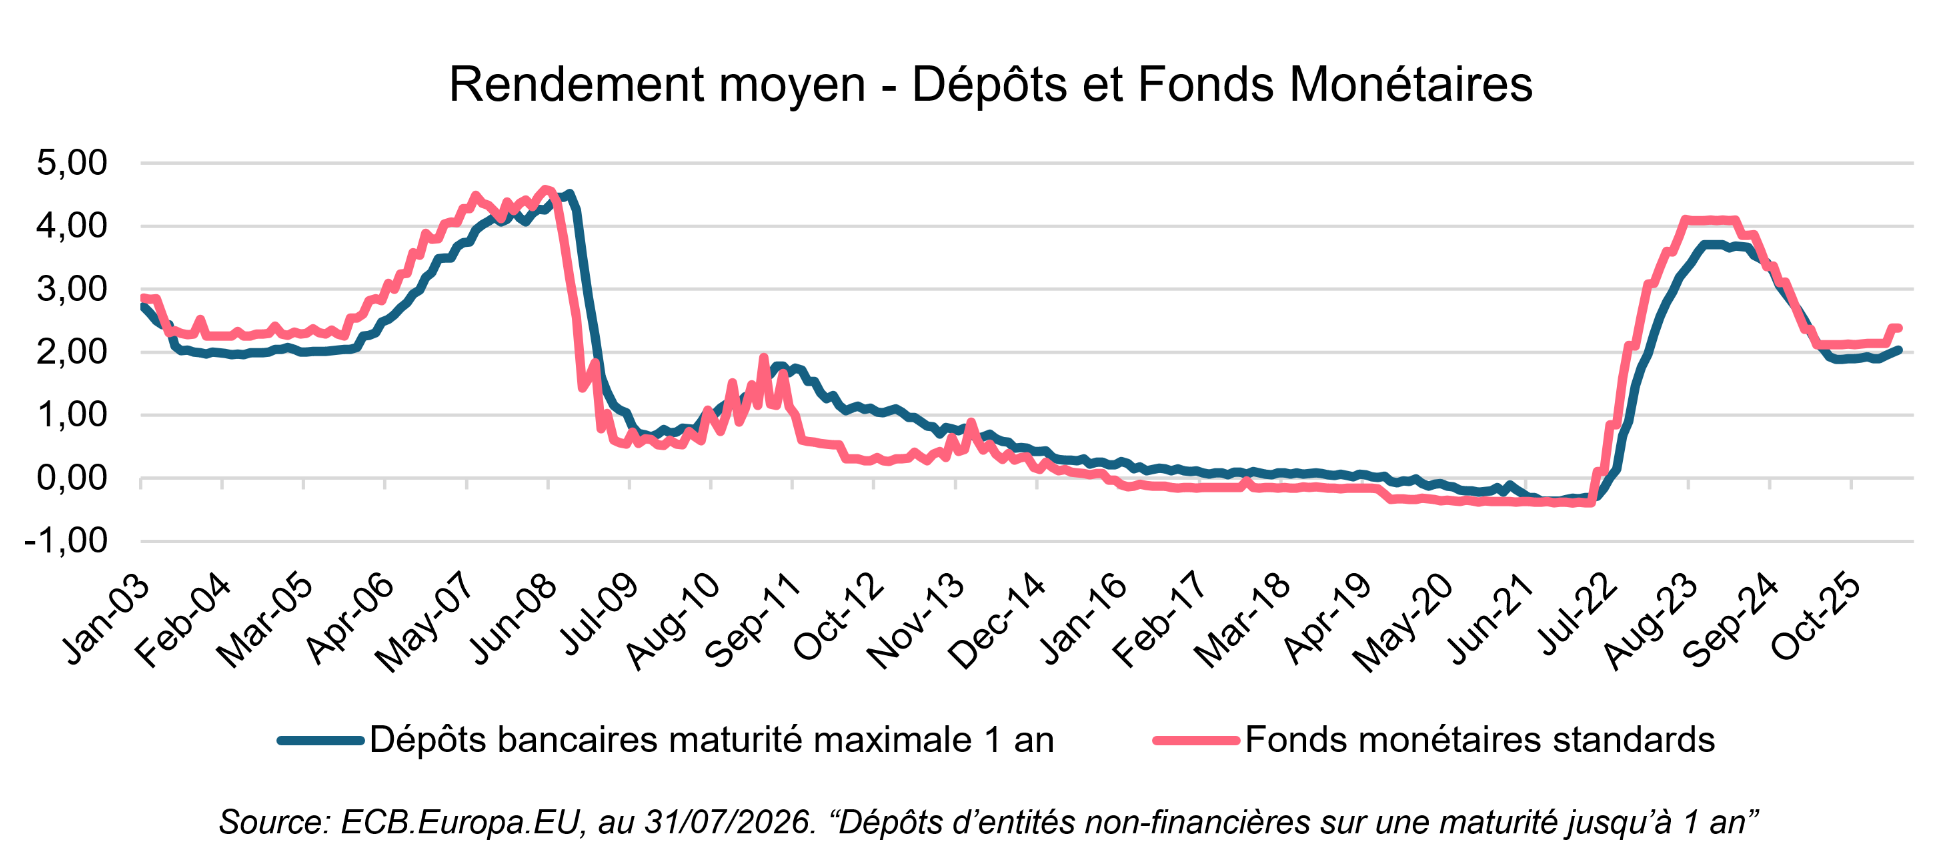
Enfin, le rendement offert par les dépôts bancaires reste, généralement et selon les pays, en deçà des taux de marché. Les banques, en captant la liquidité de leurs clients, appliquent naturellement une marge sur le taux qu'elles servent. Cette marge varie selon le profil du client, les volumes et la relation commerciale, mais elle représente souvent un manque à gagner par rapport aux rendements du marché.
Les fonds monétaires : la réponse structurée aux besoins des trésoriers modernes
Face à ces limitations, les fonds monétaires régis par le règlement européen MMFR (Money Market Funds Regulation) apportent des réponses concrètes et structurées aux enjeux identifiés.
Sur la diversification et le risque de contrepartie, les fonds monétaires offrent une solution radicalement différente. Un fonds monétaire est investi dans un portefeuille de 100 à 200 émetteurs différents : banques, entreprises de premier rang, États et agences souveraines. Le risque de contrepartie est ainsi réparti entre un grand nombre d'acteurs, issus de secteurs et de pays différents. Pour un trésorier, c'est l'assurance de ne pas être exposé à la défaillance d'un seul établissement. C'est, en quelque sorte, l'agrégation intelligente de nombreux dépôts bancaires et obligations corporate, optimisée par une équipe de gestion dédiée et encadrée par une réglementation stricte garantissant la qualité de crédit des actifs détenus (la réglementation monétaire implique de n’investir que sur des titres de « haute qualité de crédit » selon l’évaluation de la société de gestion).
Sur la liquidité, l'avantage des fonds monétaires est décisif. La quasi-totalité des fonds monétaires proposent une liquidité quotidienne, en J+0, sans pénalité et sans préavis. La valeur liquidative est connue chaque jour, ce qui permet une bonne visibilité sur la valorisation du portefeuille. Dans un environnement où les besoins de trésorerie peuvent évoluer rapidement — acquisition, décalage de flux, opportunité d'investissement — cette flexibilité est un atout majeur. Par comparaison, récupérer des fonds placés sur un dépôt à terme peut prendre plusieurs jours et engendrer des pénalités qui viennent éroder le rendement initialement anticipé.
Sur le rendement, les fonds monétaires affichent historiquement et structurellement des performances supérieures aux dépôts bancaires classiques. Ce constat peut varier selon les pays. Investis au plus près des taux du marché monétaire - €STR, Euribor - et bénéficiant de la mutualisation des volumes, ils permettent d'accéder à des rendements proches des taux directeurs, sans la décote appliquée par les établissements bancaires sur leurs dépôts clients. Dans un contexte où chaque point de base compte, cet avantage est loin d'être anecdotique.
Sur le plan opérationnel, le développement des plateformes de trading dédiées ou encore plus récemment la tokenisation des fonds monétaires a considérablement simplifié l'accès aux fonds monétaires. En quelques clics, un trésorier peut souscrire ou racheter des parts de fonds, comparer les performances et suivre ses positions en temps réel.
Ces évolutions sont susceptibles de remodeler radicalement les cadres d'allocation d'actifs stratégique (AAS) et de gestion de bilan (GAB), en particulier pour les assureurs présentant un passif à long terme.
Conclusion
Il serait réducteur d'opposer frontalement dépôts bancaires et fonds monétaires, car ils répondent à des logiques partiellement différentes et peuvent coexister dans une allocation de trésorerie bien construite. Les dépôts conservent leur pertinence dans une logique de relation bancaire, de visibilité comptable sans mark-to-market affiché et de simplicité opérationnelle.
Cependant, lorsque l'on analyse objectivement les critères qui devraient guider la décision d'un trésorier ou d'un gérant institutionnel - rendement, diversification du risque de contrepartie, liquidité et flexibilité - les fonds monétaires s'imposent comme la solution structurellement optimale.
En conclusion, les dépôts bancaires conservent une utilité relationnelle et opérationnelle, mais les fonds monétaires apparaissent comme l’outil central d’une gestion de trésorerie moderne : plus diversifiée, plus liquide, plus transparente et généralement mieux alignée avec les conditions de marché.
Rendement des dépôts bancaires par pays européens