Toutes les semaines, retrouvez la revue des marchés et le thème de la semaine par nos experts : Axel Botte, Aline Goupil-Raguénès et Zouhoure Bousbih dans MyStratWeekly et son podcast.
Écouter le podcast
(Écouter) le podcast d’Axel Botte et Aline Goupil-Raguénès :
- Revue de la semaine – Poursuite de la hausse des taux et croissance plus forte aux Etats-Unis avec des déséquilibres marqués ;
- Thème – Nécessité de réduire rapidement le déficit public.
Les slides du podcast
Télécharger les slides du podcastLe thème de la semaine : France : Nécessité de réduire rapidement le déficit public
- Sur le plan des finances publiques, la France se distingue des autres pays de la zone euro par un déficit budgétaire parmi les plus importants et une hausse du ratio de dette publique rapporté au PIB à un niveau élevé ;
- Un rapport commandé par le gouvernement auprès de 4 économistes indépendants estime qu’à politique inchangée, le déficit budgétaire augmenterait à près de 7 % du PIB en 2030 et la dette publique progresserait de plus de 10 points de pourcentage pour atteindre 131 % du PIB au même horizon ;
- Les conclusions du rapport sont sans appel. Il y a urgence pour la France de prendre des mesures afin de stabiliser le ratio de dette publique sur PIB ;
- Il faudrait pour cela dégager un surplus structurel primaire de 0,8 % du PIB en 2032, ce qui correspond à un effort de 125 Mds d’euros ;
- Le rapport insiste sur le fait qu’il faut agir dès 2027, un report de l’ajustement à 2028 étant rédhibitoire ;
- Afin de parvenir à stabiliser la dette, l’ajustement doit porter en premier lieu sur les dépenses publiques. Une réelle volonté politique sera la clé du succès.
France : Nécessité de réduire rapidement le déficit public
Sur le plan des finances publiques, la France se distingue des autres pays de la zone euro par un déficit budgétaire parmi les plus importants et une hausse du ratio de dette publique rapporté au PIB à un niveau élevé. Afin d’éclairer le débat public à l’approche de l’élection présidentielle et d’alimenter la réflexion pour la préparation du budget 2027, le gouvernement a mandaté 4 économistes indépendants afin d’évaluer les perspectives d’évolution des finances publiques d’ici 2030 et d’élaborer des scénarios de rééquilibrage à partir de 2027. Le rapport préconise de réaliser un effort de 125 Mds d’euros d’ici 2032 afin de stabiliser la dette, en agissant en premier lieu sur les dépenses publiques et ceci dès l’année 2027.
Le constat : un important déséquilibre des finances publiques
La France a l’un des déficits publics les plus élevés de la zone euro…
La France a le 2ème plus important déficit budgétaire de la zone euro après la Belgique : 5,1 % et 5,2 % du PIB respectivement en 2025. Cela est à comparer à un déficit de 2,9 % pour la zone euro, selon Eurostat. Le Portugal, la Grèce et l’Irlande se distinguent favorablement en affichant un surplus budgétaire.
Ce déséquilibre des finances publiques est lié en grande partie au déficit primaire correspondant au solde budgétaire hors charge d’intérêts de la dette (bâtonnets rose sur le graphique). Il atteint 2,9 % du PIB en France en 2025, tout comme en Belgique et en Slovaquie. Ce sont les plus importants déficits primaires de la zone euro. Cela contraste avec les surplus primaires enregistrés par la Grèce, l’Irlande, le Portugal et l’Italie ou le retour à l’équilibre (Espagne).
Le déficit public est également impacté par la hausse de la charge d’intérêts de la dette (bâtonnets bleus) liée au refinancement progressif des obligations arrivant à maturité à des taux plus élevés. Ce phénomène ne concerne pas uniquement la France mais l’ensemble des pays compte tenu de la remontée des taux obligataires mondiaux. Celle-ci est notamment attribuable au relèvement des taux des banques centrales opéré depuis 2022 pour juguler l’inflation (BCE, Fed…) et à l’anticipation par les marchés d’autres hausses à venir en raison du choc énergétique consécutif au conflit au Moyen Orient.
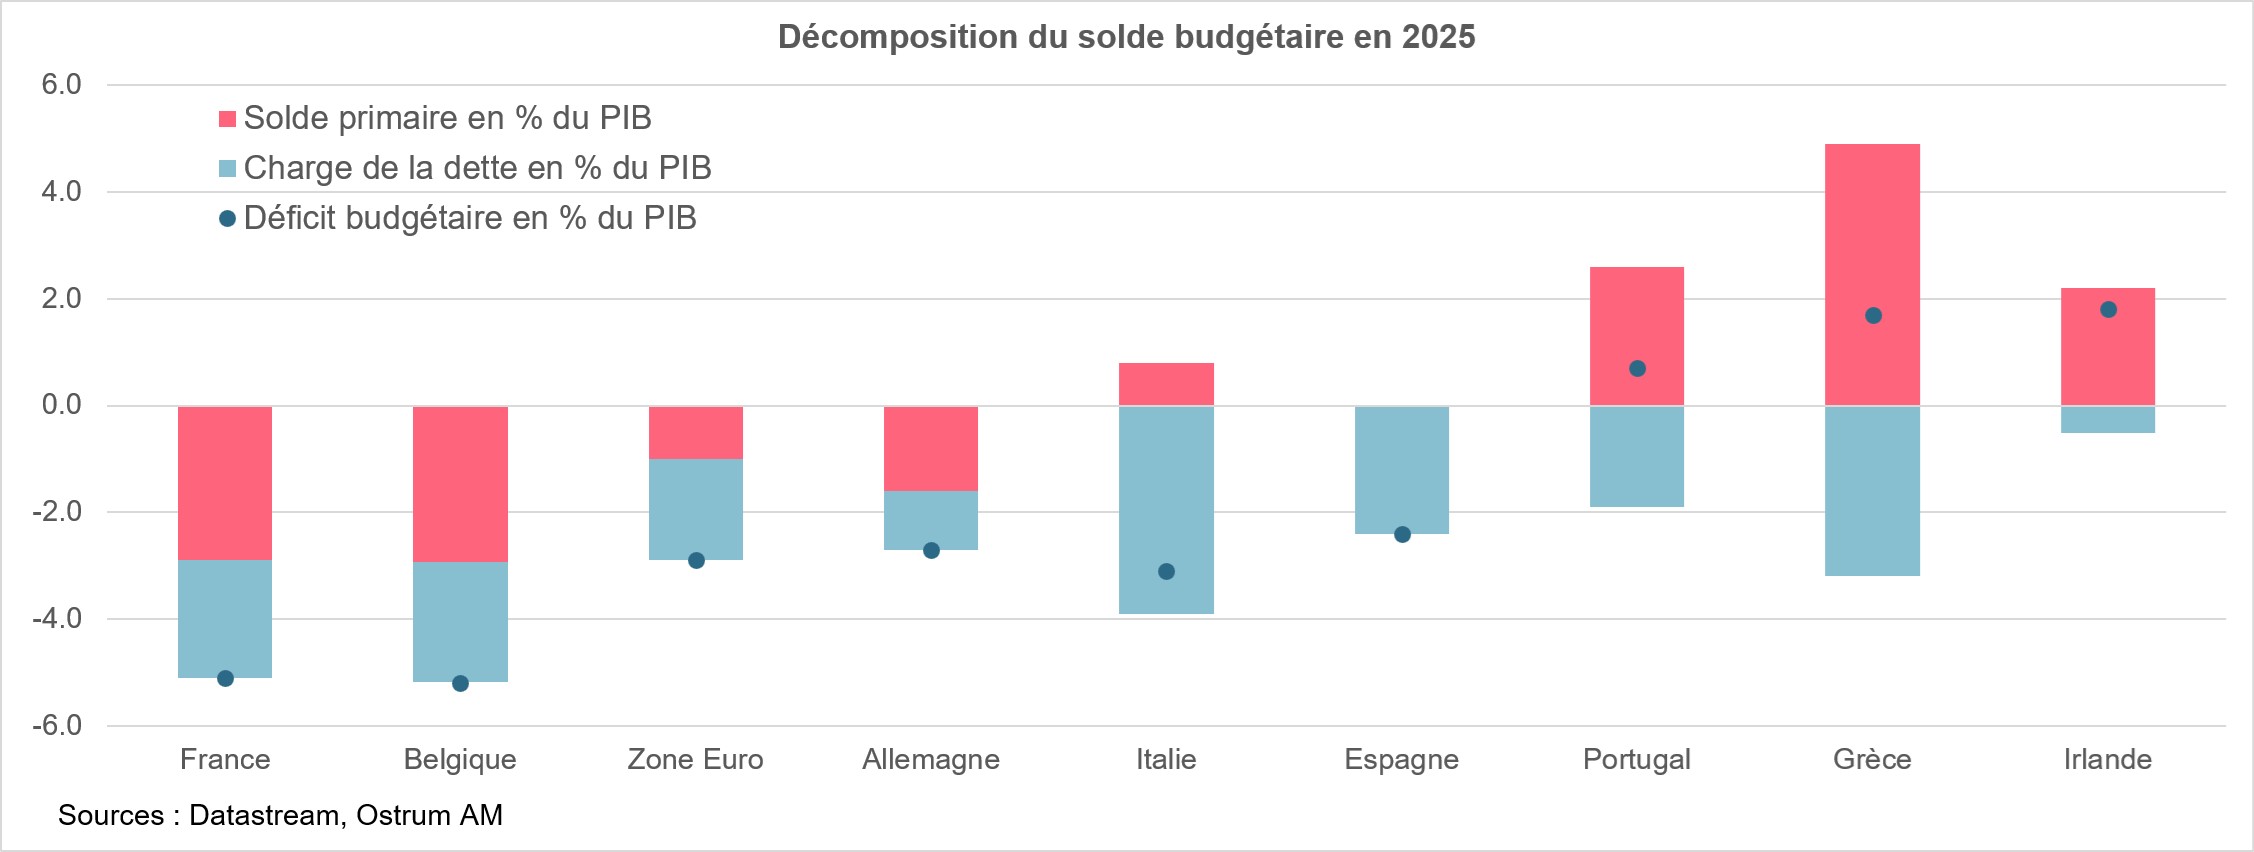
A cela s’ajoute la fin de la politique d’assouplissement quantitatif des banques centrales qui consistait à acheter massivement des obligations d’Etat pour peser sur l’ensemble de la courbe des taux. La BCE réduit désormais la taille de son bilan en cessant de réinvestir les tombées des obligations arrivant à échéance dans le cadre de ses programmes d’achats d’actifs (APP et PEPP). La hausse des taux obligataires est également imputable, dans une moindre mesure, aux craintes budgétaires concernant les pays les plus endettés. Cette charge de la dette a représenté 2,2 % du PIB français en 2025.
… ce qui se traduit par une augmentation de la dette publique
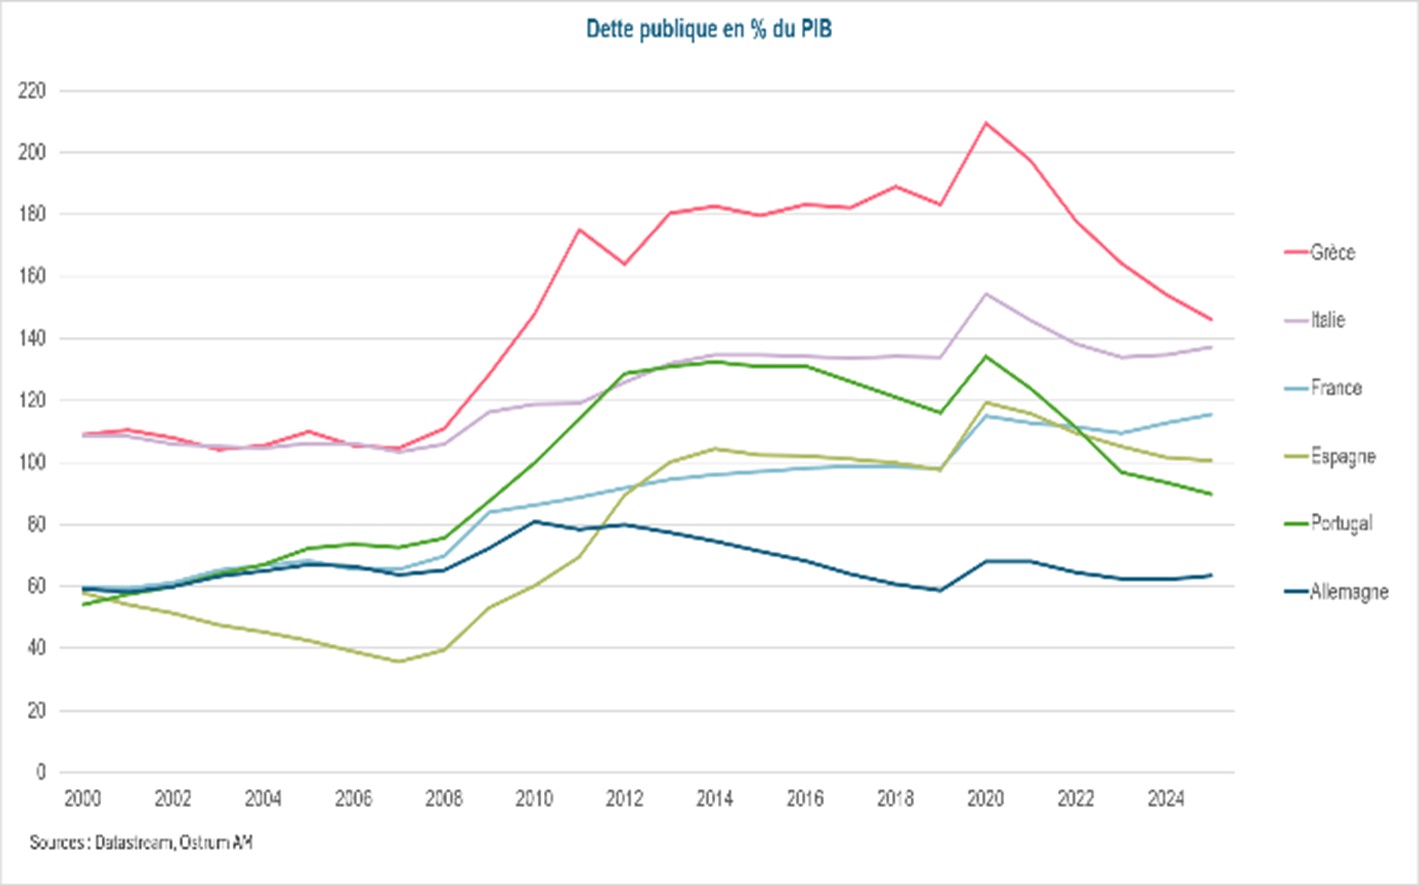
La France a un ratio de dette publique rapporté au PIB de 115,7 % en 2025, à comparer à 88,7 % pour la zone euro. C’est le 3ème ratio le plus élevé de la zone euro après la Grèce et l’Italie : 146,1 % et 137,1 % du PIB respectivement. Contrairement à ces pays, le ratio dette sur PIB de la France a retrouvé en 2025 des niveaux proches de ceux qui prévalaient en 2020, lors de la crise du Covid-19. Cela a résulté du maintien d’un déficit public élevé, et plus particulièrement du déficit primaire, alors que les surplus primaires de la Grèce et de l’Italie ont contribué à la réduction de la dette publique exprimée en % du PIB.
Nécessité de réduire rapidement le déficit public
La mission sur la transparence des finances publiques
En mai dernier, le gouvernement a mandaté quatre économistes indépendants afin d’évaluer les perspectives d’évolution des finances publiques d’ici 2030 et d’élaborer des scénarios de rééquilibrage à partir de 2027. Le rapport a été publié le 15 juillet. Ce dernier vise « à éclairer le débat public, notamment dans le cadre de la prochaine élection présidentielle, et alimenter les réflexions autour de la préparation du projet de loi de finances pour 2027 ».
Avant d’établir les scénarios de rééquilibrage, les auteurs ont élaboré la trajectoire des finances publiques à politique inchangée. Cela permet de mesurer dans un second temps l’ampleur de la consolidation budgétaire à réaliser par rapport à l’évolution spontanée des recettes et des dépenses publiques.
Trajectoire des finances publiques à politique inchangée
Aggravation du déficit public à près de 7 % du PIB en 2030
Le rapport indique qu’à politique inchangée, le déficit public se dégraderait fortement à partir de 2027, pour atteindre 5,9 % du PIB, et continuerait d’augmenter par la suite pour s’élever à près de 7 % du PIB en 2030 (6,8 %).
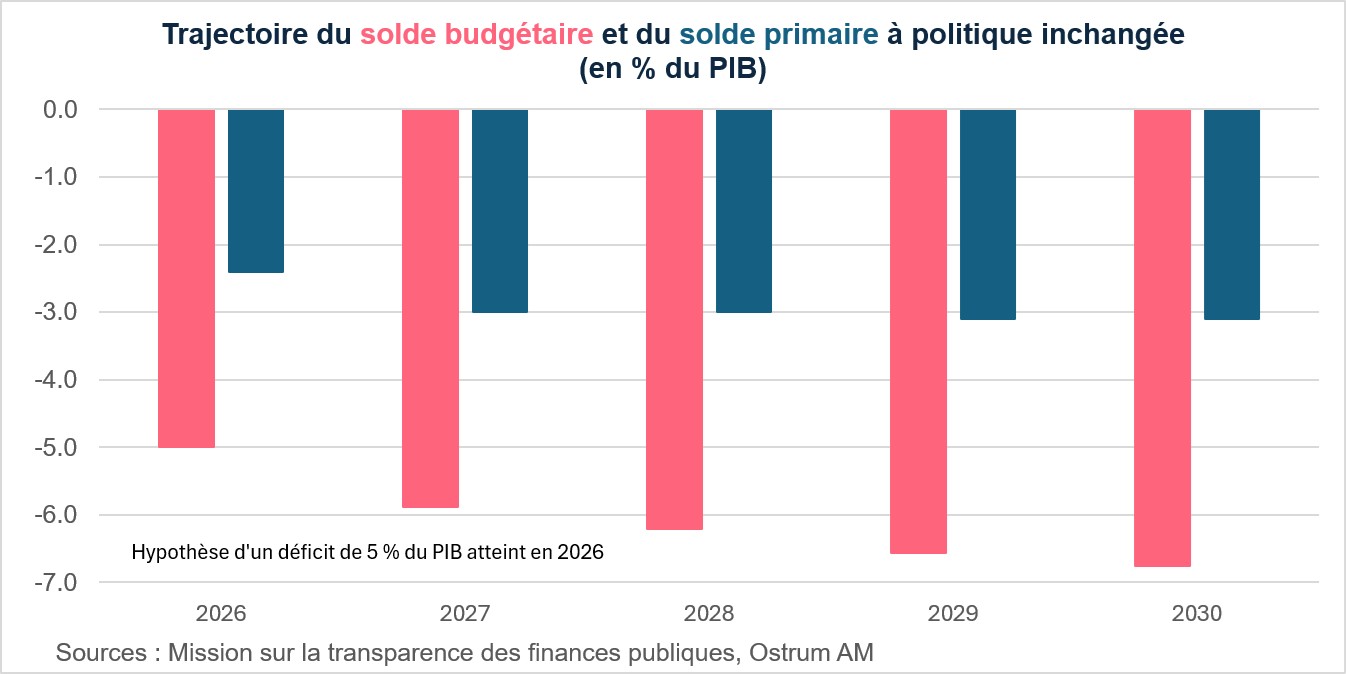
Cette hausse du déficit public est liée essentiellement à l’évolution des dépenses publiques, charge de la dette comprise.
La moitié de cette dégradation survient dès 2027 (à hauteur de 0,9 point de PIB). Cela résulte de 4 facteurs : la hausse durable de la charge de la dette pour près d’un tiers, l’augmentation des dépenses du ministère des armées dans le cadre de la loi de programmation militaire, l’accroissement des dépenses en matière de retraite (en raison notamment de la suspension de la réforme des retraites) et de santé et, sur le plan des recettes, la fin de la contribution exceptionnelle sur les bénéfices des grandes entreprises.
Par la suite, de 2028 à 2030, la hausse du déficit est uniforme, de l’ordre de 0,3 point de PIB par an. Celle-ci résulte essentiellement de l’augmentation de la charge d’intérêt : les obligations arrivant à échéance et contractées à des taux très bas sont refinancées progressivement à des taux plus élevés. Cela se traduit par une hausse de la charge de la dette de 10 Mds d’euros par an. A cela s’ajoutent l’augmentation des dépenses de retraites et santé, liée au vieillissement de la population, ceci en dépit de la réinstauration de la réforme des retraites en 2028, ainsi que la hausse programmée des dépenses militaires. De 2027 à 2030, le déficit primaire reste ainsi élevé : entre 3 % et 3,1 % du PIB.
Ces estimations supposent que la cible de 5 % du PIB de déficit sera atteinte en 2026. Or cela ne sera pas le cas compte tenu d’une croissance plus faible que prévu (le gouvernement a revu ses prévisions de croissance à la baisse à 0,5 % contre 1 % initialement) et de l’augmentation plus importante qu’anticipée de la charge de la dette, consécutive aux tensions sur les taux obligataires. Le Premier ministre a ainsi annoncé une révision en hausse de la prévision de déficit à 5,4 % du PIB en 2026. Cela dégrade mécaniquement la trajectoire des finances publiques à l’horizon 2030.
Hausse graduelle de la dette publique à 131 % du PIB en 2030
À politique inchangée, l’aggravation du déficit public se traduit par une augmentation progressive de la dette publique rapportée au PIB de l’ordre de 13 points de PIB entre 2026 et 2030. Elle passerait d’un niveau de 118 % du PIB en 2026 (hypothèse basée sur le rapport d’avancement annuel présenté par la France à l’UE) à 130,5 % en 2030. Cela est lié principalement à la persistance d’un déficit primaire élevé.
La stabilisation du ratio dette sur PIB nécessite l’atteinte d’un solde primaire à l’équilibre, lorsque le taux de croissance nominal est égal au taux de croissance apparent de la dette (charge d’intérêts rapportée au stock de dette, soit le taux moyen de la dette). En 2026, le taux de croissance nominal (g) et le taux apparent de la dette (r) sont égaux, mais comme le solde primaire est en déficit, cela se traduit par une augmentation du ratio dette sur PIB.
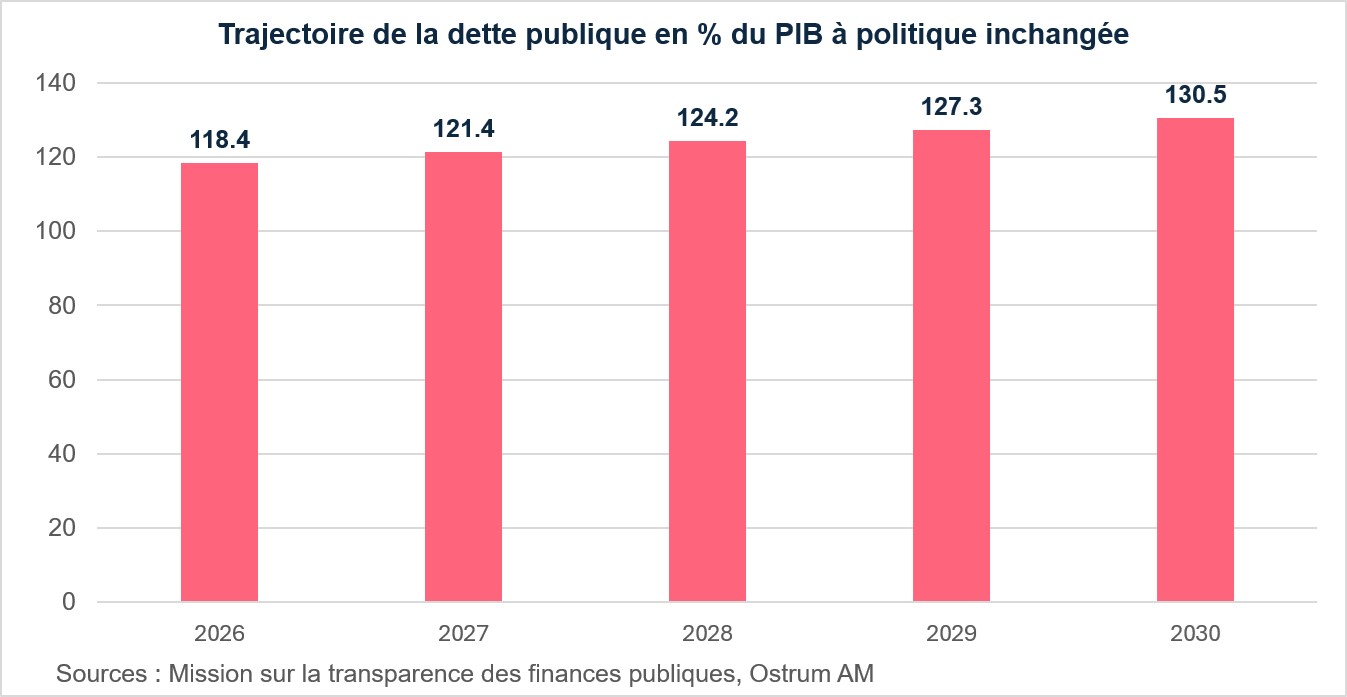
A partir de 2029, un autre facteur entre en jeux à côté du surplus primaire élevé : l’effet boule de neige. Le taux apparent de la dette devient supérieur au taux de croissance nominal (r-g > 0), cela se traduit par une hausse du ratio dette publique sur PIB même lorsque le solde primaire est à l’équilibre ou proche de celui-ci. L’augmentation rapide de la dette publique rapportée au PIB accroît le risque de défiance de la part des investisseurs. Ces derniers pourraient exiger des taux d’intérêt plus élevés pour acquérir des obligations d’Etat françaises ce qui augmenterait davantage la charge d’intérêt, le déficit public et la dette.
Un effort de l’ordre de 125 Mds d’euros d’ici 2032 est nécessaire pour stabiliser le ratio dette sur PIB
Afin d’assurer la soutenabilité des finances publiques, la stabilisation du ratio dette publique sur PIB est une condition nécessaire. Pour y parvenir lorsque (r-g) est positif, il est nécessaire de dégager un surplus primaire. Le solde primaire stabilisant est le produit de (r-g) par le stock de dette initial. Dans le rapport, les 4 économistes estiment qu’il faudrait dégager un excédent structurel primaire de 0,8 % du PIB en 2032 afin de stabiliser le ratio dette sur PIB à hauteur de 120 %. Cela représente un effort total de 3,6 points de PIB sur 5 ans, soit 125 Mds d’euros d’économies à réaliser d’ici 2032. Cette estimation tient compte de l’évolution tendancielle des dépenses publiques et de la hausse des taux d’intérêt, ces derniers devenant supérieurs au taux de croissance potentielle.
Afin de se laisser des marges de manœuvre en cas de crise, le Conseil d’Analyse Economique recommande de dégager un excédent primaire plus élevé que le solde primaire stabilisant, à hauteur d’1 point supplémentaire. Cela correspondrait à un effort à réaliser de 160 Mds d’euros d’ici 2032 après prise en compte du tendanciel.
Les auteurs insistent sur le fait d’agir dès la 1ère année : « Le coût de l’inaction en 2027 est rédhibitoire ». Différer les mesures se traduirait par un effort plus important à réaliser dans un délai plus court ce qui risquerait de peser sur la croissance et d’affecter la confiance des investisseurs, alors qu’agir dès 2027 permettrait d’infléchir rapidement la trajectoire de la dette.
Le rapport préconise d’agir sur les 3 piliers à la fois : une baisse des dépenses publiques, une hausse des recettes publiques et des réformes structurelles afin d’accroître la croissance. Les auteurs soulignent qu’il est nécessaire de se concentrer « en premier lieu sur les principaux postes de la dépense publique », celles-ci étant parmi les plus élevées de la zone euro (exprimées en % du PIB) après la Finlande (57,2 % du PIB en 2025 contre 49,7 % pour la zone euro en 2025 selon la commission européenne). Pour les auteurs, une désindexation, à l’exception des minima sociaux et du minimum vieillesse, ne devrait pas être exclue à court terme. Les marges de manœuvre sont en revanche réduites pour augmenter les prélèvements obligatoires en raison de leur niveau élevé et de la concurrence fiscale.
Conclusion
Les conclusions du rapport de la mission sur la transparence des finances publiques sont sans appel. Il y a urgence pour la France de prendre des mesures afin de stabiliser le ratio de dette publique. Un effort de 125 Mds d’euros d’ici 2032 est nécessaire et devrait porter en premier lieu sur la maîtrise des dépenses publiques. Le rapport insiste sur le fait qu’il faut agir dès 2027, un report de l’ajustement à 2028 étant rédhibitoire. Différer l’ajustement se traduirait par un effort plus important à réaliser dans un court délai, ce qui risquerait de peser sur la croissance et d’affecter la confiance des investisseurs, alors qu’agir dès 2027 permettrait d’infléchir rapidement la trajectoire de la dette. Pour y parvenir, une réelle volonté politique est absolument nécessaire.
Aline Goupil-Raguénès
Le graphique de la semaine
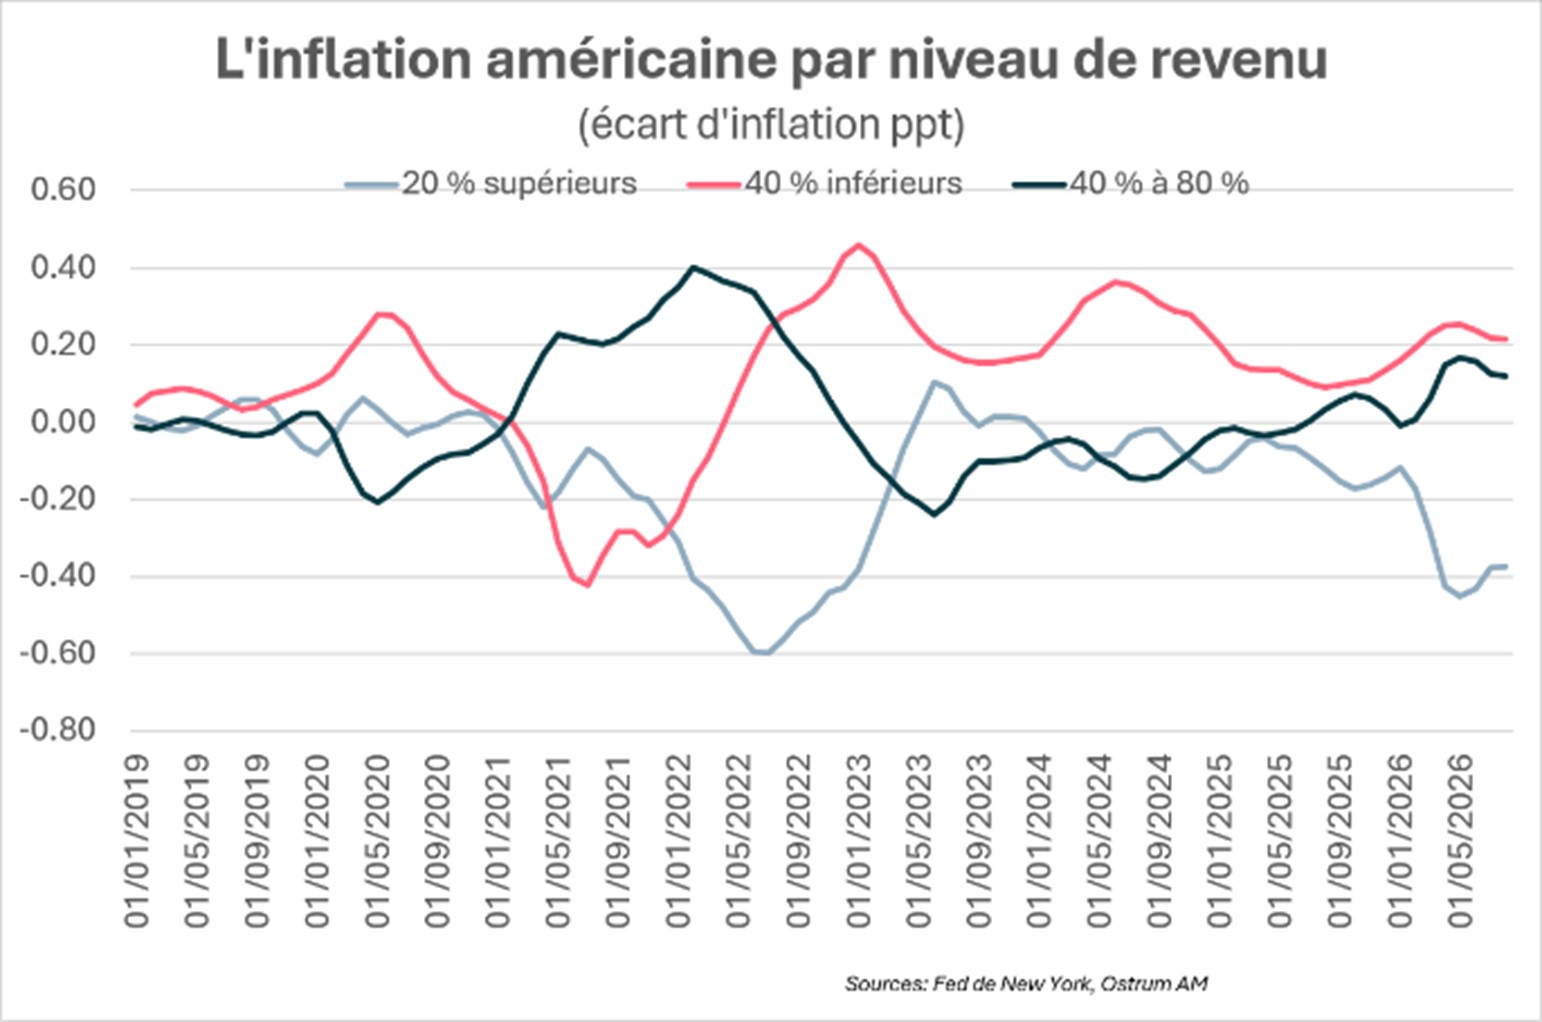
Une étude de la Fed de New York nous éclaire sur les effets asymétriques de l’inflation en fonction du revenu des ménages. Le graphique ci-contre montre l’écart à la moyenne de l’inflation subie par différentes cohortes de ménages. Il apparait que l’inflation est 0,2 % supérieure à la moyenne pour les ménages ayant des revenus parmi les 4 derniers déciles. La classe moyenne dont les revenus se situent entre les 5ème et 8ème déciles subissent également une moyenne supérieure de 0,12 % à la population générale. En revanche, le coût de la vie des 20 % les plus riches augmente moins vite (de 0,4 pp) que l’ensemble de la population. Ces écarts proviennent des hausses de prix particulièrement fortes sur les biens de première nécessité (énergie, alimentation) qui pèsent davantage dans la consommation des moins fortunés.
Le chiffre de la semaine
350
350 pb : le niveau sans précédent du spread entre le T-note américain à 10 ans et l’emprunt chinois de référence.
La revue des marchés :
- Iran/États-Unis : Des négociations pour rouvrir le détroit d'Ormuz en marge de la réunion des Nations Unies.
- États-Unis : La croissance pourrait atteindre 3 % au 3ème trimestre.
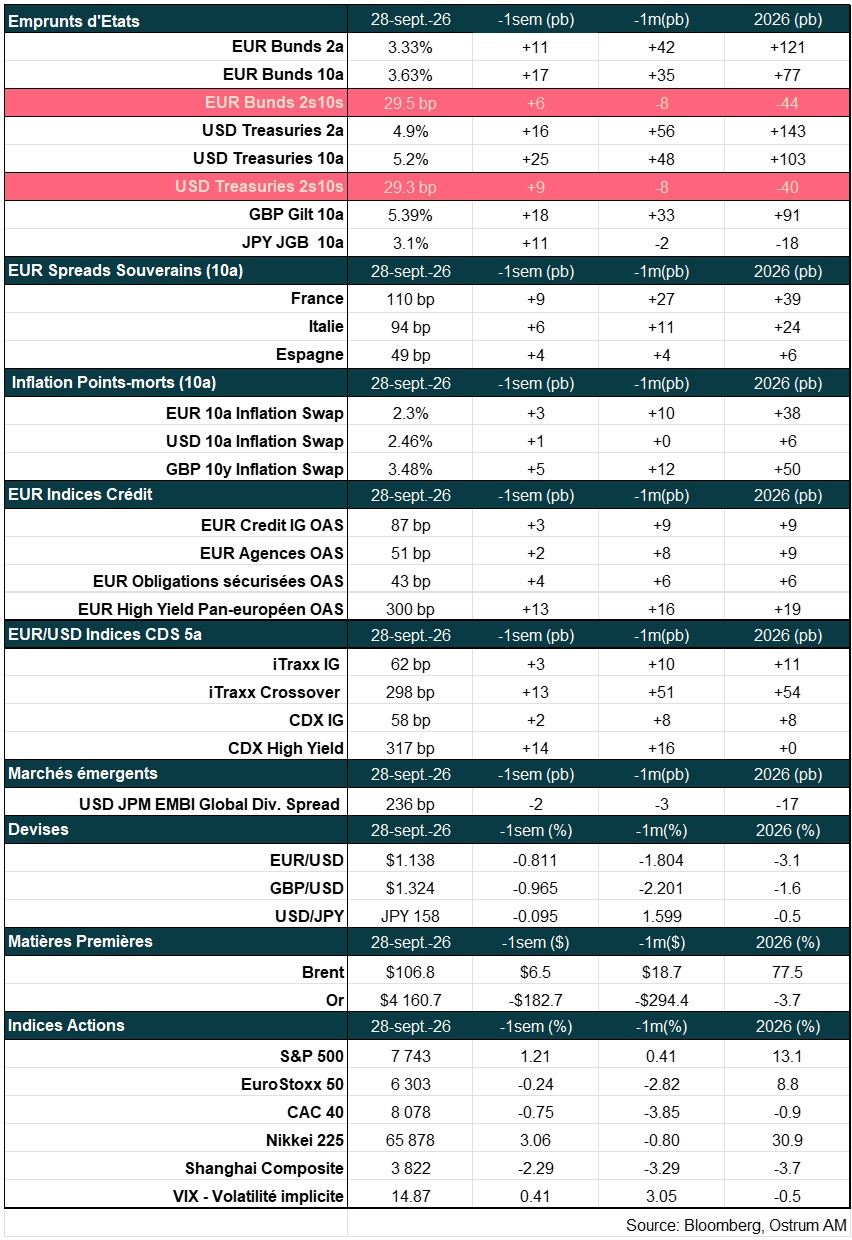
- Obligations : Les rendements ont brièvement touché 5,20 % dans le sillage de PMI américains plus solides.
- Swap spreads : Le swap spread à 2 ans s'élargit en réaction aux pressions sur les spreads de l'OAT.
Les marchés résistent aux taux longs
Les marchés actions s'inscrivent en hausse grâce à la baisse du brut et les signes d'une embellie économique.
La psychologie des marchés financiers reste intimement liée à l’évolution de la situation au Moyen-Orient. Des discussions entre l’Iran et les Etats-Unis, en marge de la réunion des Nations Unies, sont en cours pour rouvrir le détroit d’Ormuz, et le marché semble disposé à y croire. La visite de Xi à Washington n’a abouti à aucune annonce majeure, ni encadrement sur le développement de l’intelligence artificielle. La trêve dans la guerre commerciale est prolongée jusqu’au 10 janvier. Cependant, la hausse des taux réels s’est néanmoins accélérée et les pressions signes de tensions apparaissent sur les swap spreads courts en zone euro ou les marchés d’actions.
Sur le plan conjoncturel, les dernières données américaines pointent une embellie. La croissance au 3ème trimestre 2026 devrait avoisiner 3 % en termes annualisés. La consommation des ménages, alimentée par le crédit, rebondit en août. L’investissement en équipement en technologie (équipement et propriété intellectuelle) reste très dynamique, même si cela induit une forte détérioration du solde extérieur. Les enquêtes PMI préfigurent aussi une poursuite de la reprise en Europe. Certes, la croissance en zone euro est hétérogène avec le décrochage de la France au 1er semestre mais la confiance des entreprises est surprenante au regard du contexte international.
Les taux longs continuent de se tendre. Le T-note américain à 10 ans s’est approché de 5,20 %, entrainant le Bund vers 3,60 % et le Gilt à 5,40 %. L’accélération haussière est concomitante avec la publication de PMI avancés solides en septembre. Les points morts d’inflation ne sont pas en cause d’autant qu’il semble que l’Arabie Saoudite soit en mesure de reprendre les exportations de pétrole via Yanbu plus rapidement que prévu. Le baril de Brent s’échange à 105 $. Ces signaux de détente contribuent à une repentification des courbes de taux après le tournant restrictif des Banques centrales des semaines précédentes. Les marchés anticipent un resserrement monétaire brutal, notamment au Royaume-Uni où le spread entre le 2 ans et le repo est au plus haut depuis 2022. En zone euro, le Bund au-delà de 3,50 % n’a pas encore un impact significatif sur les spreads souverains. La prime sur l’OAT s’accroit toutefois de 3 pb pour terminer la semaine autour de 108 pb.
Les spreads de crédit sont globalement stables. On note néanmoins l’écartement des swap spreads consécutifs aux tensions sur les CDS bancaires en France, reflétant le risque de crédit souverain local. Le swap spread à 2 ans se situe désormais à 26 pb. A ce stade, la prime de crédit contre swap reste en revanche étale autour de 65 pb concernant l’investment grade européen. Il existe néanmoins un niveau de taux susceptible d’engendrer un écartement homothétique des primes de risque sur le marché du crédit et les actions. Les indices actions ont rebondi la semaine passée, grâce à la technologie en Asie et aux Etats-Unis. L’Europe progresse également d’1 % en cinq séances. Le dollar fort n’est pas un obstacle à la performance des actifs risqués.
Axel Botte
Marchés financiers
-
Axel Botte Directeur stratégie marchés