Chaque mois, nous partageons les conclusions du comité d’investissement stratégique mensuel qui résume les vues d'Ostrum AM sur l’économie, la stratégie et les marchés.
Perspectives au 18/09/2026.
La lettre du CIO
Warsh marque son indépendance
Le tournant restrictif de la Fed annoncé à Jackson Hole s’est concrétisé en septembre par une hausse de 25 pb des Fed funds, qui devrait en préfigurer d’autres tant que la tendance de l’inflation ne revient pas vers la cible. La BCE, la BoJ et d’autres Banques centrales (RBA, RBNZ) durcissent le ton afin d’éviter une diffusion du choc pétrolier aux autres secteurs de l’économie. L’avancée des houthis vers la porte d’entrée de la Mer rouge constitue une nouvelle menace sur le commerce mondial… dont la croissance reste étonnamment solide au regard de la situation internationale et des contraintes climatiques actuelles (Rhin, Canal du Panama). L’activité est par conséquent résiliente en particulier en Europe malgré la croissance nulle en France au 1er semestre. Aux Etats-Unis, le marché du travail montre enfin des signes d’amélioration. La Fed juge que l’économie opère au plein emploi malgré les déséquilibres internes liés à l’IA. La capacité d’adaptation des entreprises se retrouve dans l’embellie des enquêtes manufacturières.
La hausse mondiale des taux réels à long terme se poursuit avec pour l’instant un effet négatif modéré sur les classes d’actifs risqués. La tension sur les taux provient de l’incertitude sur le comportement des Banques centrales et en premier lieu la Fed alors que la situation budgétaire fédérale se dégrade. Le risque existe qu'une hausse des taux déclenche un mouvement de baisse des actions. L’autre risque majeur est un rebond du yen synonyme de débouclement des carry trades et de rapatriement des capitaux au Japon. La BoJ a la clé après les interventions hasardeuses menées cet été. Cependant, les croissances bénéficiaires sont restées solides, de sorte que les rotations sectorielles s’opèrent sans incidence sur la volatilité de marché. La bonne santé financière des entreprises contribue à la grande stabilité des spreads de crédit, investment grade comme high yield.
-
Gaëlle Malléjac CIO Ostrum AM
Vues économiques
Trois thématiques pour les marchés
-
Croissance
Aux États‑Unis, la croissance, reste essentiellement stimulée par l’investissement des entreprises en IA alors que la consommation est sans relief. Un frémissement apparait toutefois dans les dernières données d’emploi. En zone euro, l’activité a surpris favorablement malgré les nombreux vents contraires. La reprise va se poursuivre. En Chine, l’activité reste tirée par les exportations technologiques liées à la forte demande autour de l’IA.
-
Inflation
L’inflation américaine s’affiche à 3,4 % en août, principalement en raison la hausse des coûts de l’énergie. L’inflation sous-jacente se modère à 2,4 %. Les prix du brut ont ramené l’inflation en zone euro à 3,2 % en août, l’inflation sous jacente se maintenant à 2,4 %. L’inflation des services est stable à 3 %. L’inflation chinoise reste faible autour de 1 %. Les prix à la production ont progressé de 3,8% avec les prix de l’énergie et les politiques de réduction des surcapacités.
-
Politique monétaire
Comme il l’avait pré-annoncé à Jackson Hole, Kevin Warsh a procédé à la première hausse des taux Fed fund depuis 2023, de 25 pb, lors du FOMC de septembre. Il a également réitéré sa détermination à faire converger l’inflation à la cible de 2 %. La BCE a relevé ses taux directeurs de 25 pdb en septembre et devrait procéder à un nouvel ajustement dans les prochains mois afin de limiter les risques à la hausse de l’inflation. La PBOC n’est pas sous pression gardant le biais accommodant afin de soutenir la demande interne.
Points macroéconomiques : États-Unis
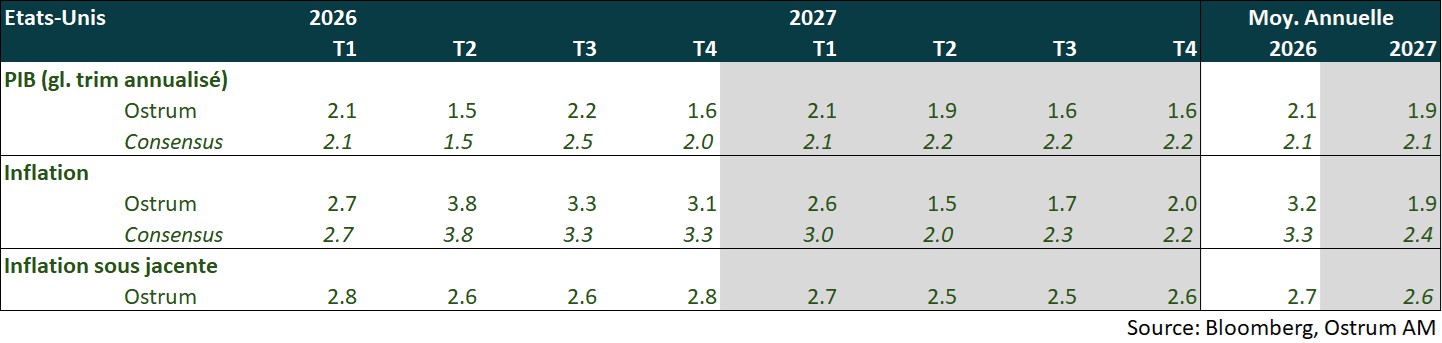
La demande d’investissement liée à l’IA est la seule source de croissance. Le dérapage budgétaire constitue un risque.
- Demande : la consommation est contrainte par les salaires réels et l’atonie de l’emploi. Le solde commercial se dégrade de nouveau avec la reprise de la guerre commerciale (importations technologiques). Cela va se poursuivre. L’investissement logement se stabilise mais sans espoir de reprise (pénurie et prix). L’investissement productif restera principalement tiré par l’IA (data centers, logiciels et R&D) mais des signaux de reprise apparaissent dans d’autres secteurs.
- Marché du travail : le taux de chômage est bas (4,1 %) en raison de l’effondrement de la participation. Le nombre de faillites indique des fragilités. La moitié des secteurs détruit des emplois. Les postes à pourvoir engendrent peu d’embauches. Toutefois, des signes d’amélioration sont apparus avec notamment le rebond de l’emploi temporaire.
- Politique budgétaire : la situation budgétaire constitue un risque majeur. Le remboursement des tarifs, les dépenses de Medicare/sécurité sociale et la charge d’intérêt ont fortement impacté le solde budgétaire cet été. L’administration n’a aucune stratégie pour réduire le déficit primaire. Les rachats de dette sont un pansement sur une jambe de bois.
- Inflation : l’inflation décélère progressivement (logement, biens hors alimentaire et énergie) malgré les chocs répétés (énergie, tarifs douaniers, El Niño en 2027). L’inflation devrait revenir vers 2 % l’an prochain. La hausse des marges sur les produits pétroliers distillés est sans précédent.
Points macroéconomiques : Zone euro
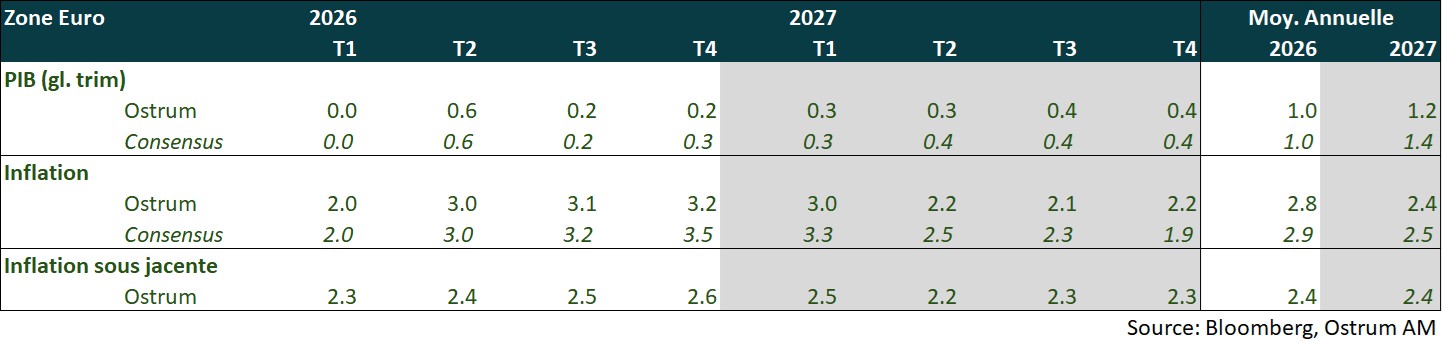
La croissance est restée résiliente face au choc énergétique, soutenue par celle des pays périphériques, Espagne en tête, et la mise en œuvre des plans allemands. Celle-ci devrait se poursuivre à un rythme modéré au 2ème semestre et se raffermir un peu en 2027 avec le ralentissement de l’inflation.
- Croissance hétérogène : La croissance est finalement ressortie à 0% au T1 contre -0,2% précédemment publié en raison de la révision de la croissance irlandaise et, dans une moindre mesure, allemande. Le rebond du PIB à 0,6 % en T2 est lié surtout à l’Irlande (correction de l’impact des multinationales du T1). L’Espagne reste la locomotive de la zone euro, la croissance en Allemagne et en Italie a été modérée alors que la France a échappé de peu à la récession.
- Demande interne : Cette résilience de la croissance doit être nuancée par la modération de la demande interne, à l’exception de l’Espagne. La consommation des ménages ralentit, affectée par les pertes de pouvoir d’achat consécutives à l’inflation plus élevée. Les chefs d’entreprises et les ménages restent prudents face à l’incertitude, ce qui pèse sur l’investissement productif et immobilier. La demande interne devrait progressivement s’améliorer en 2027, avec la modération de l’inflation, et l’investissement profiter de la poursuite de la mise en œuvre des plans allemands et des hausses des dépenses militaires et en IA dans l’UE.
- Demande externe : Les exportations ont soutenu la croissance de la zone euro au 2ème trimestre particulièrement en Allemagne (défense et IT) et en France (aéronautique). Les enquêtes d’août laissent présager la poursuite de cette tendance malgré la faible compétitivité et la concurrence accrue de la Chine.
- Politique budgétaire : À part l’Allemagne qui augmente significativement ses dépenses en infrastructures et de défense, les marges de manœuvre budgétaires sont réduites pour la plupart des pays. L’approche de la présidentielle rend impossible l’adoption de mesures de consolidation budgétaire significatives en France.
- Inflation : L’inflation s’est accélérée à 3,2 % en août en raison de la hausse des prix énergétiques liée au regain de tension au Moyen Orient. L’inflation sous-jacente s’est modérée à 2,4 % ne montrant pas de signes d’effet de second tour sur les salaires pour le moment. L’inflation se modèrera en 2027 dans le sillage des prix de l’énergie, l’inflation sous jacente devrait rester autour de 2,5% jusqu’au 1er trimestre 2027.
Points macroéconomiques : Chine
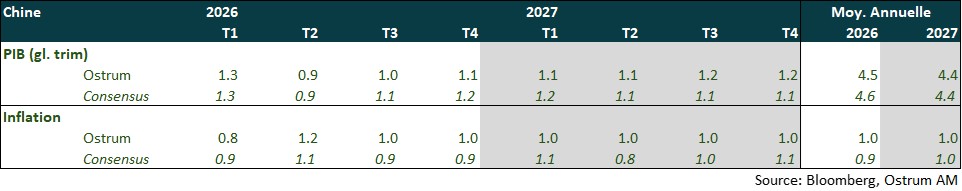
La divergence structurelle de l’économie s’accentue. L’essor de l’IA ne se propage pas au reste de l’économie, notamment à la consommation, nécessitant le soutien des pouvoirs publics.
- Activité : les fortes intempéries de l’été ont impacté les indicateurs conjoncturels du mois de juillet. L’activité devrait rebondir à l’image de l’amélioration des enquêtes PMI pour le mois d’août , tirée notamment par les exportations en produits technologique haut de gamme. L’essor de l’IA ne se propage pas au reste de l’économie , notamment la consommation, nécessitant le soutien des pouvoirs publics. Les autorités ont annoncé une nouvelle réglementation pour le secteur de l’immobilier visant à soutenir le secteur mais également à limiter les risques liés aux projets inachevés et aux créances douteuses. Ces nouvelles mesures risquent toutefois de pénaliser l’investissement à court terme.
- Exportations : les exportations (24 % GA) ont été résilientes au mois de juillet malgré les intempéries grâce à la hausse des prix sur les ordinateurs (67% GA) et semiconducteurs (117% GA). Celles liées à l’IA et aux technologies vertes continuent de bénéficier du cycle mondial d’investissement dans l’IA et la transition énergétique.
- Consommation : les ventes au détail ont ralenti à 0,6 % GA au mois de juillet après 1 % GA au mois de juin. La taxe sur les investissements à l’étranger a pénalisé les ventes dans le secteur de luxe (-10 % en juillet). Un nouveau plan (1er septembre) vise à porter les ventes au détail de biens de consommation a environ 8900 milliards de dollars d’ici 2030, en mettant l’accent sur la consommation verte, IA axée sur la santé, automobile et l’électroménager.
- Inflation : L’inflation pour le mois d’août est à 0,8% reflétant les pressions déflationnistes structurelles.
Politique monétaire : FED
Kevin Warsh sauve la crédibilité de la Fed
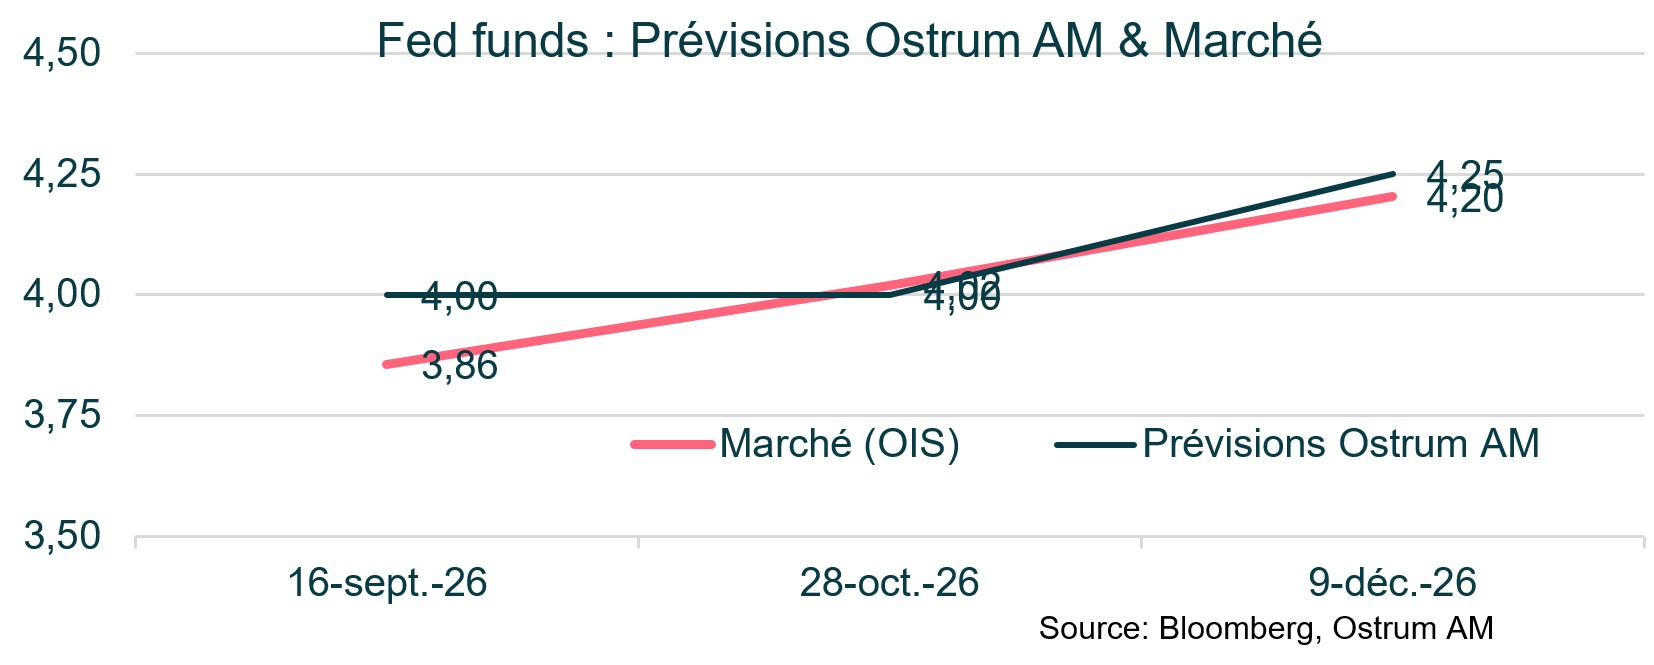
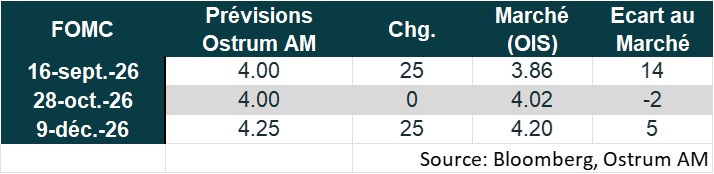
- Comme le laissait présager l’intervention de Kevin Warsh à Jackson Hole fin août, la Fed a relevé ses taux de 25 pb, le 16 septembre, pour la 1ère fois depuis juillet 2023. La décision de porter la fourchette d’évolution des taux Fed funds entre 3,75 % et 4 % a été prise à l’unanimité.
- La croissance est toujours jugée solide et le marché du travail cohérent avec une situation de plein emploi avec un taux de chômage demeurant faible (autour de 4,1 %).
- La décision de relever les taux a été motivée par le maintien d’une inflation élevée depuis trop longtemps. Selon le communiqué, cette décision permettra un retour plus rapide de l’inflation vers la cible de 2 %.
- Lors de la conférence de presse, Kevin Warsh a indiqué que les conditions financières n’étaient pas restrictives et que ce relèvement visait à enlever « une dose accommodante ».
- Les prévisions délivrées à la suite du FOMC révèlent qu’en moyenne (médiane) les membres de la Fed anticipent une nouvelle hausse des taux d’ici la fin de l’année et leur maintien à ce niveau en 2028. Une baisse de taux n’interviendrait pas avant 2028. Ces projections doivent être toutefois relativisées par le fait que Kevin Warsh n’y participe pas.
- La Fed se dit déterminée à assurer la stabilité des prix dans les meilleurs délais. Compte tenu des risques à la hausse pesant sur l’inflation, nous anticipons un nouveau relèvement des taux de 25 pb en décembre.
Politique monétaire : BCE
La BCE craint l’apparition d’effets de second tour
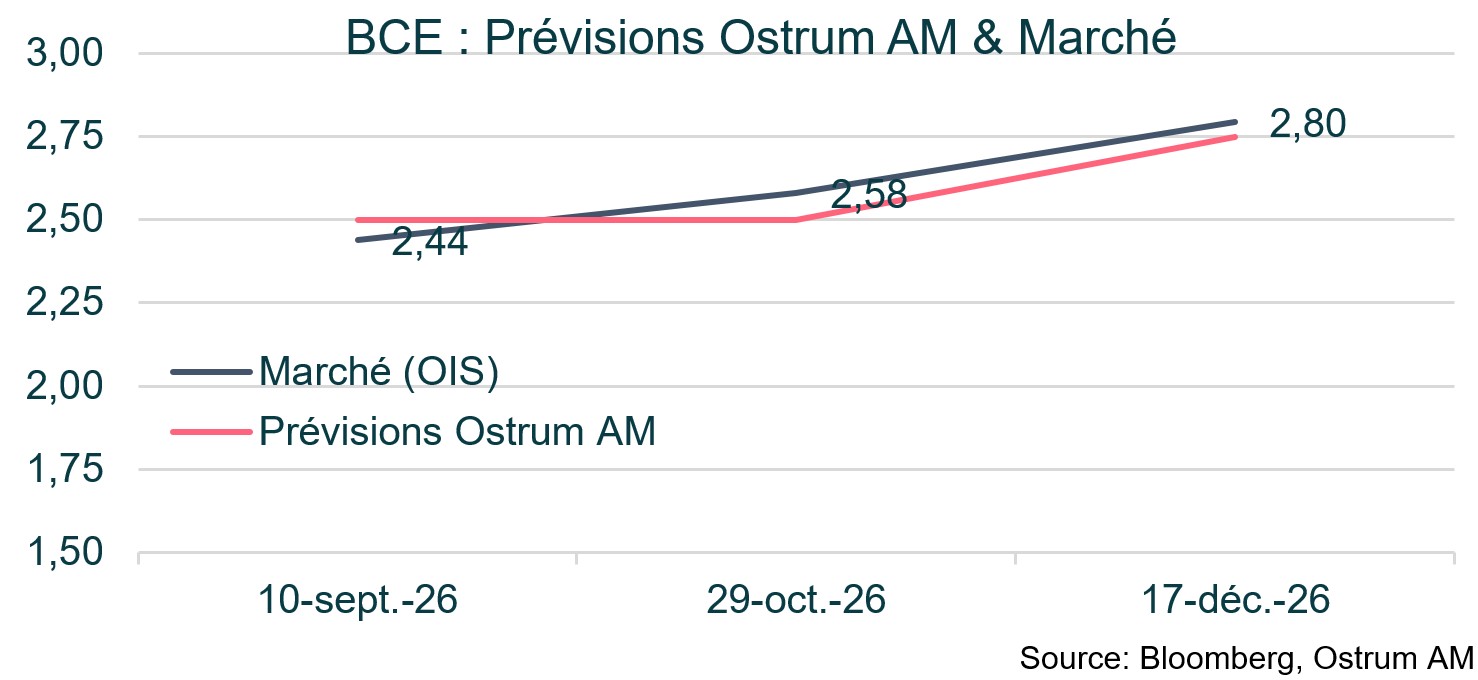
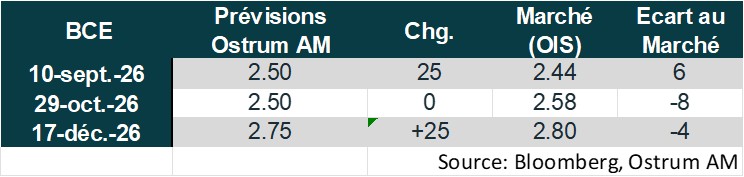
- Comme attendu, la BCE a relevé ses taux de 25 pb en septembre pour porter le taux de dépôt à 2,50 %, après les avoir augmentés de 25 pb en juin.
- Le communiqué accompagnant cette décision indique que l’inflation devrait rester bien supérieure à la cible pendant une période de temps prolongée.
- La croissance s’est révélée plus résiliente que prévu face au choc énergétique ce qui a conduit la BCE à revoir en hausse ses perspectives de croissance à 0,9 % en 2026 et 1,4 % en 2027. Elles sont maintenues à 1,5 % en 2028.
- La poursuite du conflit en Moyen Orient et leur impact sur les prix de l’énergie ont conduit la banque centrale à revoir en hausse ses perspectives d’inflation en 2027 et 2028 à 2,5 % et 2,1 % respectivement. Elles sont restées inchangées à 3 % en 2026. L’inflation sous-jacente a également été revue en hausse à 2,6 % en 2027 et 2,3 % en 2028 et maintenue inchangée à 2,5 % en 2026.
- Lors de la session des questions/réponses, Christine Lagarde s’est bien gardée de donner des indications sur ce que fera la BCE dans les prochains mois, réitérant le fait que les décisions seront prises réunion par réunion en fonction des données et informations disponibles.
- La tonalité du discours s’est révélée « hawkish », c’est-à-dire ferme par rapport au risque pesant sur l’inflation que la BCE considère orienté à la hausse, contrairement aux risques pesant sur la croissance qui sont jugés orientés à la baisse.
- C. Lagarde a indiqué que le choc énergétique pourrait encore s’aggraver et l’impact sur les autres prix et les salaires pourrait être plus important que prévu. Afin de bien ancrer les anticipations d’inflation, nous pensons que la BCE devrait relever de nouveau ses taux au mois de décembre.
Nos attentes de marché
Classes d’actifs
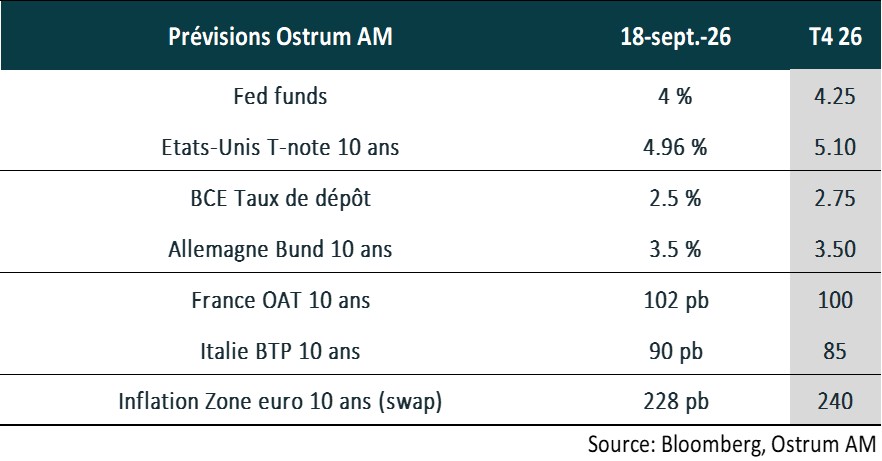
- Taux américains : Kevin Warsh a relevé les taux considérant que l’économie opérait au plein emploi. Une seconde hausse interviendra en décembre selon notre scénario. Le 10 ans devrait se tendre vers 5,10 %.
- Taux européens : la BCE resserra les taux en décembre pour peser sur les anticipations d’inflation. Le Bund à 10 ans oscillera autour de 3,50% jusqu’à la fin de l’année.
- Spreads souverains : le mouvement d’écartement semble intégrer les difficultés budgétaires françaises. Le spread avoisinera 100 pb en fin d’année. Le BTP subit l’écartement d’autant que le gaz s’est renchéri. L’emprunt italien devrait coter 85 pb en fin d’année.
- Inflation zone euro : les anticipations d’inflation à long terme ont dérivé sous l’effet du choc pétrolier et cela devrait continuer en fin d’année.
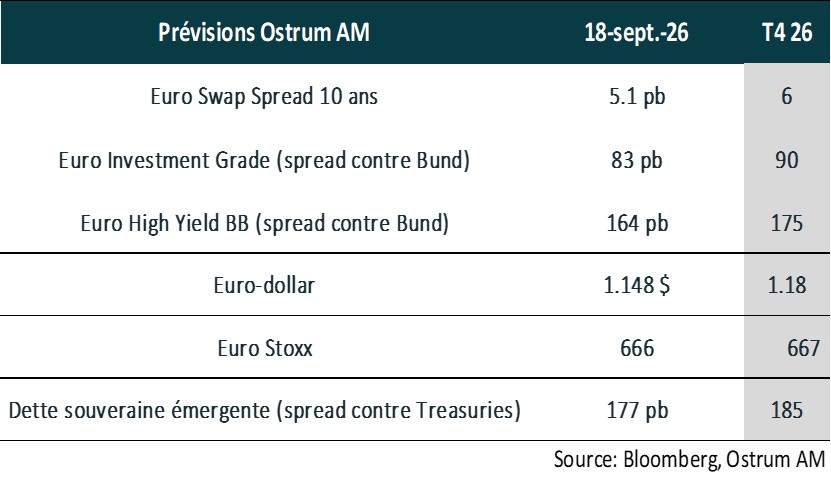
- Crédit euro : les spreads de crédit IG se sont légèrement écartés depuis la rentrée, et ce mouvement devrait se poursuivre au T4. La bonne santé des entreprises ralentit l’ajustement des spreads.
- High yield euro : le taux de défaut reste contenu et inférieur à la moyenne de long terme, les spreads s’écarteront légèrement.
- Taux de change : la tendance structurellement baissière du billet vert devrait reprendre à mesure que le marché digère le tournant restrictif de Warsh.
- Actions européennes : Un marché actions stable à l’horizon de fin 2026. Les marges élevées et la contribution du secteur pétrolier compenseront des valorisations sous pression de la hausse des taux réels.
- Dette émergente : l’EMBIG résiste à la crise iranienne, attirant même des flux se détournant des Treasuries. Les spreads resteront serrés à 185 pb selon le nouvel indice.
-
Axel Botte Directeur stratégie marchés
-
Aline Goupil-Raguénès Stratégiste pays développés
-
Zouhoure Bousbih Stratégiste pays émergents