Toutes les semaines, retrouvez la revue des marchés et le thème de la semaine par nos experts : Axel Botte, Aline Goupil-Raguénès et Zouhoure Bousbih dans MyStratWeekly et son podcast.
Écouter le podcast
(Écouter) le podcast d’Axel Botte et Zouhoure Bousbih :
- Revue de la semaine – La Fed relève son taux, la BoE maintient un statu quo précaire et la BoJ déçoit ;
- Thème – Panda Bonds : « le moment dollar » du yuan ?
Les slides du podcast
Télécharger les slides du podcastLe thème de la semaine : Panda bonds : « le moment dollar » du yuan ?
- A l’instar du dollar américain dans les années 1920, Pékin cherche désormais à faire évoluer le rôle du yuan comme monnaie de commerce à celui de monnaie de financement international ;
- Les obligations Panda et Dim Sum sont les jalons de cette nouvelle phase d’internationalisation ;
- Les obligations Panda connaissent un essor similaire à celui du dollar au XXe siècle : le faible coût du financement en renminbi, la diversification monétaire recherchée par les emprunteurs et la fragmentation géopolitique soutiennent cette dynamique ;
- Cependant, la Chine emprunte une voie différente misant plutôt sur la construction d’un écosystème financier autour du yuan que sur une libéralisation complète de son compte de capital ;
- Si cette stratégie réussit, l’internationalisation du yuan pourrait progresser significativement sans que la Chine ait à renoncer au contrôle de son système financier ;
- C’est précisément ce qui distingue le « moment yuan » du « moment dollar ».
Panda bonds : « le moment dollar » du yuan ?
L’histoire monétaire montre que la domination d’une monnaie internationale n’est jamais immuable. Si la livre sterling a longtemps conservé son statut grâce aux effets de réseau, c’est finalement le développement des marchés financiers américains qui a permis au dollar de s’imposer dès 1929 comme principale monnaie internationale. Aujourd’hui, le yuan suit une trajectoire différente mais présente une similitude fondamentale : la Chine cherche à faire du renminbi non plus seulement une monnaie de règlement commercial, mais également une monnaie de financement et d’investissement. L’essor des obligations Panda constitue-t-il pour le yuan l’équivalent du « moment dollar » des années 1920 ?
L’internationalisation du yuan franchit une nouvelle étape
Une progression initialement portée par les échanges commerciaux
L’internationalisation du yuan a d’abord reposé sur le commerce extérieur chinois.
Pékin cherche désormais à faire évoluer le rôle du yuan de monnaie de commerce vers une monnaie de financement international…
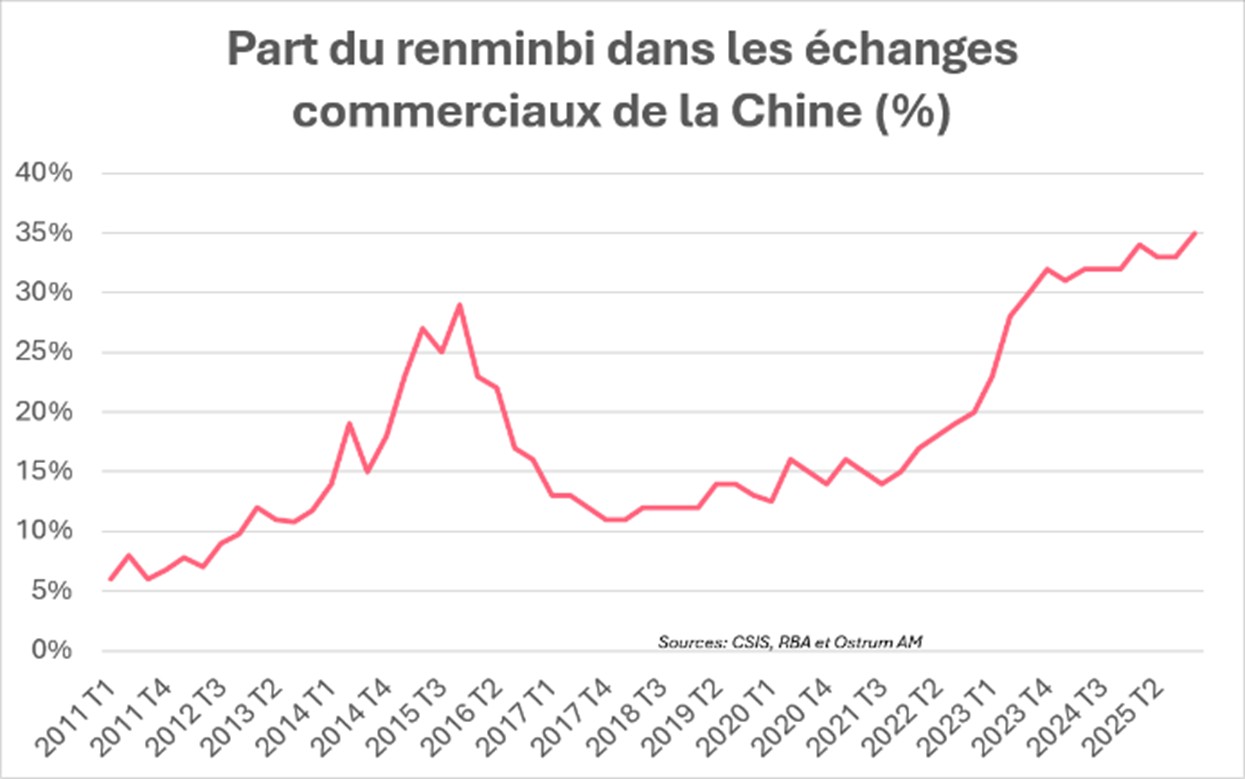
La part des échanges chinois réglés en yuan est passée de moins de 20 % en 2021 à environ 35 % aujourd’hui, tandis que le renminbi est devenu en 2023 la devise la plus utilisée pour les paiements transfrontaliers liés à la Chine, devant le dollar, comme le montre le graphique ci-contre.
Cette progression a été soutenue par des accords commerciaux bilatéraux, au développement des infrastructures de paiement à l’image de CIPS (Cross-Border Interbank Payments System), système de paiement international chinois, et le développement de banques de compensation offshore.
Du règlement commercial au financement international
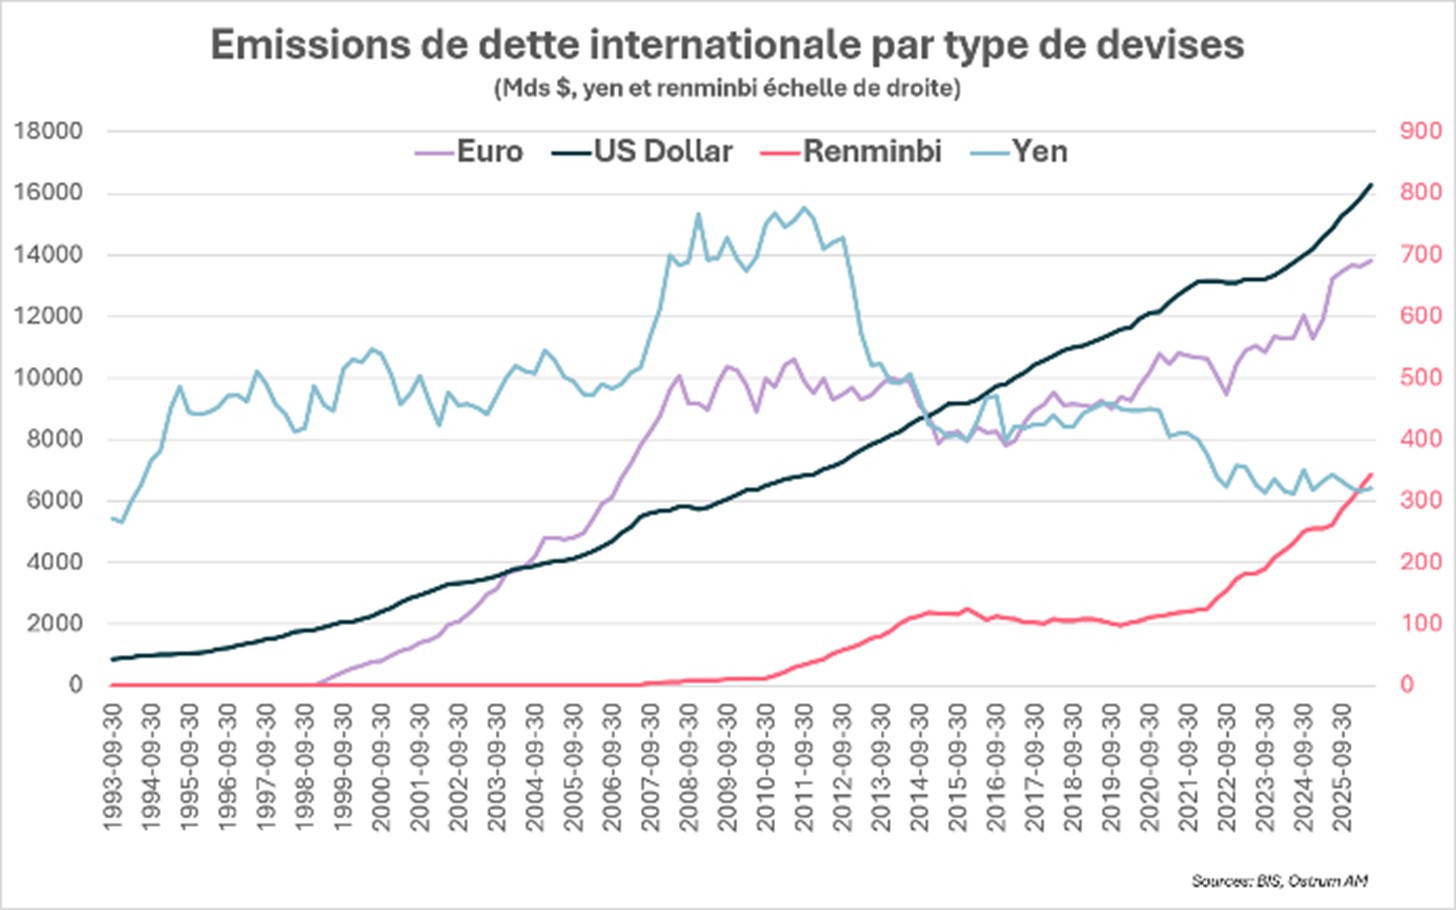
Pékin cherche désormais à faire évoluer le rôle du yuan d’une monnaie principalement utilisée dans ses échanges commerciaux vers une monnaie de financement et d’investissement internationale.
Or, malgré ses progrès, la dette libellée en renminbi ne représente qu’environ 1 % du marché mondial des obligations internationales, équivalent à la part du yen japonais, comme l’illustre le graphique ci-dessus.
Pékin veut profiter de l’essor des obligations Panda (émises en yuan en Chine par des entités étrangères) afin d’accélérer l’internationalisation du yuan comme monnaie de financement.
Les obligations Panda : au cœur de la nouvelle phase d’internationalisation
… En s’appuyant sur l’essor rapide des obligations Panda et Dim Sum…
Les obligations Panda (Panda bonds) constituent un levier essentiel pour accroître l’utilisation du yuan dans les financements internationaux.
Les obligations Panda, émises sur le marché domestique chinois par des emprunteurs étrangers, connaissent une forte expansion.
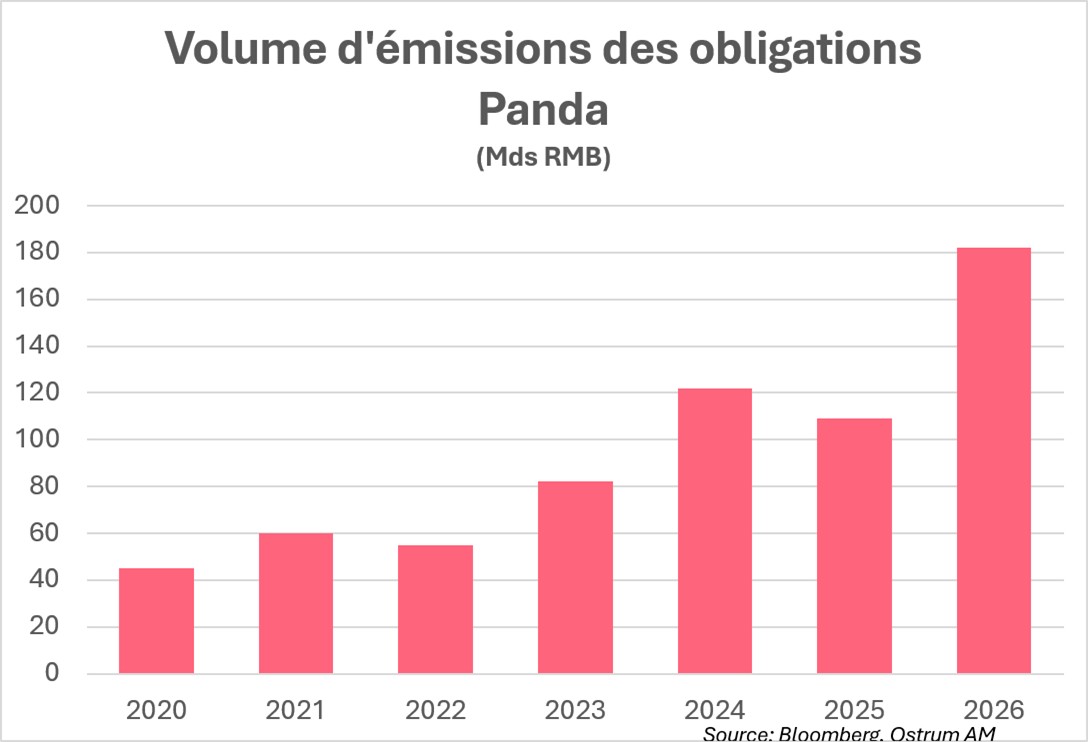
Les émissions atteignent des niveaux records (180 milliards de dollars cumulés à la mi-août, soit une augmentation de plus de 65 % par rapport à 2025), et attirent désormais non seulement les entreprises multinationales souhaitant financer leurs activités en Chine, mais également des Etats souverains ainsi que les entités publiques.
Parallèlement au marché des obligations Panda, le marché des obligations Dim Sum (Dim Sum bonds) émises en yuan sur les marchés offshore, principalement à Hong Kong, poursuit également sa croissance rapide. Les émissions atteignent des niveaux records près de 830 milliards de yuans depuis le début d’année 2026, soit une hausse de plus de 30 % par rapport à l’année dernière.
L’essor simultané de ces deux marchés accroît la quantité d’actifs financiers en renminbi disponibles pour les investisseurs internationaux et favorise la circulation de la devise en dehors de la Chine continentale.
Les Panda bonds et les Dim Sum Bonds ne constituent toutefois pas une fin en soi. Ils représentent avant tout des instruments permettant de renforcer la présence du yuan dans les portefeuilles internationaux et de développer une courbe de taux en renminbi de plus en plus complète.
Les obligations Panda : un mécanisme proche de celui qui a porté le dollar au XXe siècle
Transformer une puissance commerciale en puissance financière
… A l’image du dollar américain dans les années 1920…
Dans les années 1920, les États-Unis ont converti leur puissance commerciale en puissance financière grâce au développement de marchés de capitaux profonds et liquides. C'est exactement le pont que le yuan franchit en 2026. L’essor des obligations Panda et Dim Sum fait basculer le renminbi d'une monnaie de facturation commerciale à une monnaie de financement et d'investissement mondiale.
L’avantage du coût de financement
En 1929, New York supplante définitivement Londres car les banques américaines disposent de liquidités massives et compétitives face à un Royaume-Uni économiquement stagnant. Le yuan bénéficie aujourd'hui d'un avantage de coût de financement.
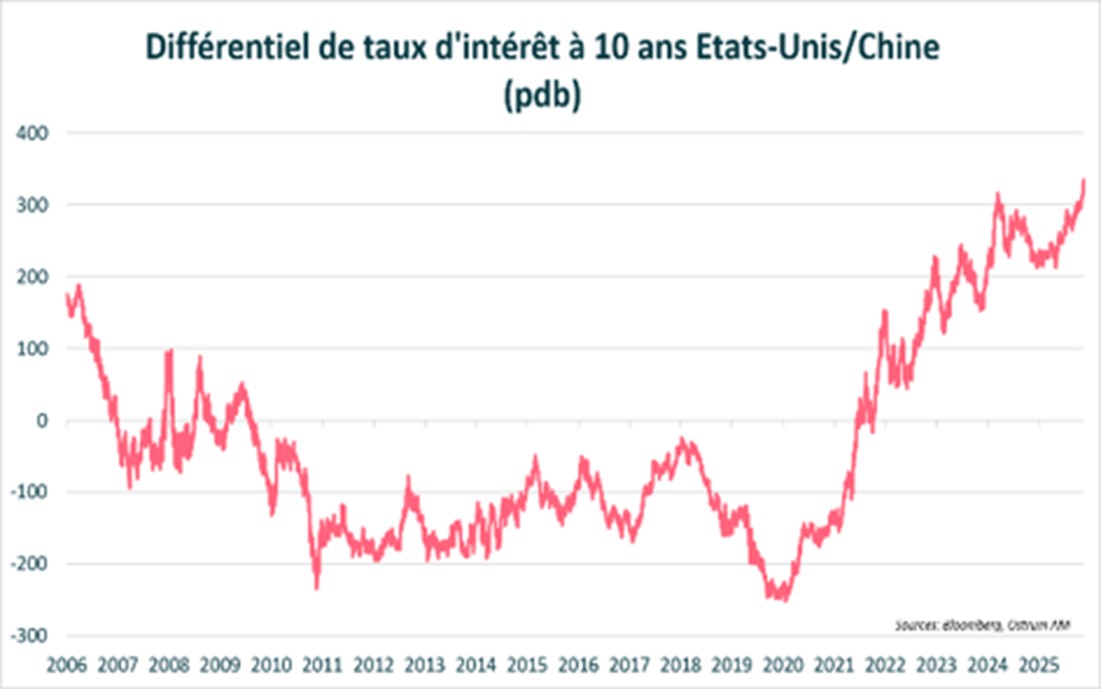
Le différentiel de taux d’intérêt à 10 ans entre la Chine et les Etats-Unis dépasse désormais 300 points de base comme le montre le graphique ci-contre.
Les emprunteurs étrangers peuvent ainsi accéder à des financements en yuan parfois inférieurs à 2 %, favorisant le développement du marché des obligations Panda.
Une alternative au dollar
… Mais en empruntant une voie différente fondée sur la construction d’un écosystème international autour du yuan…
En 1929, les banques centrales et les États cherchaient une alternative au monopole de la Livre sterling. Les Panda bonds répondent également aujourd’hui à la volonté de nombreux pays de diversifier leurs sources de financement, notamment à ceux confrontés à un accès plus difficile aux marchés en dollar. Les émissions récentes de l'Indonésie (7 milliards de yuans), du Kazakhstan (6,6 milliards de yuans), de la Slovénie (4 milliards de yuans) ou encore les projets du Brésil (5 milliards de yuans) illustrent cette tendance. L’accès aux obligations Panda reste largement réservé aux signatures les moins risquées ou bénéficiant d'un soutien institutionnel tel que le Fonds monétaire international. Le Kenya est actuellement en discussion avec l’AIIB pour émettre 500 millions de dollars de Panda bonds.
L’intérêt du marché des obligations Panda est donc à la fois financier et géopolitique.
Une stratégie différente de celle du dollar : la Chine construit un écosystème financier international autour du yuan
L'expérience américaine montre que le dollar est devenu la principale monnaie internationale grâce à une combinaison de libre circulation des capitaux, de profondeur financière et d'intégration mondiale des marchés.
La Chine emprunte une voie différente. Plutôt que d'ouvrir totalement son compte de capital, elle construit progressivement un écosystème complet autour du renminbi : marchés obligataires, centres offshore, infrastructures de paiement, canaux d'investissement et marchés de dérivés.
… Et basé sur consolidation de Hong Kong comme principal centre offshore du yuan…
L'enjeu pour Pékin consiste à transformer la demande cyclique de financement en yuan en une demande durable de transaction, d'investissement, de couverture et de réserve. Si cette stratégie réussit, l'internationalisation du renminbi pourrait progresser significativement sans que la Chine ait à renoncer au contrôle de son système financier.
Hong Kong, pierre angulaire de l’ouverture financière chinoise
L’exemple le plus visible de cette stratégie est le développement du marché offshore en yuan (CNH) principalement à Hong Kong. La coexistence du yuan onshore (CNY) soumis aux contrôles de capitaux, et du yuan offshore (CNH), librement négociable, permet à la Chine de concilier ouverture financière et stabilité domestique.
Les autorités chinoises entendent désormais consolider le rôle de Hong Kong comme principal centre offshore du yuan (graphique ci-contre).
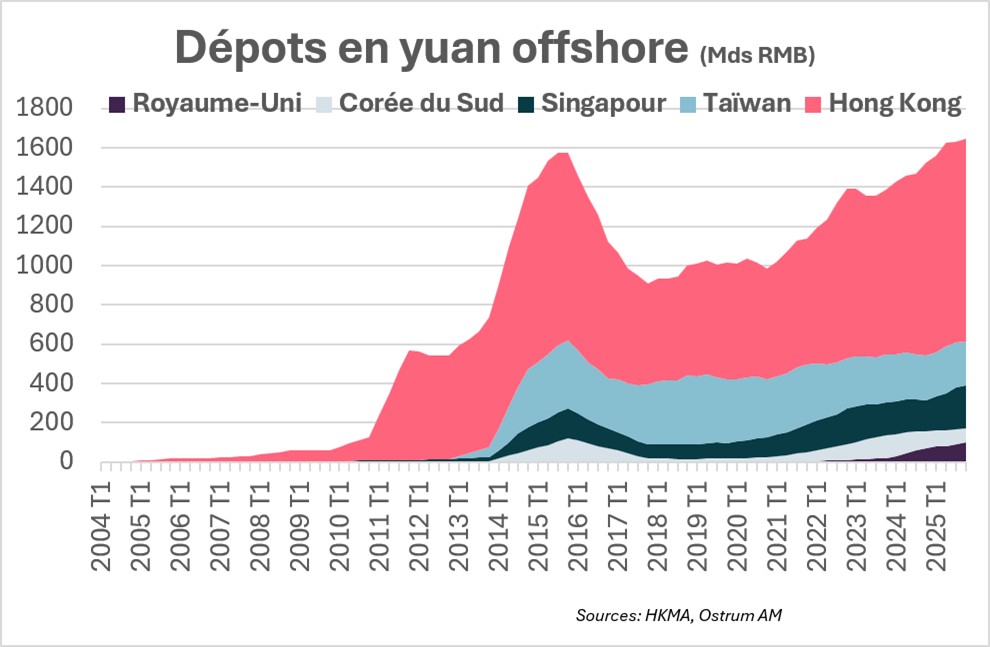
Hong Kong a enregistré près de 1030 milliards de dollars de dépôts en yuan à fin 2025, demeurant de loin le principal centre offshore du renminbi. On note toutefois la montée des places telles que Taïwan,, Singapour et le Royaume-Uni reflétant la diversification progressive de l’écosystème international du yuan.
Les programmes Bond Connect et Southbound Connect renforcent progressivement les liens entre les marchés financiers chinois et internationaux tout en maintenant une séparation entre les marchés domestiques et offshore. En juillet 2026, les institutions financières chinoises ont investi près de 50 milliards de yuans dans des obligations offshore via ces deux programmes.
Cette architecture permet d’accroître la circulation internationale du yuan sans exposer pleinement l’économie chinoise aux mouvements spéculatifs de capitaux qui avaient fortement pesé sur la devise lors des épisodes de tensions de 2014-2016.
Les dérivés de taux : le maillon indispensable
… Ainsi que par le développement des marchés de dérivés de taux en renminbi.
L'histoire monétaire montre qu'une devise ne devient pas internationale uniquement parce qu'elle est utilisée pour émettre des obligations. Elle doit également disposer de marchés financiers profonds permettant aux investisseurs de gérer efficacement leurs risques.
C'est pourquoi Pékin accorde désormais une importance croissante au développement des marchés de dérivés en renminbi. Depuis plusieurs années, les swaps de taux d'intérêt connaissent une forte expansion grâce à l'ouverture progressive du marché aux investisseurs étrangers et à la mise en place du programme Swap Connect.
L'autorisation accordée en 2026 aux investisseurs étrangers qualifiés d'utiliser les contrats à terme sur obligations d'État chinoises à des fins de couverture constitue une nouvelle étape dans cette stratégie. En développant ces instruments, la Chine cherche à offrir aux investisseurs internationaux les mêmes outils de gestion des risques que ceux disponibles sur les marchés du dollar ou de l'euro.
Les obligations Panda vertes, nouveau levier d’influence financière
Les obligations Panda vertes constituent un canal supplémentaire par lequel la Chine promeut l’internationalisation du renminbi.
Alors que le financement climatique mondial est dominé par des marchés traditionnels en dollars et en euros, le marché chinois des obligations en yuans émerge comme une nouvelle source de capital pour les entités à la recherche de financements verts, diversifiés et potentiellement moins coûteux.
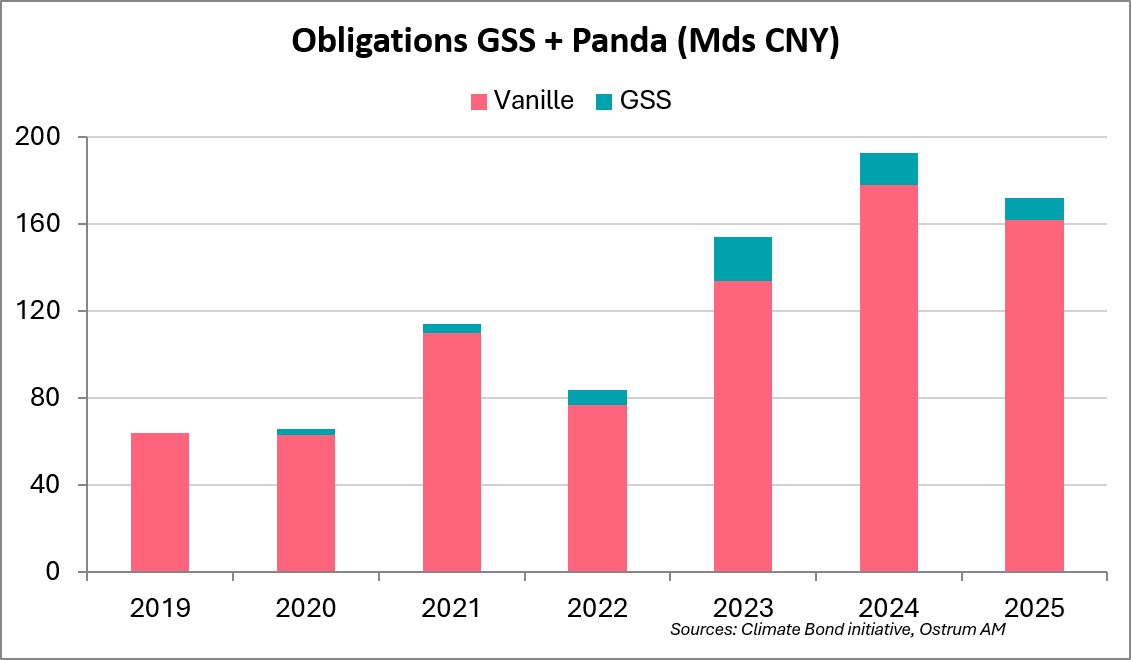
Le volume d’émission des obligations vertes, sociales, de la durabilité et liées à la durabilité (GSS+) libellées en yuans a atteint un montant cumulé à fin 2025 de 64,2 milliards de yuans (9,5 milliards de dollars) pour les obligations Panda.
L’expansion est constante depuis le lancement des premières obligations vertes Panda en 2016. Les obligations GSS+ représentent désormais 6 % du total des obligations Panda émises. Les obligations vertes dominent (60 % du total), suivies des obligations de durabilité (30 % du total). L’année 2025 a été la troisième meilleure année pour les obligations GSS Panda avec un volume de 9,2 milliards de yuans.
Un instrument potentiel de financement des économies en développement
Le marché des obligations Panda combine la monnaie chinoise avec l’expertise de la Chine dans les énergies renouvelables (solaire, batteries et véhicules électriques).
Il pourrait donc permettre aux pays en développement de financer à moindre coût le développement d’infrastructures vertes, les énergies renouvelables ainsi que des projets de transport à faible émission de carbone le long de la Belt and Road Initiative.
Conclusion : un « moment yuan », plutôt que dollar
L’essor des obligations Panda marque une évolution importante : le yuan passe progressivement du statut de monnaie de commerce à celui de monnaie de financement. Le faible coût du financement en renminbi, la diversification monétaire recherchée par les emprunteurs et la fragmentation géopolitique soutiennent cette dynamique. Le développement parallèle des Panda bonds, des obligations Panda vertes, des Dim Sum bonds, de Bond Connect et des dérivés de taux, contribue à bâtir un véritable écosystème financier en renminbi. L’enjeu pour Pékin consiste à transformer la demande cyclique de financement en yuan en une demande durable de transaction, d’investissement, de couverture et de réserve. Si cette stratégie réussit, l’internationalisation du yuan pourrait progresser significativement sans que la Chine ait à renoncer au contrôle de son système financier. C’est précisément ce qui distingue le « moment yuan » du « moment dollar » : une ouverture financière graduelle fondée sur la construction d’un écosystème international plutôt que sur une libéralisation complète de son compte de capital.
Zouhoure Bousbih
Le graphique de la semaine
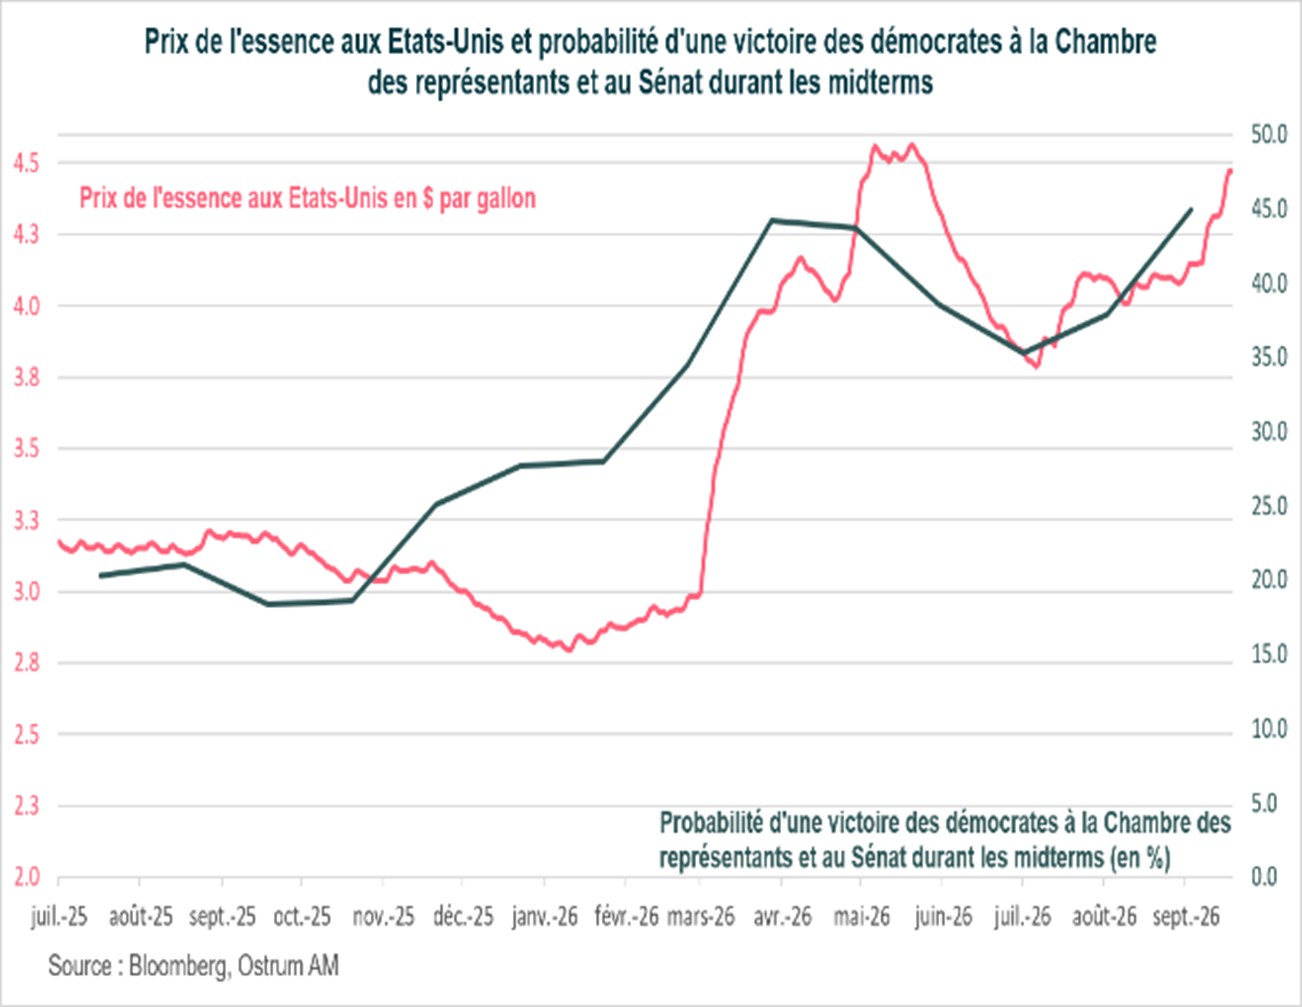
Une hausse des prix de l’essence, constitue traditionnellement un risque politique pour le parti au pouvoir aux Etats-Unis, car elle affecte directement le pouvoir d’achat des ménages et nourrit les anticipations d’inflation.
Depuis leur point bas du mois de juillet, les prix de l’essence ont augmenté de 18 %, ravivant les chances des Démocrates de remporter la Chambre et le Sénat durant les midterms (45 %).
Si les prix à la pompe continuaient de progresser dans les semaines précédant les élections, cela pourrait augmenter les chances des Démocrates de reconquérir les deux Chambres en particulier dans les circonscriptions les plus disputées.
Ironiquement, le locataire de la Maison Blanche qui tenait souvent des discours centrés sur le pouvoir d’achat et les coûts de l’énergie, voit les chances de son parti s’amenuirent dans le sillage de la hausse des prix du brut liée à la poursuite du conflit au Moyen-Orient.
Le chiffre de la semaine
5,4
Le gouvernement français a relevé la prévision de déficit public pour 2026 à 5,4 % contre un objectif initial de 5 %.
La revue des marchés : Warsh confirme, la BoJ toujours énigmatique
- Fed : la Fed relève son taux de 25 pb pour accélérer la convergence de l’inflation vers la cible ;
- BoJ : deux votes dissidents sèment le trouble sur les intentions de la Banque, le yen baisse ;
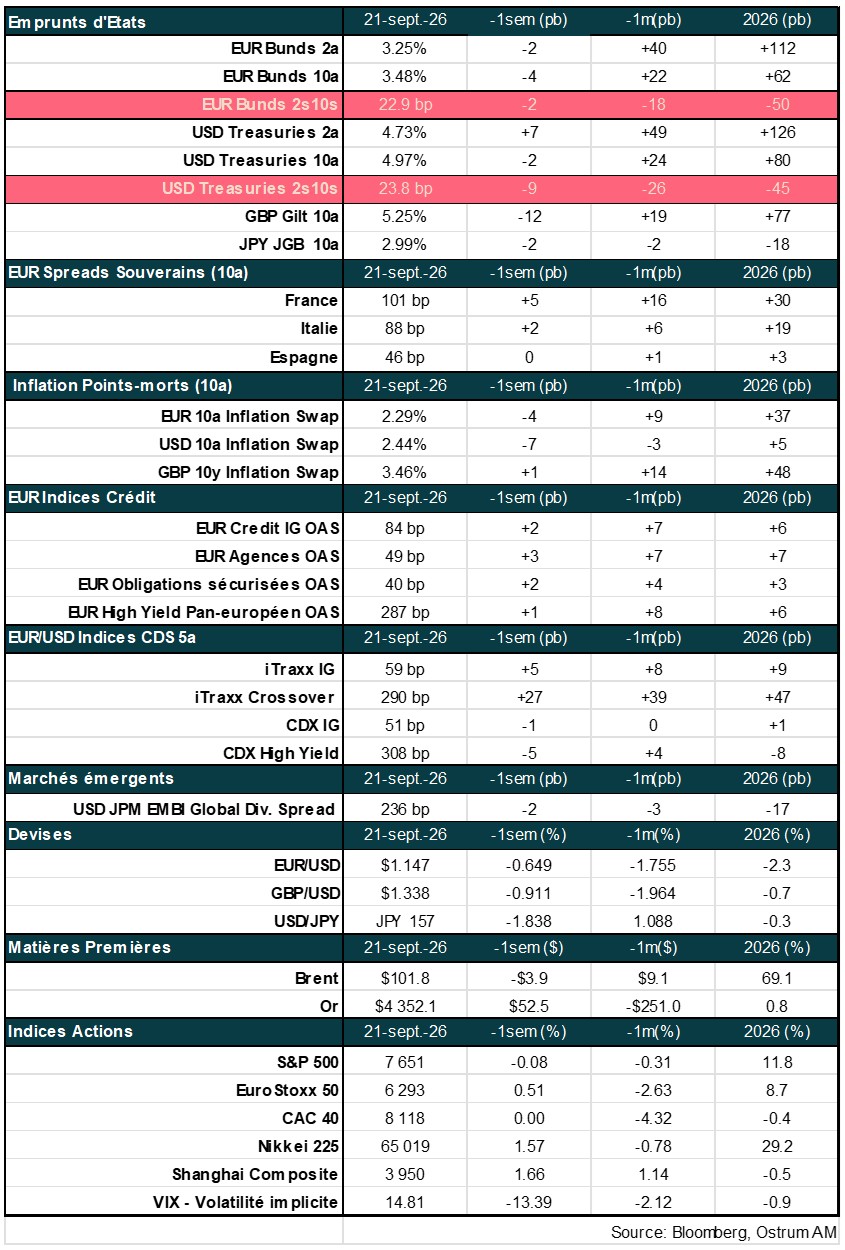
- Taux : Le T-note oscille autour de 5 %, le Bund vers 3,50 % ;
- France : le spread de l’OAT à 10 ans atteint le seuil de 100 pb.
Warsh confirme, la BoJ toujours énigmatique
Les réunions des Banques centrales ont animé la semaine financière. Si Warsh n’a pas déçu les marchés, la tonalité du discours de Ueda laisse planer le doute sur les intentions des autorités monétaires nippones. Les taux se sont néanmoins stabilisés et les marchés d’actions ont retrouvé de l’allant.
Le cycle de resserrement monétaire s’étend parmi les économies développées. Conformément au message de Jackson Hole, la Fed a rejoint le mouvement initié en début d’année par la RBA puis la BCE dès le mois de juin. La tendance des prix justifie sans doute un geste supplémentaire de la Fed en décembre (vers 4,25 %) après cette hausse unanime. La BoJ a également relevé son taux de 25 pb à 1,25 %. Toutefois, 2 votes dissidents sur 9 nous rappellent la prudence de la BoJ toujours soucieuse d’éviter les risques de volatilité excessive sur les marchés. A l’inverse la BoE maintient un statu quo précaire et modifie sa politique bilancielle de façon à atténuer la pression haussière sur les Gilts à long terme.
Sur le plan de l’activité, l’économie américaine semble connaitre une embellie. Les ventes au détail ont rebondi (+1,4 %) après la contraction de juillet. Le crédit à la consommation (+32 Mds $ sur les deux derniers mois) continue d’alimenter les dépenses des ménages. L’investissement productif est la principale source de croissance, et l’emploi temporaire se redresse graduellement. Si le pire est probablement derrière nous, la hausse des taux à long terme (30 ans hypothécaire à 6,97 %) n’arrange rien pour le secteur du logement. La construction résidentielle connait une violente récession depuis plusieurs années. En zone euro, l’estimation finale de l’inflation ressort à 3,2 % en août. La clé pour les autorités monétaires sera l’évolution des salaires et de l’inflation sous-jacente, contenue pour l’instant à 2,4 %.
L’actualité des marchés reste dominée par l’inexorable hausse des taux à long terme. Aux Etats-Unis, les taux courts réels anticipés ont fortement monté ce qui peut refléter l’espoir d’un potentiel de croissance plus élevée ou des facteurs moins favorables comme le risque de crédit américain ou la difficulté anticipée à contenir l’inflation durablement. Le 10 ans américain devrait continuer d’osciller autour de 5 %. Le 2 ans semble intégrer un scénario de politique monétaire beaucoup plus restrictif que les 18 membres du FOMC affichant leurs prévisions. Cela étant, le consensus au sein du FOMC indique un retour à l’objectif d’inflation… en 2029. La courbe des taux s’aplatit violement. La zone euro connait une évolution similaire. Le marché projette un taux de dépôt à 3,50 % au milieu de l’année prochaine. Le Bund (3,50 %) est soumis à la plus forte dépendance de l’Europe au pétrole du Golfe. Parallèlement, la France est dans l’œil du cyclone. Le spread de l’OAT à 10 ans se tend au-dessus des 100 pb. En Asie, la rechute du yen laisse entière la question du rapatriement de capitaux. Les actions ont rebondi après les décisions des Banques centrales. La croissance bénéficiaire est solide, grâce à la contribution majeure des pétrolières. La volatilité implicite demeure étonnamment faible au bénéfice également des indices de crédit.
Axel Botte
Marchés financiers
-
Axel Botte Directeur stratégie marchés