Toutes les semaines, retrouvez la revue des marchés et le thème de la semaine par nos experts : Axel Botte, Aline Goupil-Raguénès et Zouhoure Bousbih dans MyStratWeekly et son podcast.
Sommaire
Écouter le podcast
(Écouter) le podcast d’Axel Botte :
- Revue de la semaine – L’IA fait décrocher les marchés, la Fed et la BCE maintiennent le statu quo, la croissance américaine à 3,4 %.
- Thème – L'énigme de la corrélation obligations-actions – Données empiriques de la zone euro.
Les slides du podcast
Télécharger les slides du podcastLe thème de la semaine : L'énigme de la corrélation obligations-actions – Données empiriques de la zone euro
- La corrélation actions-obligations est fondamentale pour les décisions d'allocation d'actifs. Elle oscille entre des régimes positifs et négatifs. Le lien entre actions et obligations dépend étroitement des anticipations d’inflation et de croissance d’investisseurs, et n’est donc pas une constante structurelle.
- L'analyse des données de la zone euro révèle qu'une corrélation négative a dominé la période 2002-2021, notamment durant la crise de la dette souveraine, les Bunds servant de valeur refuge tandis que les spreads périphériques s'élargissaient.
- Corrélation positive depuis 2022 : le choc inflationniste a porté la corrélation à des niveaux élevés en 2024, avant qu'elle ne se modère vers des niveaux moins extrêmes mi-2026 avec le pivotement de la BCE, bien que le régime de corrélation demeure positif.
- L'inflation constitue le facteur déterminant des oscillations de la corrélation obligations-actions : lorsque l’inflation sous-jacent dépasse ~2%, une corrélation positive réduisant l’effet de diversification est observée; sous 2%, la corrélation négative prévaut.
- Implications pour les portefeuilles : le régime positif actuel implique que les portefeuilles 60/40 subissent une volatilité supérieure à celle de 2000-2021, bien que la performance reste globalement similaire entre les régimes.
L'énigme de la corrélation obligations-actions : données empiriques de la zone euro
La corrélation entre actions et obligations est une donnée essentielle pour l'allocation d'actifs. Cette corrélation est alternativement positive ou négative, ce qui détermine le bénéfice de la diversification. La corrélation est fréquemment positive sur le long terme, mais depuis la création de la zone euro, la corrélation négative a prévalu jusqu'à la flambée de l’inflation en 2022. Nous revenons, dans cette brève analyse, sur les déterminants de la corrélation.
Corrélation obligations-actions : une analyse par régimes (Zone euro 1999-2026)
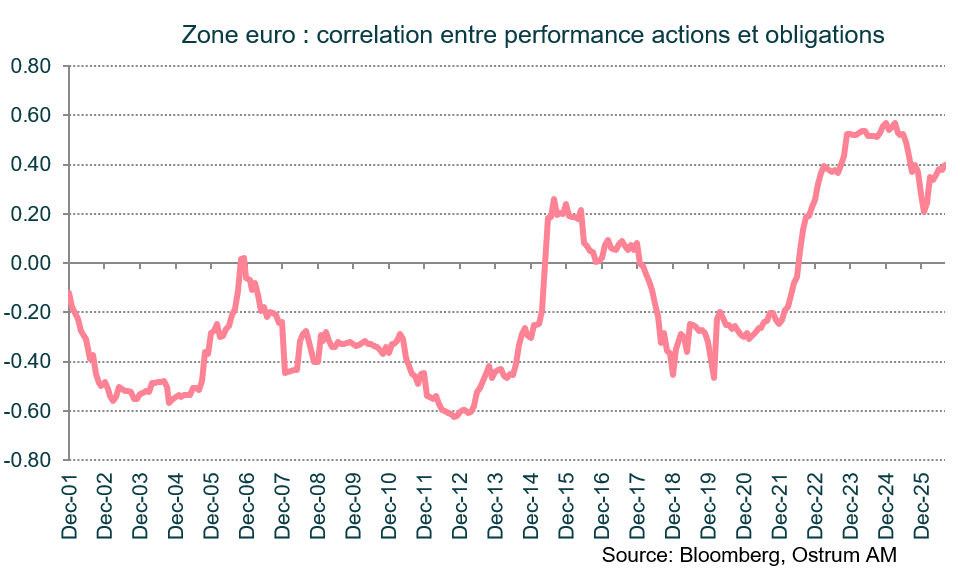
Le graphique ci-dessous présente la corrélation glissante sur 36 mois entre les rendements actions (Euro Stoxx 50, hors dividendes) et les performances obligataires (approximés par les variations du Bund 10 ans). Cette corrélation n'est pas une constante structurelle — elle oscille entre des régimes positifs et négatifs selon l’indicateur macroéconomique dominant du moment (inflation, croissance) et le niveau de stress sur les marchés financiers.
La correlation actions-taux évolue fortement au cours du temps
Lorsque l'inflation constitue le risque principal, obligations et actions évoluent de concert (corrélation positive). Quand le risque de croissance/récession domine et que l'inflation reste ancrée, les obligations servent de valeur refuge et la corrélation devient négative. Les chocs géopolitiques importent dans la mesure où ils modifient laquelle de ces deux forces prédomine.
La zone euro, depuis le lancement de la monnaie unique en 1999, a connu une histoire courte mais mouvementée. Les développements mondiaux et régionaux ont provoqué de brusques variations de corrélation.
- Éclatement de la bulle internet et guerre d'Irak (2002-2007) — Négative
La correlation devient très négative durant les crises financières
La première fenêtre mesurable de 36 mois (à partir de 2002) affiche déjà une corrélation négative de -0,18 à -0,49, reflétant l'éclatement de la bulle internet et la réponse accommodante de la BCE. La guerre d'Irak (2003) a amplifié la dynamique de fuite vers la qualité. Les rendements du Bund ont chuté tandis que la BCE réduisait ses taux, pendant que l'Euro Stoxx 50 déclinait brutalement de son sommet en 2000 à ~5 250 vers un point bas proche de 2 037 en mars 2003. En 2003-05, la corrélation oscille entre -0,51 et -0,57. La reprise pré-crise financière (2006-07) a brièvement porté la corrélation vers zéro, la croissance mondiale synchronisée réduisant la prime de valeur refuge sur le Bund.
- Crise financière mondiale et crise de la dette souveraine (2008-2013) — corrélation très négative
La réflation au travers du QE a bénéficié aux obligations et aux actions
La crise financière (2008-09) a ramené la corrélation à -0,41, les Bunds profitant de la fuite vers la sécurité. La crise de la dette souveraine (2010-12) a ensuite engendré les corrélations les plus négatives de l'échantillon : -0,62. Il s'agissait d'une crise européenne : les spreads périphériques explosaient (rendements italiens, espagnols, grecs en forte hausse) tandis que les rendements du Bund allemand tombaient à des niveaux records, les investisseurs se réfugiant vers le seul véritable actif refuge de la zone euro. Les anticipations d'éclatement de l'Union monétaire européenne et le risque de redénomination monétaire ne faisaient qu'accentuer la baisse des rendements du Bund. L'Euro Stoxx 50 chutait de ~3 000 à moins de 2 100 en 2012 tandis que les rendements du Bund se comprimaient vers 1,2%. Le discours "whatever it takes" de Draghi (juillet 2012) et l'annonce des OMT ont stabilisé les marchés périphériques mais maintenu les rendements du Bund à des niveaux bas, perpétuant la corrélation négative jusqu'en 2014.
- QE de la BCE et reflation (2015-2017) — Bref intermède positif
Le lancement du programme d'achats d'actifs par la BCE (mars 2015) a créé une dynamique inhabituelle : le QE comprimait simultanément les rendements du Bund (favorable aux obligations) tout en soutenant les actions (optimisme et reprise de risque). Avec cette thématique de reflation en 2016-17, la corrélation est brièvement redevenue positive (+0,19 à +0,24) — le seul épisode positif soutenu dans la zone euro avant le choc inflationniste de 2022. Ceci fait écho à la dynamique de "Grande Modération" américaine où une croissance synchronisée poussait les deux classes d'actifs dans la même direction.
- Guerres commerciales, COVID et retour au négatif (2018-2021)
Les tensions commerciales États-Unis-Chine (2018-19) et la COVID (2020) ont ramené la corrélation en territoire négatif (-0,25 à -0,46). Le programme d'achats d'urgence pandémique (PEPP) de la BCE a renforcé le statut refuge des Bunds, et avec une inflation bien en-deçà de l'objectif, le régime de corrélation négative s'est réaffirmé.
- Choc inflationniste et régime positif (2022-2026)
La corrélation est devenue fortement positive — atteignant +0,57 fin 2024 — tandis que la BCE relevait ses taux de 450 points de base en 2022-23 pour combattre une inflation culminant au-dessus de 10% dans la zone euro. Bunds et Euro Stoxx 50 ont chuté simultanément en 2022. Le conflit moyen-oriental de 2026, qui a fortement poussé les prix de l'énergie à la hausse et stimulé les anticipations d'inflation à court terme, a maintenu le régime de corrélation positive.
Mi-2026, la corrélation de la zone euro s'est modérée à +0,33-0,39 avec les progrès de la désinflation et le pivotement de la BCE vers les baisses, bien que le régime demeure positif — cohérent avec un IPC encore au-dessus de la cible et des primes de risque géopolitique élevées sur les marchés énergétiques.
Enseignements clés pour la construction de portefeuille
- La corrélation négative de 2000-2021, marquée par plusieurs crises, pourrait constituer l'exception plutôt que la norme. Les données américaines montrent que les 40 années antérieures (1960-2000) étaient majoritairement caractérisées par des régimes de corrélation positive.
- L'inflation agit comme un baromètre. Quand l'inflation sous-jacente dépasse ~2% et s'accélère, la corrélation devient positive et réduit les effets bénéfiques de diversification. Quand l'inflation reste ancrée sous 2%, une corrélation négative et l’effet de couverture obligataire tendent à prévaloir.
- Les chocs géopolitiques importent au travers du canal inflationniste. Les chocs d'offre pétrolière poussent la corrélation vers le positif ; les chocs géopolitiques déflationnistes sur la croissance (crise financière mondiale) la poussent vers le négatif.
- La crise souveraine de la zone euro a créé un amplificateur spécifiquement européen (2010-2013), portant la corrélation à ses niveaux les plus bas (-0,62) tandis que les Bunds devenaient le seul refuge régional et que les spreads périphériques explosaient.
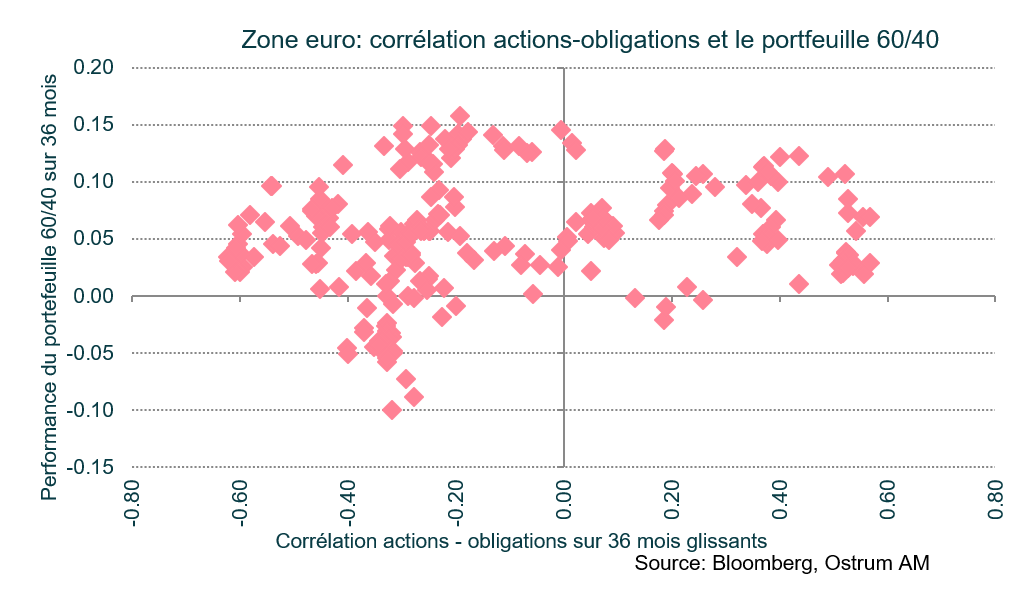
- Le régime de corrélation positive actuel implique que les portefeuilles traditionnels 60/40 font face à une volatilité supérieure à la période 2000-2021. Cela dit, la performance du portefeuille 60/40 semble non affectée par les changements de corrélation obligations-actions, bien qu'une corrélation plus élevée implique une détérioration du couple risque-rendement. Les performances mesurées sur des fenêtres glissantes de 36 mois sont effectivement similaires dans les environnements de corrélation négative et positive. Cependant, les rendements nettement négatifs (jusqu'à -10% par an sur 3 ans) ne sont survenus que sous des régimes de corrélation négative, notamment durant la grande crise financière.
Conclusion
La corrélation obligations-actions de la zone euro a oscillé dramatiquement entre régimes négatifs et positifs depuis 1999, principalement selon que l'inflation ou la croissance domine les préoccupations de marché. Durant les périodes d'inflation faible et ancrée (2002-2021), les obligations ont servi de couvertures efficaces de portefeuille, tandis que le régime actuel piloté par l'inflation (2022-2026) a maintenu une corrélation positive. Les chocs géopolitiques importent principalement via leur impact sur les anticipations d'inflation, alors que les événements déflationnistes maintiennent une corrélation négative. Le basculement vers une corrélation positive depuis 2022 implique que les portefeuilles traditionnels 60/40 font face à une volatilité plus élevée et des bénéfices de diversification réduits. La performance de portefeuille sur des périodes glissantes de 36 mois est demeurée globalement similaire entre les deux régimes.
Axel Botte
Le graphique de la semaine
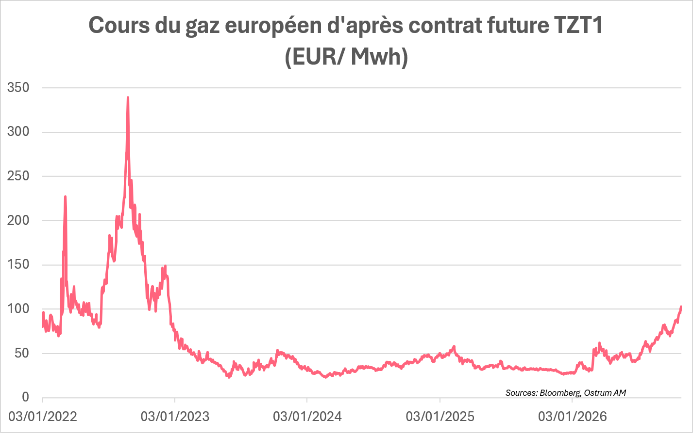
Un air de déjà vu… Les cours du gaz européen repartent à la hausse pour atteindre plus de 105 €/ MWh, soit une augmentation de 42 % sur le mois et de plus de 266 % depuis le début de l’année.
Cette flambée des prix du gaz résulte d’un choc d’offre au Moyen-Orient, amplifié par des stocks européens anormalement faibles, des perturbations dans l’approvisionnement de gaz en provenance de la Norvège et enfin d’une concurrence accrue avec l’Asie pour le GNL, à quelques mois de la disparition des approvisionnements russes.
La hausse des prix favorise également le recours au charbon pour la production d’électricité, poussant les cours des quotas carbone européen à plus de 90 € la tonne, soit un plus haut depuis la mi-mars.
Le chiffre de la semaine
43
La BOJ a annoncé multiplier par 3 son programme de ventes d’ETF à 5,5 Mds $. A ce rythme, il lui faudra 43 ans pour liquider son stock contre 100 ans prévu précédemment.
La revue des marchés : Après les taux, la liberté : bon vent à Christine Lagarde !
- Fed : Patience mais pas de trêve contre l’inflation ;
- BCE : statu quo mais la porte reste grande ouverte pour une hausse de taux en décembre ;
- France : Le spread de l’OAT bondit à 166 pb à cause de la détérioration des perspectives de croissance ;
- Actions : La rotation hors de l’IA bénéficie aux actions européennes.
Après les taux, la liberté : bon vent à C. Lagarde !
La Fed et la BCE font une pause alors que les pressions inflationnistes persistent. La Tech est de nouveau sous pression. Le prix du gaz européen a atteint 105 €/ MWh, un air de déjà vu…
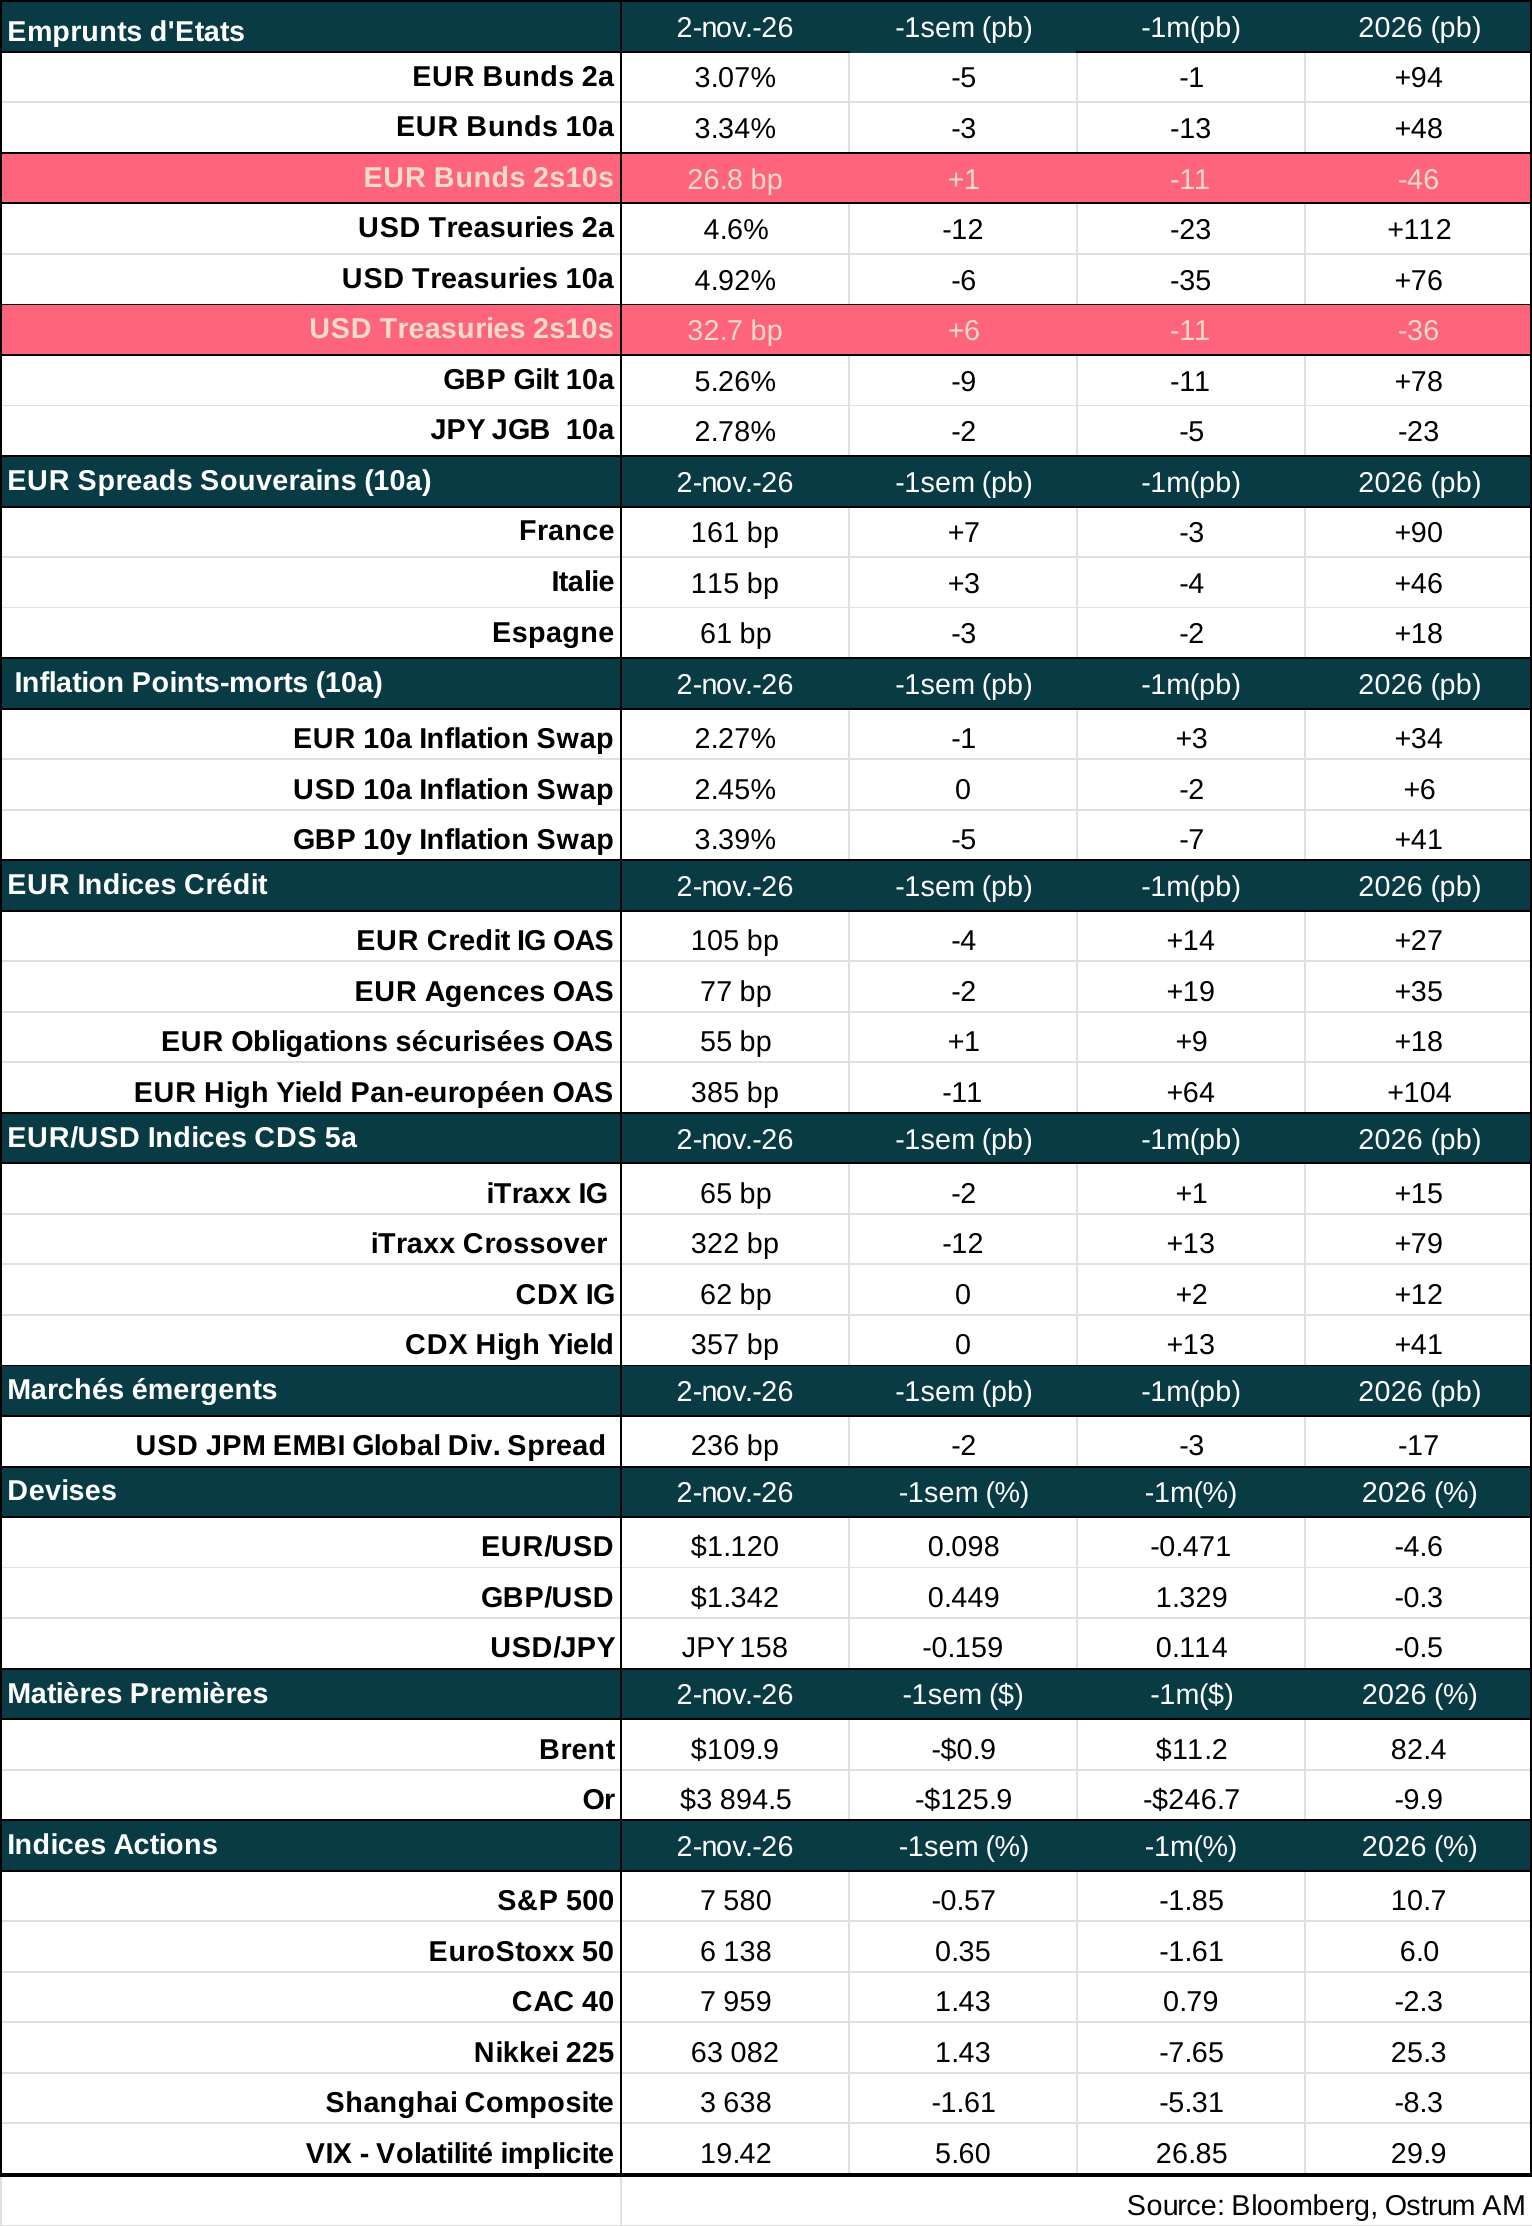
La saison des résultats a rythmé les marchés des actions américains. Après une tentative de rebond en début de semaine, le Nasdaq recule de 1,5 % et l’indice S&P 500 progresse de 1,3 % contre 3 % pour le Russell de 3 %, reflétant une rotation hors de l’IA. La Fed a préféré rester patiente malgré l’inflation qui reste élevée (PCE à 3,6 % GA) et la croissance américaine désormais qualifiée de « strong ». Le resserrement des conditions financières lui permet de faire une pause mais K. Warsh garde l’option d’une nouvelle hausse des taux des Fed funds en décembre. Les rendements obligataires souverains américains ont baissé sur toutes les maturités, à l’image du taux à 10 ans qui termine la semaine sous les 5 %, une première depuis la mi-septembre, malgré des prix du brut très volatils avec un brent à 117 $ le baril, et de bons chiffres économiques. La croissance du PIB au T3 a accéléré à 3,4 % en rythme trimestriel annualisé, après 2,2 % au T2, grâce à la forte contribution de la demande interne qui a permis de compenser la contribution négative du commerce extérieur. K. Warsh a également annoncé des changements dans le déroulement des réunions du FOMC. Dès l’année prochaine, une réunion du FOMC se tiendra sans vote sur la trajectoire des taux des Fed Funds, et ce nombre passera à deux en 2028.
En zone euro, le marché des taux souverains a attendu sagement la réunion de la BCE. C. Lagarde a confirmé son départ anticipé pour le 7 février 2027. La BCE a maintenu ses trois principaux taux inchangés malgré l’accélération de l’inflation alimentée par la hausse des prix de l’énergie, mais garde la porte ouverte à une autre hausse en décembre. La Banque centrale européenne justifie sa décision par l’absence d’effets de second tour, un élément qui devrait être pris en compte dans ses nouvelles projections de décembre. La croissance européenne au T3 a surpris à la hausse à 0,4 % GT, soit 1,3 % GA à cause (encore !) de la croissance irlandaise de 5,5 % GT. Hors Irlande, la croissance de la zone Euro a été de 0,2 % GT. La France diverge de manière inquiétante. Le PIB du T3 s’est contracté de 0,1 % GT, après 0 % en T2 et -0,2 % au T1 ! L’atteinte de la cible de croissance du gouvernement fixée à 0,5 % impliquerait une croissance de 0,9 % au T4, ce qui parait compliqué. Le spread OAT-Bund à 10 ans s’est écarté de plus de 10 pdb sur la semaine à 165 pdb. C. Lagarde a minimisé une intervention imminente sur l’OAT. Contrairement à leurs homologues américains, les indices boursiers européens ont enregistré des performances éloquentes cette semaine : EuroStoxx (1,7 %), DAX (2,8 %) et CAC 40 (2,48 %) portés par une bonne saison de résultats.
Sur les marchés émergents, le réal brésilien a été la devise ayant le plus sous-performé après la victoire de Lula , avec une baisse de -8 % contre dollar liés aux débouclements de positions de carry trade financées par le yen. Le focus porte maintenant sur la trajectoire budgétaire. L’annonce du prochain ministre des Finances sera déterminante pour les actifs brésiliens.
Zouhoure Bousbih
Marchés financiers
-
Axel Botte Directeur stratégie marchés