Toutes les semaines, retrouvez la revue des marchés et le thème de la semaine par nos experts : Axel Botte, Aline Goupil-Raguénès et Zouhoure Bousbih dans MyStratWeekly et son podcast.
Écouter le podcast
(Écouter) le podcast de Zouhoure Bousbih :
- Revue de la semaine – IA, inflation et France, une multitude de risques.
- Thème – DRAM : le « véhicules électriques moment » de la Chine ?
Les slides du podcast
Télécharger les slides du podcastLe thème de la semaine : DRAM : Le « véhicules électriques moment » de la Chine ?
- Les sanctions américaines sur les puces avancées ont paradoxalement accéléré l’autonomie chinoise dans le domaine des semi-conducteurs mémoire.
- La Chine a rapidement développé une chaîne de valeur nationale grâce à des financements publics massifs favorisant l’essor de champions nationaux et une montée en gamme spectaculaire.
- La réorientation des acteurs historiques vers les puces à mémoire à forte valeur ajoutée (HBM) pour répondre à la demande explosive de l’IA, a permis aux fabricants chinois de gagner des parts de marché sur les DRAM standards.
- Après les véhicules électriques, les DRAM pourraient constituer le prochain secteur stratégique dans lequel la Chine s’impose comme un acteur technologique dominant.
DRAM : Le « véhicules électriques moment » de la Chine ?
L’annonce à la mi-octobre par le géant chinois CXMT (ChangXin Memory Technologies) du lancement d’une nouvelle architecture de cellule DRAM ultra-compacte (4F2) ainsi que l’arrivée imminente de ses premiers modules de mémoire serveur DDR5 d’ici la fin de l’année 2026, a provoqué une onde de choc sur les bourses asiatiques. L’indice boursier sud-coréen KOSPI a baissé de plus de 8 %, atteignant son niveau du début avril, et la bourse de Taiwan a reculé de plus de 5 %, entraînés à la baisse par les leaders du secteur SK Hynix, Samsung et TSMC. Alors que le marché mondial des semi-conducteurs à mémoire absorbe actuellement l’explosion de la demande liée à l’IA, la montée en puissance des fabricants chinois fait ressurgir le spectre des véhicules électriques où la Chine a déjà montré sa capacité à transformer rapidement la structure d’une industrie mondiale.
Les moteurs de la montée industrielle de la DRAM chinoise
Les sanctions américaines comme principal catalyseur de l’autarcie technologique chinoise
Il y a quatre ans, l’administration Biden avait durci le ton face à la Chine en mettant en place des restrictions à l’exportation sur les puces avancées (semi-conducteurs), composants critiques pour l’intelligence artificielle (IA), les centres de données et la défense nationale. L’objectif des États-Unis était clairement de freiner l’essor technologique chinois notamment dans le domaine de l’IA.
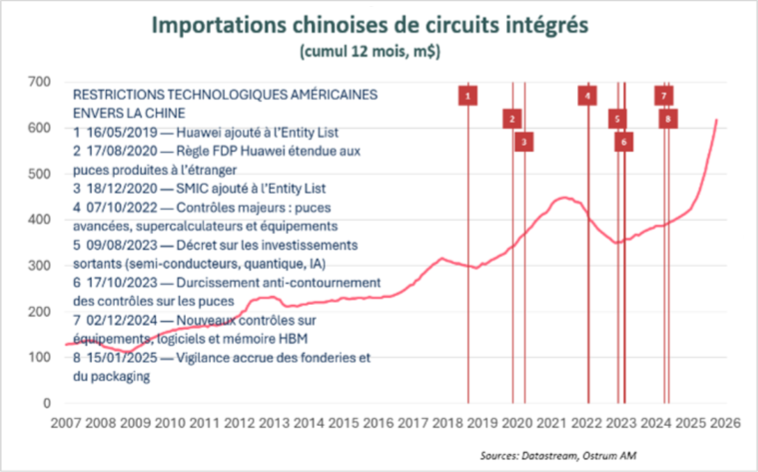
On peut voir l’impact de ce serrage de vis technologique américain sur les importations chinoises de circuits intégrés (graphique ci-contre) qui ont baissé de près de 20 % sur la période 2022-2023.
Un levier financier inégalé
Paradoxalement, les restrictions américaines ont accéléré l’autonomie technologique de Pékin, portée par un soutien massif de l’État.
Depuis 2014, le China Integrated Circuit Industry Investment Fund (« Big Fund ») a mobilisé près de 683 milliards de yuans, soit environ 100 milliards de dollars, un montant qui dépasse 150 milliards de dollars en incluant les fonds publics ou régionaux associés.
Le « Big Fund » fonctionne comme un fonds géant de capital-risque incitant les collectivités locales ainsi que les géants bancaires publics à multiplier les investissements, créant une puissance de frappe cumulée inégalée à l’échelle mondiale. À titre de comparaison, le CHIPS and Science Act américain a mobilisé 52,7 milliards de dollars contre 43 milliards de dollars pour l’European Chips Act.
Le secteur peut également compter sur le puissant levier des introductions en bourse. En juillet, l’introduction boursière spectaculaire de CXMT à Shanghai a levé 8,6 milliards de dollars, des fonds destinés à accroître les capacités de production ainsi qu’à accélérer le développement de puces mémoire de nouvelle génération. Cette opération montre également que la course technologique se joue également sur la capacité à mobiliser des capitaux à très grande échelle.
Des progrès et une montée en gamme spectaculaires
La Chine a réalisé une montée en puissance spectaculaire ces dernières années. Le pays a gagné environ 30 % du marché mondial des exportations de puces standards contre 22 % en 2015, talonnant la Corée du Sud, leader mondial du secteur.
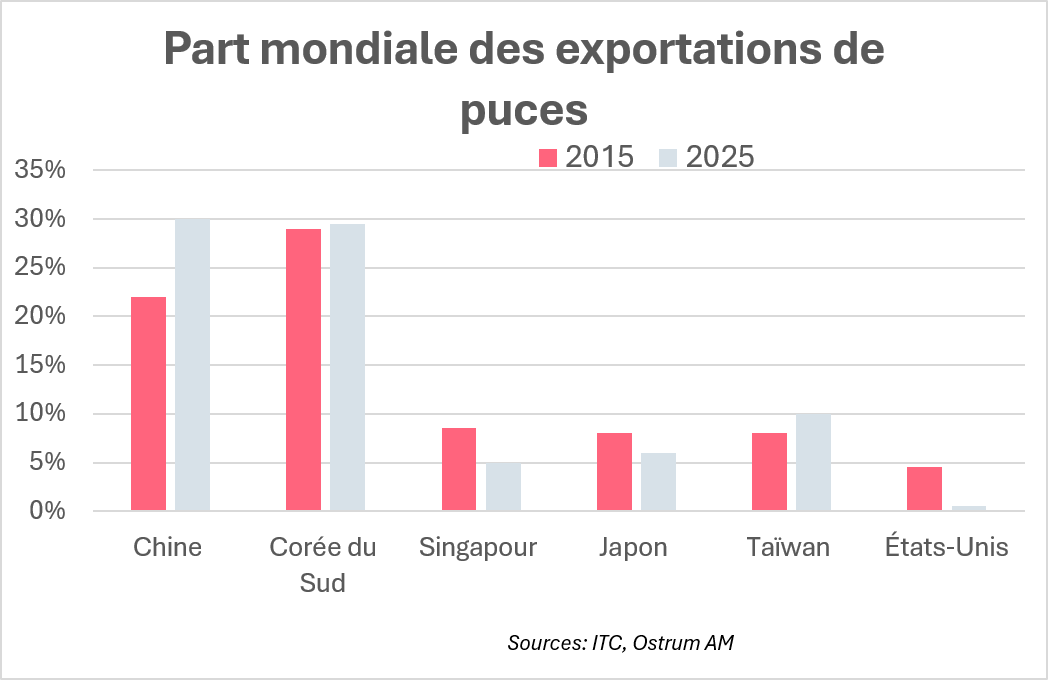
Ces semi-conducteurs sont essentiels pour les véhicules, les équipements industriels et l’électronique grand public.
Les entreprises chinoises peuvent désormais les produire à grande échelle ce qui suscite des inquiétudes chez leurs concurrents mondiaux.
Par ailleurs, les fabricants chinois ne font plus dans le bas de gamme et ont également progressé dans les semi-conducteurs mémoire de pointe.
Le fabricant CXMT est devenu rapidement le 4e producteur mondial de DRAM avec une part de marché qui est passée en deux ans de 4 % à 10 %, comme le montre le graphique ci-contre.
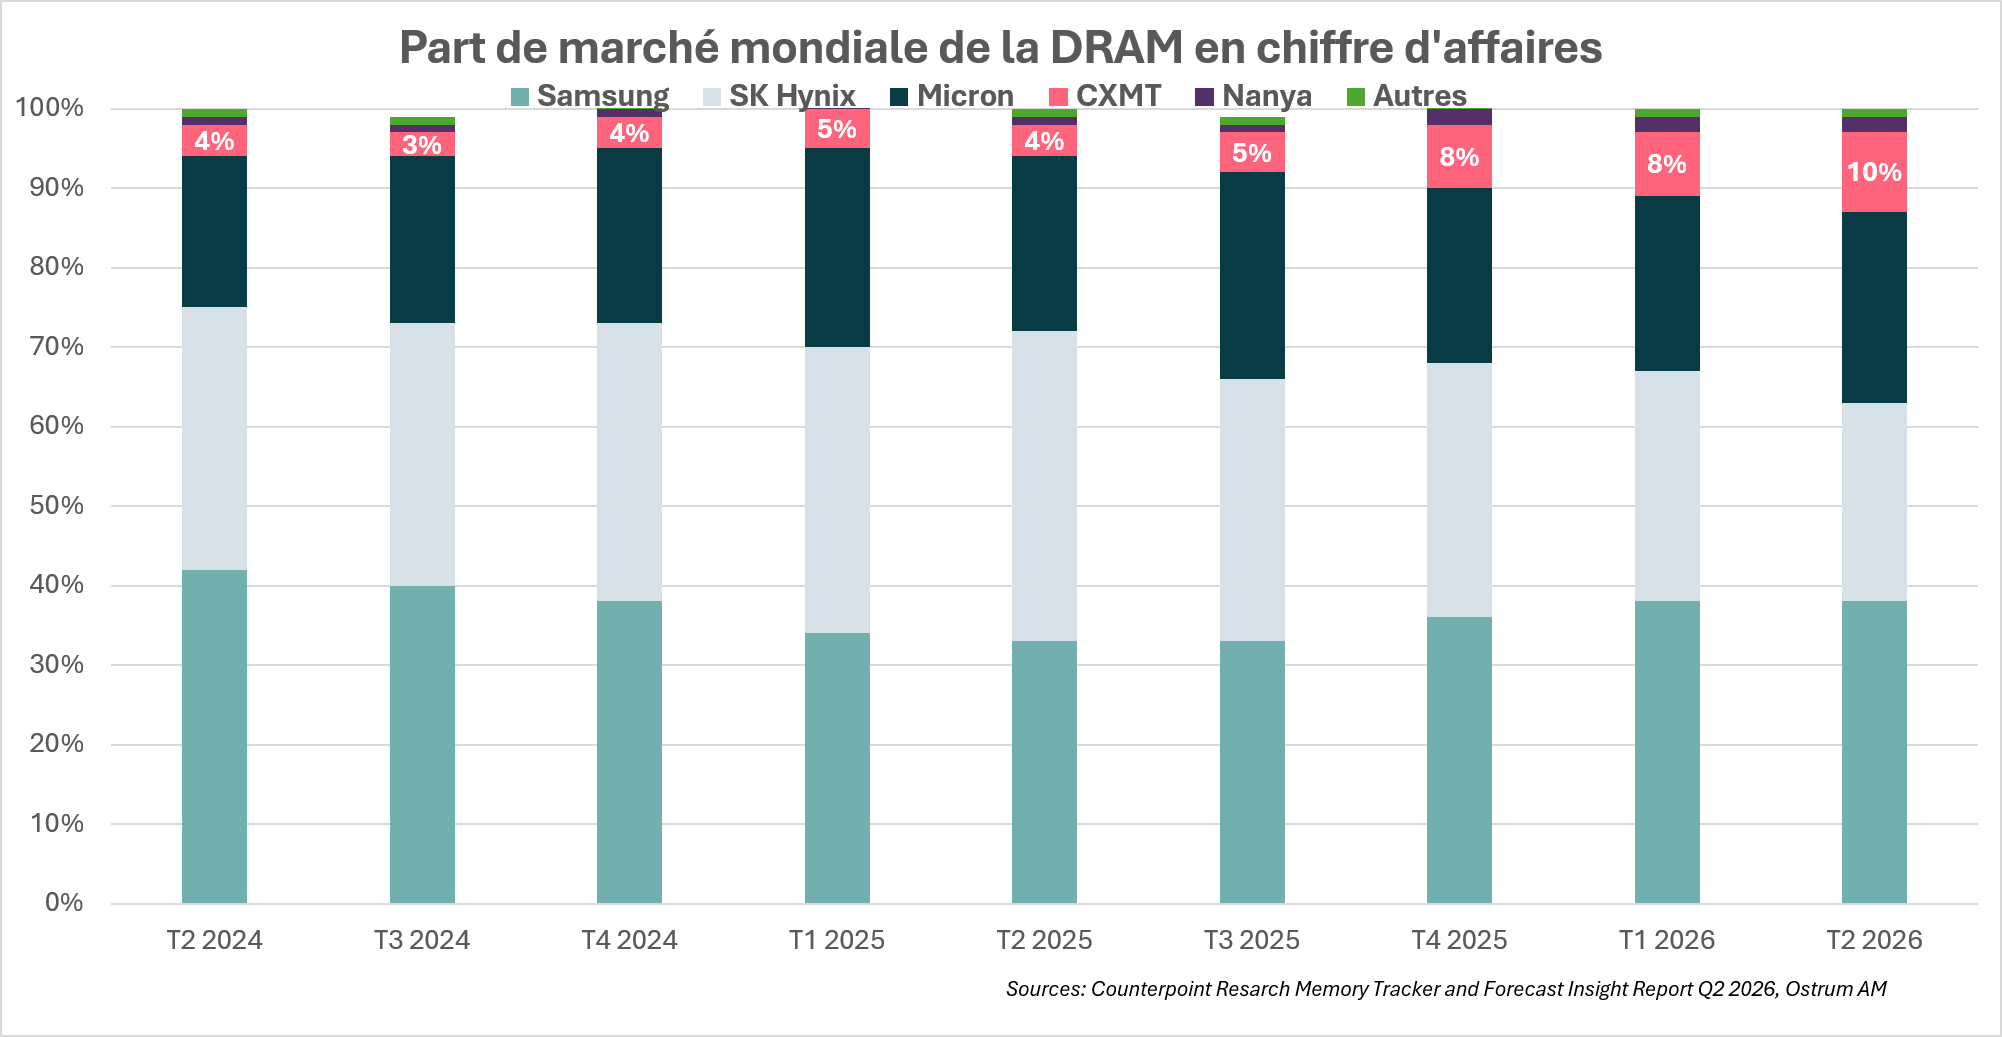
CXMT produit déjà sa DRAM de 5e génération, capable d’augmenter de 50 % le rendement par plaquette de silicium (wafer), réduisant drastiquement les coûts.
La crise mondiale des DRAM : une fenêtre d’opportunité pour la Chine
La demande explosive de mémoire pour l'IA a provoqué une pénurie mondiale de DRAM, les leaders mondiaux réorientant leur production vers les puces HBM à plus forte marge.
La conséquence est une flambée des prix, notamment pour les puces d’ancienne génération comme le montre le graphique ci-contre. Les prix des DRAM 4 sont 1,4 fois plus chers que ceux des DRAM 5 en juin 2026 !
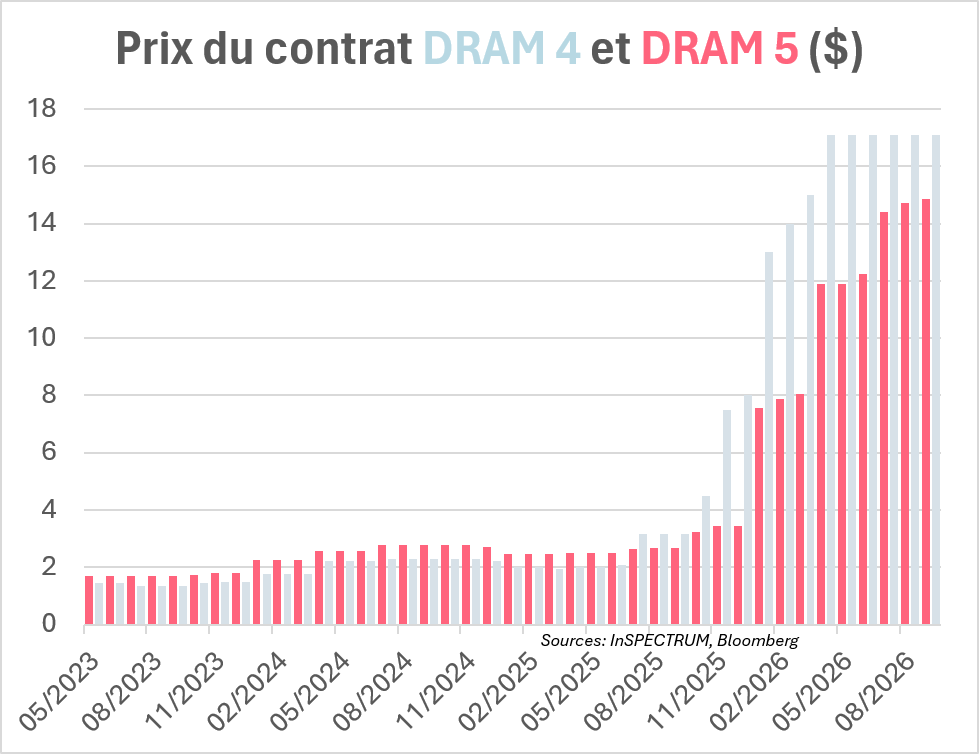
Cela a une incidence directe sur les prix à la production des équipements informatiques au niveau mondial.
Apple a déjà demandé l’autorisation à l’administration Trump d’importer des semi-conducteurs chinois pour ses smartphones, autorisation qui lui a été refusée.
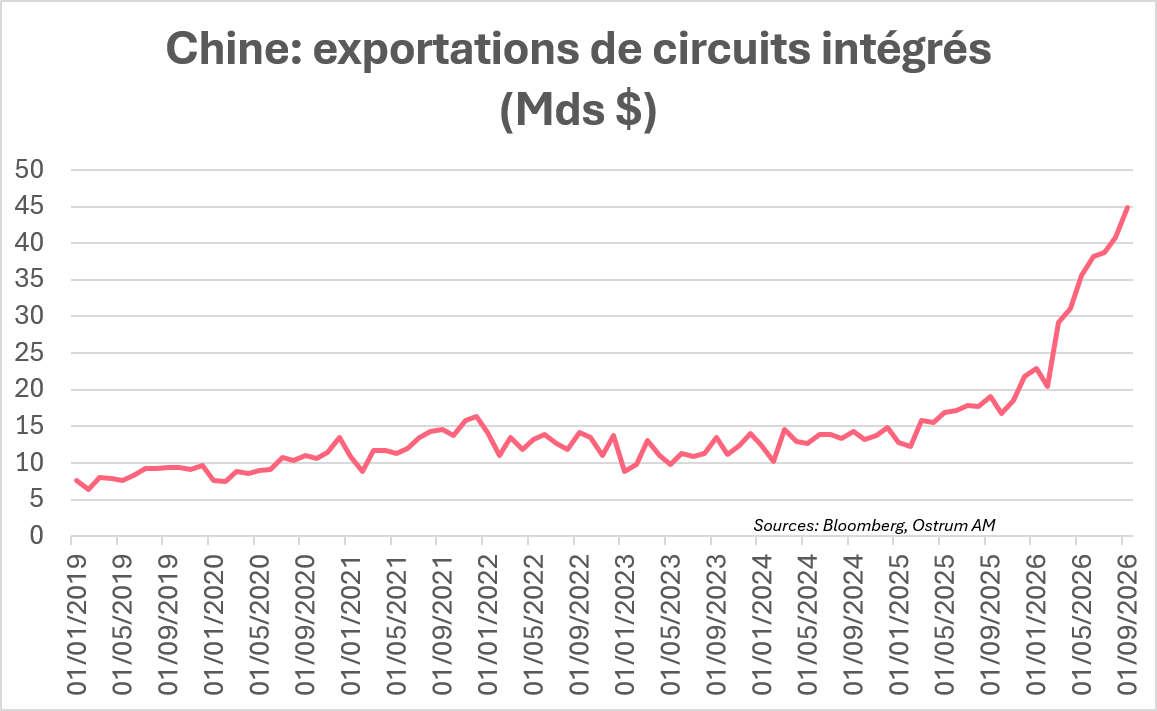
La Chine tire parti de cette situation tendue. Ses exportations de circuits intégrés ont bondi en 2026, pour atteindre 45 milliards de dollars en septembre, soit près de 18 % de hausse depuis juin.
Les impacts géopolitiques et industriels
La menace économique sur la Corée du Sud et Taiwan
L’arrivée sur le marché de la concurrence chinoise à bas coût menace la Corée du Sud et Taiwan, les deux leaders mondiaux du secteur. La rentabilité des deux fleurons technologiques sud-coréens Samsung et SK Hynix est basée sur les puces standards et les conséquences économiques pourraient également être sévères.
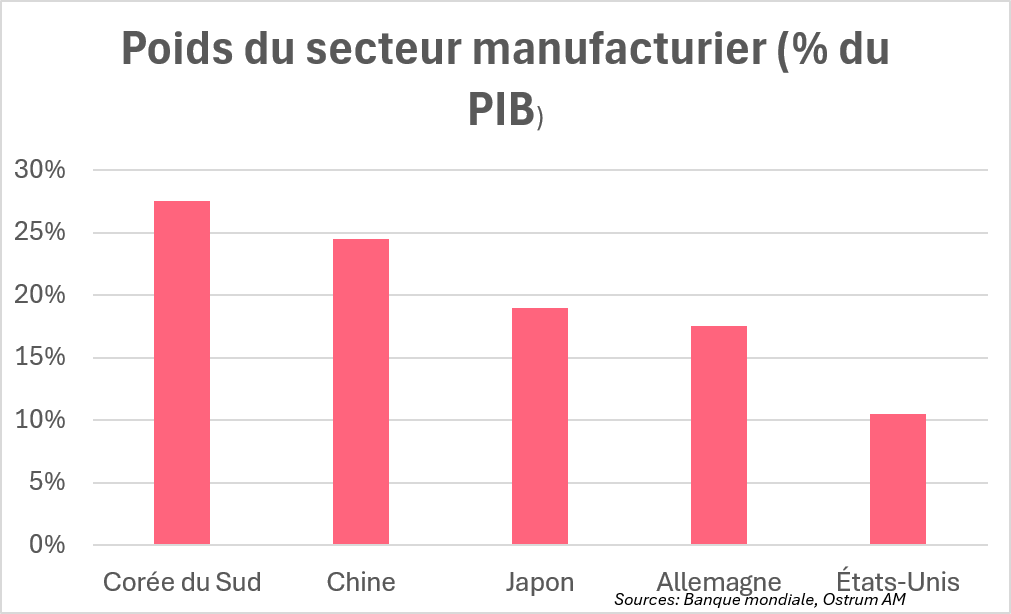
En effet, l’économie de la Corée du Sud dépend historiquement de ses exportations de semi-conducteurs soutenant son secteur manufacturier qui représente 27,5 % de son PIB, soit un poids supérieur à celui de la Chine, comme le montre le graphique ci-contre.
La recomposition mondiale en cours dans l’industrie des semi-conducteurs
Selon les projections du groupe Yole, la Chine est en passe de devenir le premier centre mondial de fonderie (usine spécialisée dans la fabrication de puces pour le compte d’autres entreprises), avec une part qui passerait de 21 % en 2024 à 30 % en 2030, dépassant Taiwan.
A l’inverse, les États-Unis concentrent 57 % de la demande mondiale de plaquettes de silicium (support à la fabrication de puces électroniques) mais ne disposent que d’environ 10 % des capacités de production domestiques, restant fortement dépendants de Taiwan, du Japon et de la Chine. Cette asymétrie souligne l’ampleur des recompositions en cours dans l’industrie mondiale des semi-conducteurs.
Le parallèle avec l’industrie des véhicules électriques
Bien que les États-Unis et l’Europe appliquent des tarifs douaniers élevés pour bloquer l’arrivée de véhicules électriques chinois sur leur propre sol, la Chine a réussi à s’emparer du reste du marché mondial (Asie du Sud-Est, Afrique et Amérique du Sud) en appliquant des prix deux fois moins élevés. Ainsi, en 2025, 75 % des véhicules électriques mondiaux étaient produits en Chine.
Le même schéma pourrait se reproduire pour les puces mémoire. Les barrières protectionnistes américaines envers les semi-conducteurs mémoire chinois ne pourront pas empêcher les prix mondiaux de s’effondrer, car les DRAM sont un produit standardisé et interchangeable.
Conclusion
La montée en puissance rapide de l’industrie des semi-conducteurs mémoire chinoise rappelle les dynamiques observées dans les véhicules électriques : un marché jugé stratégique, un soutien public massif et une volonté de réduire la dépendance technologique vis-à-vis de l’étranger. Si les sanctions américaines ont temporairement freiné l’accès aux puces les plus avancées, elles ont également accéléré le développement d’une chaîne de valeur nationale ainsi qu’une montée en gamme spectaculaire des fabricants chinois. La demande explosive de DRAM pour l’IA constitue une fenêtre d’opportunité pour la Chine afin d’asseoir sa domination dans ce nouveau secteur technologique. Ainsi, après les véhicules électriques, l’industrie mondiale des semi-conducteurs pourrait elle aussi être transformée durablement. C’est le thème d’investissement pour 2027.
Zouhoure Bousbih
Le graphique de la semaine
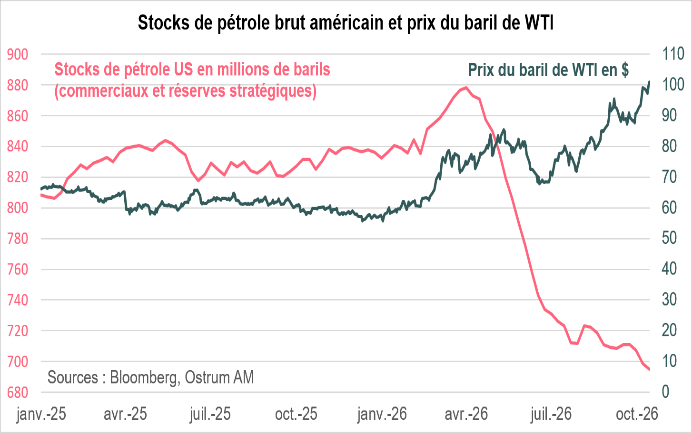
Afin de faire face au choc d’offre provoqué par le blocage du détroit d’Ormuz, les Etats-Unis ont massivement puisé dans leurs stocks notamment dans leurs réserves stratégiques à hauteur de plus de 170 millions de barils.
Les stocks américains ont ainsi fortement diminué depuis le printemps, passant d’un pic proche de 800 millions de barils à environ 700 millions en octobre.
Ce recul des stocks conjugué aux perturbations persistantes de l’offre, maintient une forte pression haussière sur les cours du brut. Le Brent a ainsi rebondi cette semaine frôlant les 117 $ le baril, sur fond de durcissement de la rhétorique américaine qui entretient une prime de risque géopolitique élevée sur le marché pétrolier.
Le chiffre de la semaine
175
175 pdb est la prime de risque OAT-Bund à 10 ans observée la semaine dernière, soit un plus haut depuis 2011.
La revue des marchés : Une multitude de risques
- États-Unis : La confiance des constructeurs immobiliers tombe à son plus bas niveau depuis 2012 ;
- Taux : Le rendement du T-note passe sous 5 %, qui retrouve son statut de valeur refuge ;
- France : Le spread de l’OAT bondit à 175 pb ;
- Actions : Les valeurs liées à l’IA subissent des pressions croissantes.
Une multitude de risques
Le Bund et le T-note profitent des incertitudes pesant sur le secteur de l’IA alors que le pétrole remonte fortement. Le spread français se tend au plus haut depuis 15 ans.
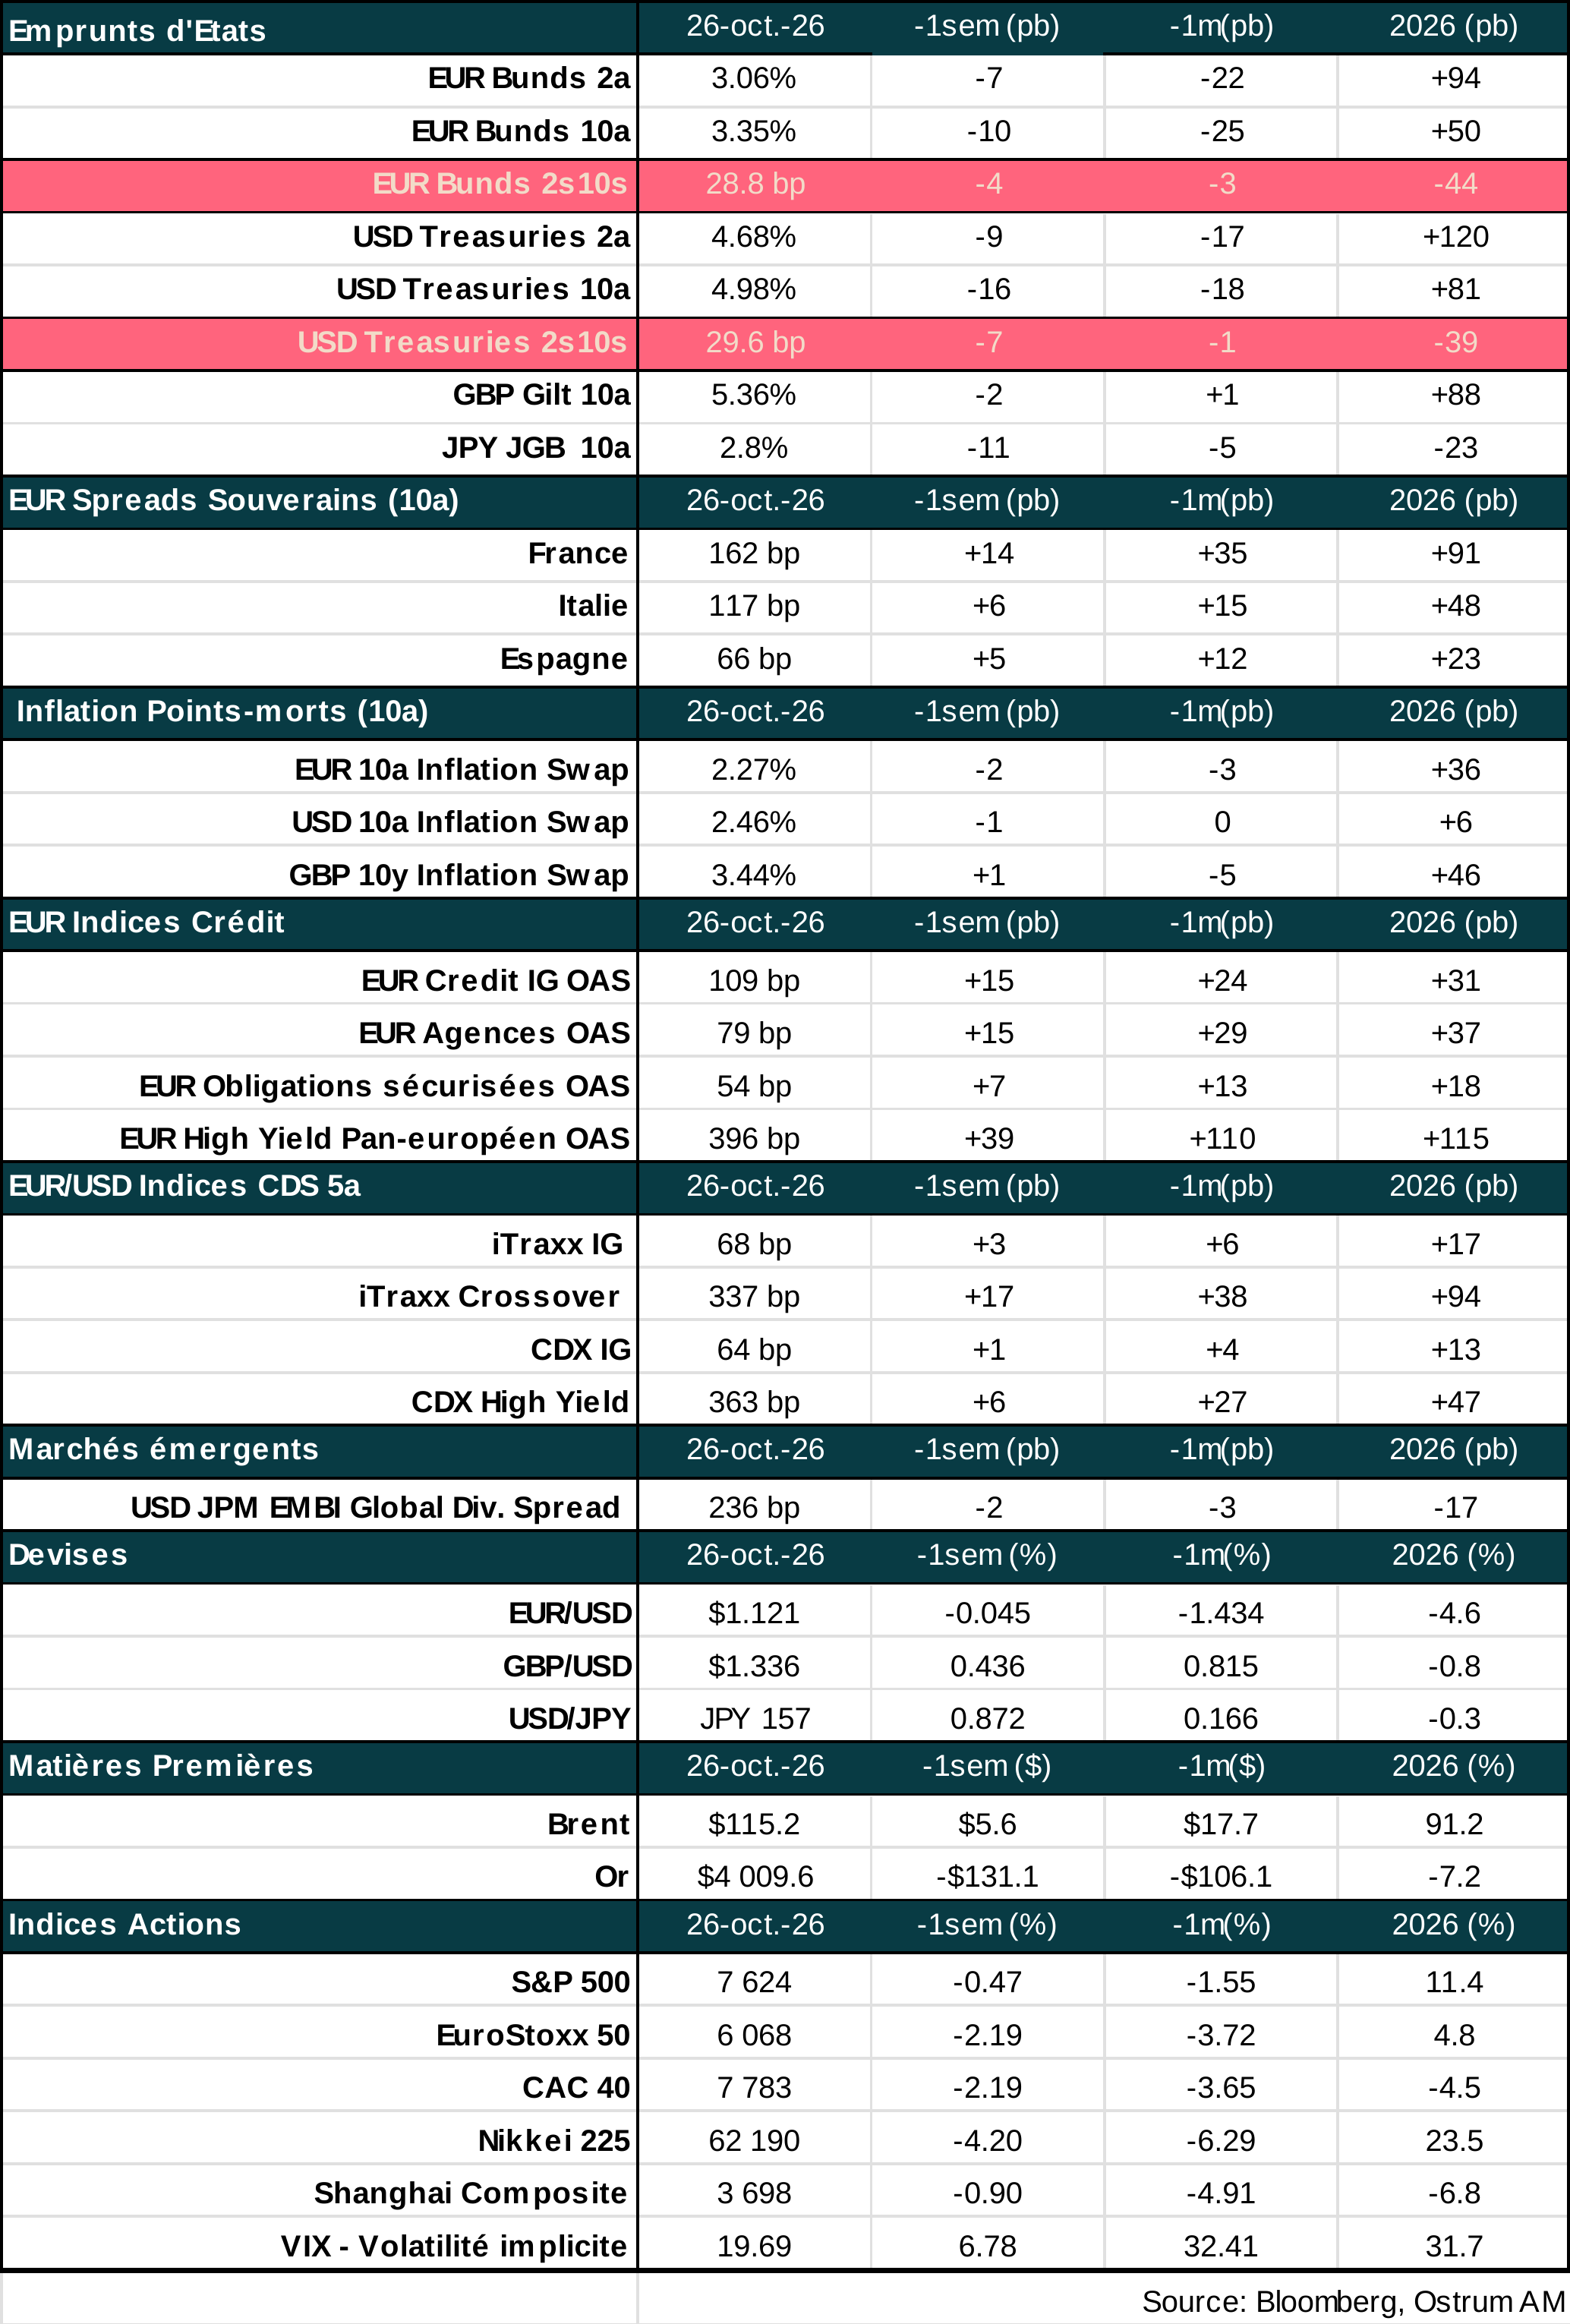
L’un des enseignements des dernières semaines est que le Bund et le T-note jouent de nouveau leurs rôles de valeur refuge, compte tenu respectivement des tensions sur l’OAT et de la baisse des valeurs américaines liées à l’IA. Ni l’or, ni le dollar ne profitent de la remontée de l’aversion pour le risque. Les courbes de taux s’aplatissent fortement alors que les statistiques du logement témoignent d’une rechute préoccupante. La baisse des taux contraste avec la remontée du pétrole vers 115 $.
L’économie américaine affichera sans doute une croissance proche de 3 % pour le 3ème trimestre. La vigueur de l’investissement productif masque néanmoins des faiblesses flagrantes. Le secteur du logement replonge. La confiance des promoteurs (NAHB) tombe à 29 au plus bas depuis 2012. Les mises en chantier diminuent et les promesses de ventes immobilières s’inscrivent en baisse de 12,6 % sur un an. Le chemin de croissance en K et les déséquilibres interne comme externe constituent une fragilité. En zone euro, la situation est contrastée. La France confrontée à une crise politique et budgétaire décroche. Les PMI d’octobre replongent sous 50 alors que les indicateurs composite de la zone euro (51,9) et de l’Allemagne (52,8) restent conformes à une poursuite de la reprise économique. Le nouveau choc pétrolier est néanmoins un frein significatif à la croissance. Les anticipations d’inflation des ménages se situent à 3,1 % et 2,9 % à 1 et 3 ans respectivement.
Sur les marchés financiers, le Bund et le T-note sont de nouveau les actifs le plus recherchés dans les phases de stress. Le 10 ans allemand a enfoncé le plancher de 3,40 % et l’emprunt américain s’échange sous 5 %. Les courbes se sont fortement aplaties mais il semble que la hausse du brut n’attise plus les anticipations de resserrement monétaire des Banques centrales. La composante énergie est la principale source d’inflation mais le pétrole cher est récessif, voire désinflationniste à terme. Les Banques centrales hésiteront probablement à relever les taux à des niveaux excessivement restrictifs. Concernant, la situation de la France, le spread (175 pb) a retrouvé des niveaux comparables à la crise de 2011. L’agence Moody’s a laissé inchangée la notation souveraine française à Aa3 malgré l’incertitude au sujet de la consolidation budgétaire à la veille de l’élection Présidentielle de 2027. La crise française entraine d’autres spreads à la hausse dont le BTP italien (124 pb) et l’OLO belge (110 pb). Les swap spreads reflètent la pression sur les banques, en particulier sur la maturité à 2 ans. Les spreads de crédit s’écartent modérément vers 78 pb contre swap. Le high yield est davantage chahuté tant en Europe qu’aux Etats-Unis. Les spreads se tendent de d’environ 20 pb sur la semaine. Sur les marchés d’actions la volatilité reste significative sur les indices asiatiques dominés par l’IA. Le Kospi sud-coréen perd encore 2% et le Nikkei abandonne 4 %, sur fond de rebond du yen. La zone euro s’inscrit également en baisse, notamment les valeurs cycliques et bancaires. La santé est le seul secteur montrant un rebond significatif.
Axel Botte
Marchés financiers
-
Axel Botte Directeur stratégie marchés