Toutes les semaines, retrouvez la revue des marchés et le thème de la semaine par nos experts : Axel Botte, Aline Goupil-Raguénès et Zouhoure Bousbih dans MyStratWeekly et son podcast.
Sommaire
Écouter le podcast
(Écouter) le podcast d’Axel Botte :
- Revue de la semaine – Multiplicités des risques et décorrélation.
- Thème – Relations Chine-UE: vers une paix froide commerciale ?
Les slides du podcast
Télécharger les slides du podcastLe thème de la semaine : Relations Chine-UE : vers une paix froide commerciale ?
- L’accord du 9 octobre dernier marque une volonté commune d’éviter l’escalade commerciale, sans pour autant remettre en cause la rivalité structurelle entre Pékin et l’Union européenne ;
- L’interdépendance est devenue profondément asymétrique : la montée en gamme de la Chine réduit sa dépendance aux intrants européens, tandis que l’UE demeure fortement exposée aux approvisionnements chinois dans plusieurs secteurs stratégiques ;
- L’accord est avant tout un compromis pragmatique permettant à chacune des parties de préserver ses intérêts vitaux sans véritable rapprochement stratégique ;
- Cet équilibre est fragile : concurrence technologique, arsenal défensif européen et divergences géopolitiques continueront d’alimenter les tensions. La désescalade réduit le risque de rupture, sans faire disparaitre les facteurs structurels de conflit.
Relations Chine-UE : vers une paix froide commerciale ?
La montée en gamme de la Chine dans les chaînes de valeur mondiales a un double impact sur les pays européens. La Chine est davantage intégrée dans les chaînes de production européennes alors qu’elle a substitué aux importations en provenance du Vieux continent ses propres produits. C’est le résultat de sa stratégie de « double circulation » qui vise à consolider son autonomie industrielle tout en maintenant une ouverture au commerce international. Pour Pékin, l’Union européenne devient alors un marché cible destiné à absorber ses produits et non plus un partenaire indispensable au transfert technologique comme ce fut le cas dans les années 1980 et 1990. Sa balance commerciale avec l’UE a atteint un record en octobre à plus de 33 milliards de dollars, dépassant celle enregistrée avec les États-Unis, malgré les efforts des pays européens pour inverser la tendance. Bruxelles a adopté une approche multidimensionnelle à l’égard de la Chine : elle la considère à la fois comme un partenaire, un concurrent et un rival systémique. Cependant, l’UE cherche à réduire cette asymétrie commerciale croissante et à préserver ses secteurs industriels de niches dont dépend encore Pékin. En octobre, les deux parties ont conclu un accord de principe visant à apaiser les tensions commerciales et à rééquilibrer leurs échanges. C’est un premier jalon important pour que les deux grands blocs qui représentent un tiers du PIB et du commerce mondial (hors échanges intrazones) concilient leurs stratégies respectives d’autonomie économique tout en préservant la stabilité de leurs relations.
Les spécificités de la relation commerciale UE-Chine
Un déséquilibre commercial marqué…
Les échanges commerciaux entre la Chine et l’Union européenne (UE) se sont fortement intensifiés ces dernières années. L’UE est devenue le deuxième partenaire commercial de la Chine derrière les pays de l’ASEAN.
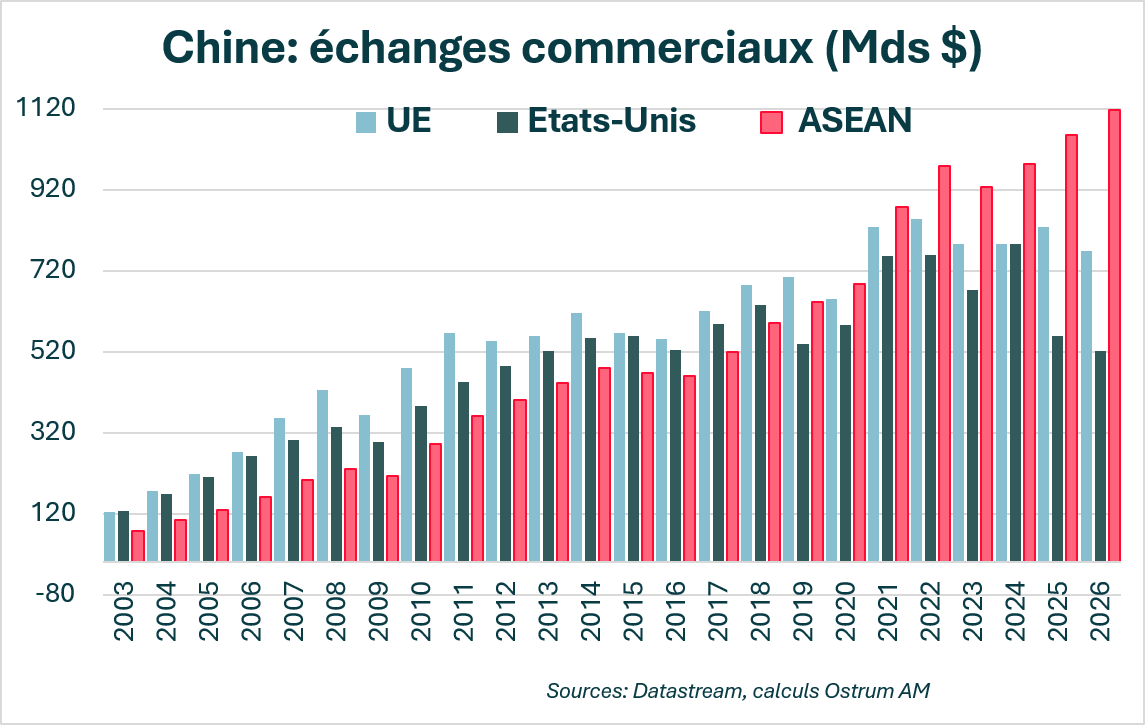
Le volume des échanges commerciaux a atteint 828 milliards de dollars en 2025, soit 13,5 % du commerce extérieur chinois, faisant de l’UE un marché incontournable pour Pékin.
Sur les 10 premiers mois de l’année 2026, ces échanges s’élèvent déjà à près de 770 milliards de dollars soit une augmentation de 13 % par rapport à la même période en 2025.
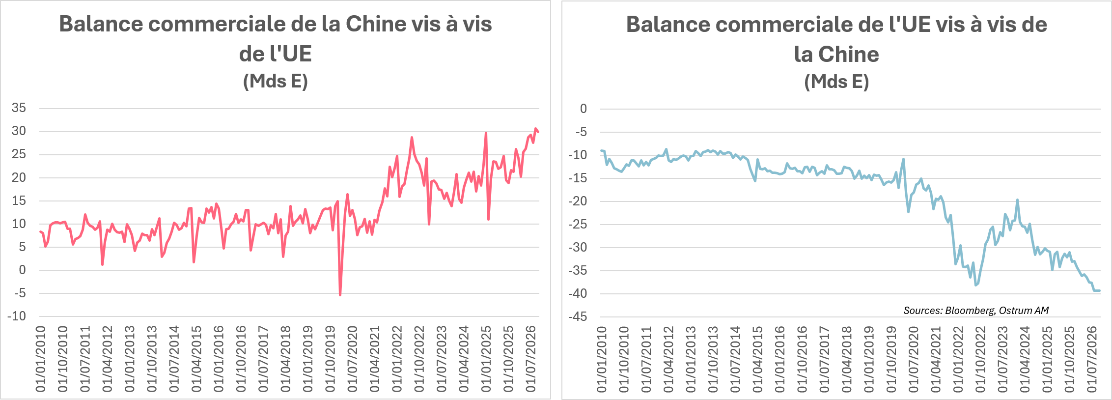
Malgré l’ampleur de ces échanges, la relation est déséquilibrée.
La Chine enregistre un excédent commercial record vis-à-vis de l’UE de 33 milliards de dollars en octobre (30 milliards d’euros), alors que, du côté européen le déficit commercial avec Pékin ne cesse de se creuser, atteignant plus de 38 milliards d’euros selon les dernières données disponibles d’Eurostat pour le mois d’août. La Chine est désormais le 3e partenaire commercial de l’UE.
…Lié à la rivalité systémique de la Chine
Cette asymétrie commerciale croissante reflète la forte dépendance de l’UE à l’égard de produits stratégiques chinois, comme les équipements de télécommunications et les machines de traitement de données.
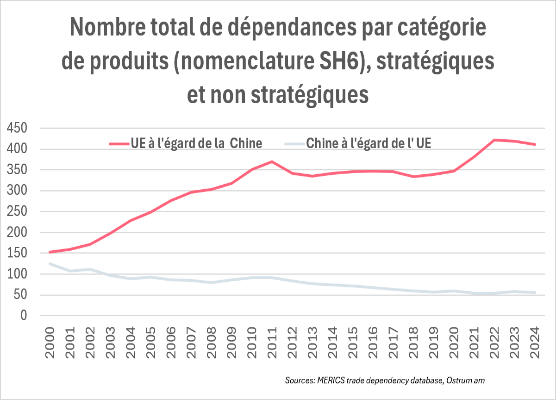
Les graphiques ci-dessous, tirés de MERICS, montrent que l’UE dépend de la Chine pour plus de 400 produits importés, contre 56 produits pour lesquels la Chine dépend de l’UE.
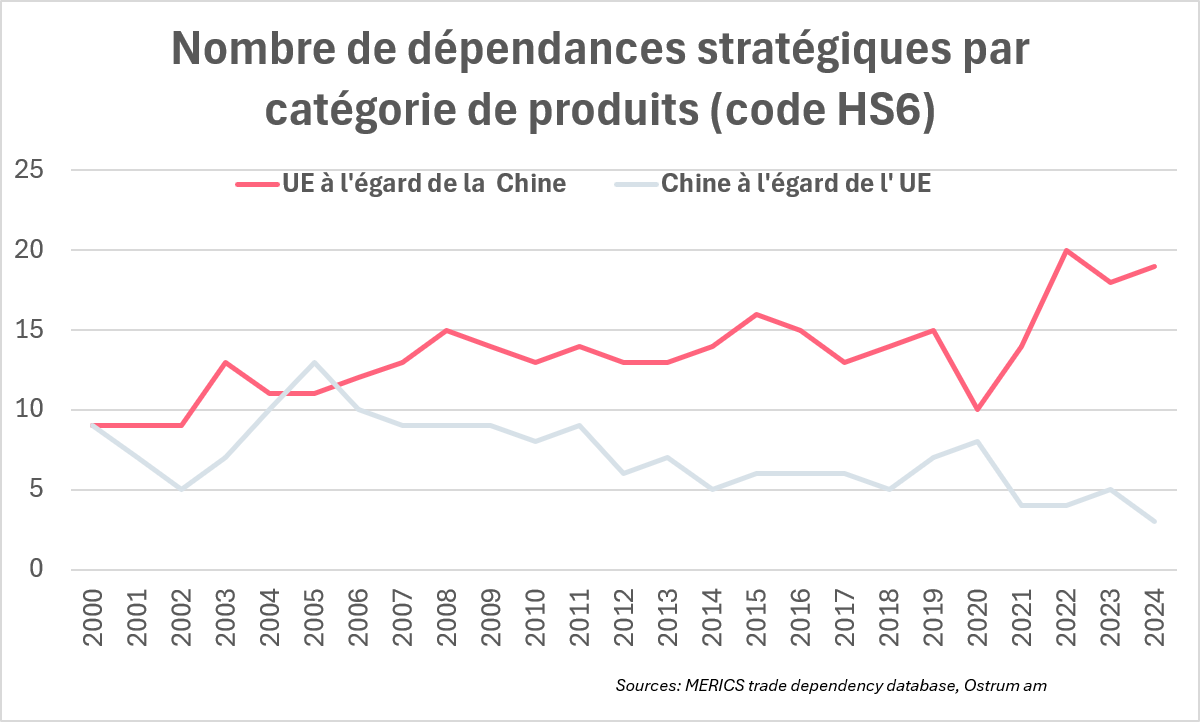
Concernant les produits stratégiques importés de Chine, l’UE dépend de 19 produits, contre seulement 3 pour la Chine vis-à-vis de l’UE.
La Chine est donc de plus en plus intégrée dans les chaines de production européennes, ce qui explique sa qualification par Bruxelles comme rivale systémique.
La stratégie chinoise de la « double circulation » accentue la pression concurentielle sur l’industrie européenne
Pékin domine désormais 57 des 64 technologies critiques répertoriées par l’ASPI, grâce à sa stratégie de « double circulation » qui consiste à privilégier l’autonomie industrielle (« circulation interne »), tout en continuant à exporter sa valeur ajoutée (« circulation externe »).
L’UE devient alors un marché cible destiné à absorber les produits chinois. L’objectif d’autosuffisance poursuivi par Pékin entraîne la mise en place de politiques de préférence nationale, en particulier dans les secteurs technologiques, rendant le marché chinois moins accessible aux exportations des entreprises étrangères. La Chine a substitué ses propres intrants à ceux issus des chaines d’approvisionnement européennes, provoquant la disparition d’une grande partie de l’industrie européenne et menaçant les secteurs niche encore existants.
Cependant, la « double circulation » consiste également pour Pékin à importer ce qui lui manque pour assurer son développement économique. Ainsi, la Chine reste dépendante du savoir-faire européen dans les secteurs de l’aéronautique, des transports de pointe et des équipements industriels de très haute précision, tels que les machines de lithographie destinées à la fabrication de semi-conducteurs avancés qui proviennent des Pays-Bas, ainsi que dans la chimie fine et la pharmacie spécialisée, notamment les biotechnologies.
L’accord du 9 octobre 2026 : un geste calculé par Pékin
L’accord commercial de principe du 9 octobre entre la Chine et l’UE vise à apaiser les tensions et éviter une guerre commerciale ouverte. L’essentiel de l’accord porte deux points principaux : les véhicules hybrides et les terres rares. Ainsi, Bruxelles et Pékin ont préservé leurs intérêts vitaux.
Un compromis à la marge sur les véhicules hybrides
Une partie importante de l’accord concerne les contrôles à l’exportation, en particulier ceux portant sur les véhicules hybrides, avec un quota annuel de 350 000 unités, dont le plafond augmentera de 6 % par an jusqu’en 2030. Ce quota est supérieur aux 300 000 véhicules exportés vers l’Europe l’année dernière par la Chine.
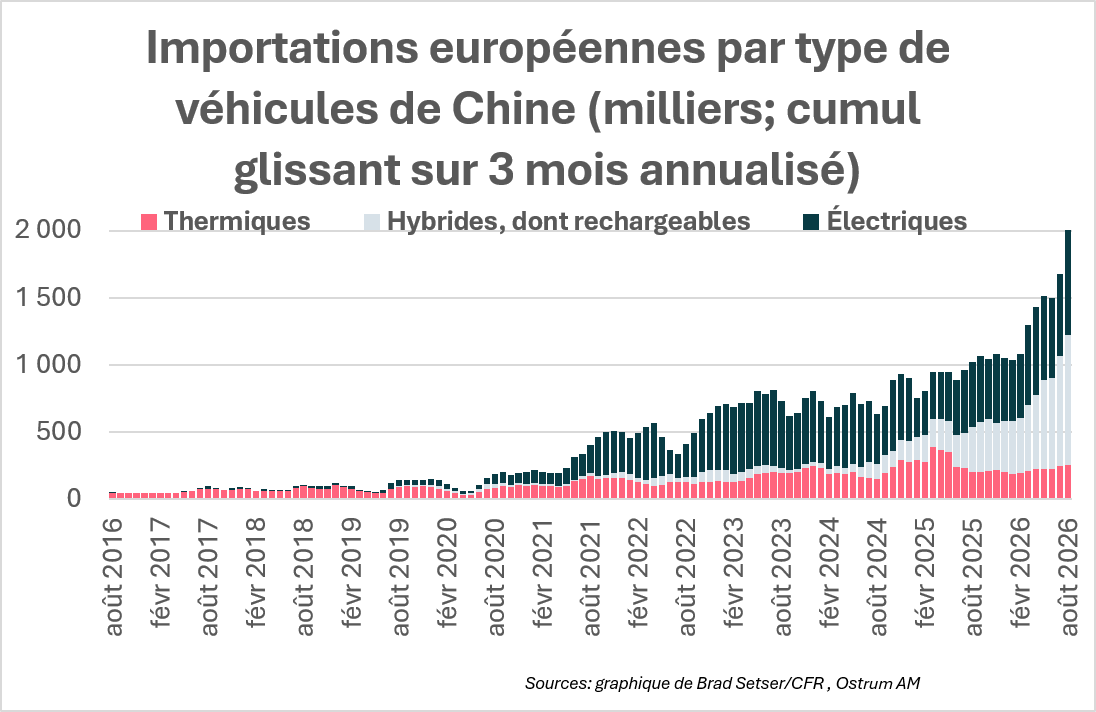
Les importations de véhicules en provenance de Chine ont atteint un rythme annualisé de 2 millions de véhicules, portées par les véhicules hybrides et électriques.
Ce quota donnera aux constructeurs européens, notamment allemands et slovaques, une certaine marge de manœuvre et permettra à la Chine d’éviter une surenchère de mesures punitives.
Pékin préfère accepter le système de quotas d’exportations européen, qui lui garantit un accès limité au marché européen, plutôt que de risquer de le perdre en raison de droits de douane prohibitifs.
D’autre part, la Chine préfère ce système de quotas à des restrictions aux importations qui seraient difficilement conciliables avec les règles de l’Organisation mondiale du commerce (OMC). En effet, les restrictions à l’export s’appliqueraient à tous les exportateurs, pas seulement à la Chine, Bruxelles devra donc négocier des quotas généreux avec d’autres partenaires.
La sécurisation des approvisionnements en terres rares et de la propriété intellectuelle
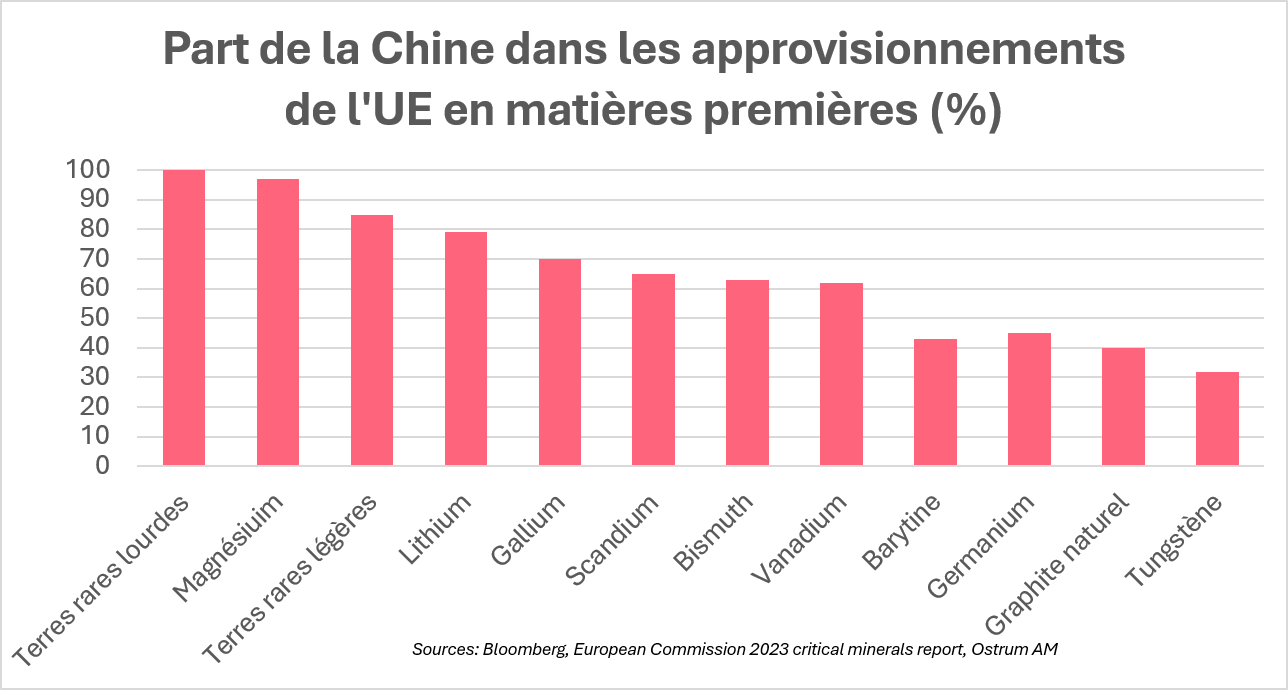
En échange, la Chine s’est engagée à maintenir une voie rapide pour la délivrance de licences d’exportation de terres rares à destination de l’UE, un point vital pour la transition énergétique du continent.
La Chine rappelle également qu’elle possède un puissant levier dans les négociations et qu’elle n’hésiterait pas à l’utiliser pour défendre ses propres intérêts économiques.
L’accord aborde également la protection de la propriété intellectuelle et la réforme de l’OMC.
Une institutionnalisation du dialogue
Le prochain rendez-vous est programmé en mars 2027 confirmant la volonté des deux parties d’éviter une guerre commerciale ouverte au profit du dialogue pour régler les différends entre les deux blocs.
Fractures structurelles et défis persistents
L’accord du 9 octobre s’apparente davantage à une gestion des risques qu’à un rapprochement stratégique. Les deux blocs multiplient les arrangements techniques pour éviter une guerre commerciale ouverte tout en préservant leurs intérêts vitaux.
La coexistence reste donc précaire d’autant que plusieurs fractures et défis persistent.
La compétitivité technologique et la transition écologique de l’UE
La montée en puissance de la Chine dans le domaine technologique fragilise les secteurs industriels de niches européens. L’UE doit donc relever le défi de sa propre compétitivité tout en coopérant avec Pékin, notamment où leurs intérêts convergent comme sur les enjeux climatiques mondiaux.
L’arsenal défensif européen
Bruxelles a fait évoluer sa posture en adoptant des instruments de défense commerciale, en lançant des enquêtes antisubventions et en mettant en œuvre une politique industrielle visant à garantir une concurrence équitable. La montée en gamme de la Chine ne menace pas uniquement le secteur automobile européen mais s’étend à tous les domaines, ce qui fait craindre un durcissement de la politique commerciale de Bruxelles.
L’intensification des tensions sociales ainsi que les échéances électorales pourraient également durcir la politique commerciale de Bruxelles vis-à-vis de la Chine, au risque de provoquer une confrontation.
Désaccord sur le modèle économique chinois
Pékin refuse de négocier sur la question de ses surcapacités industrielles subventionnées, que l’UE juge responsables de la désindustrialisation européenne. La Chine a répondu dans un rapport de 40 pages en lançant un avertissement : elle se dit prête à la confrontation, à en absorber les coûts économiques et à riposter pour défendre ses intérêts stratégiques.
Les divergences géopolitiques
Les divergences relatives aux dossiers internationaux, la sécurité économique ainsi que les normes numériques, continuent de peser sur la confiance mutuelle empêchant l’instauration de toute relation politique durable.
Conclusion
Les relations entre la Chine et l’Union européenne traversent une phase de recomposition majeure. La redéfinition des priorités économiques de Pékin, la consolidation de son autonomie industrielle contraignent Bruxelles à protéger ses intérêts stratégiques sans rompre les liens commerciaux vitaux qui l’unisse à la Chine. L’accord de principe conclu en octobre dernier illustre cette recherche de pragmatisme. Pour Pékin, il s’agit d’un compromis calculé visant à garantir son accès au vaste et riche marché européen, plutôt que de le perdre définitivement en raison de tarifs douaniers prohibitifs. A terme, la pérennité de ce nouvel équilibre dépendra de la mise en œuvre concrète de ces nouveaux engagements lors du conseil des ministres européens de mars 2027 et, surtout, de la capacité de l’Europe à relever le défi de sa propre compétitivité tout en coopérant avec la Chine dans des domaines d’intérêt commun, comme les enjeux climatiques mondiaux.
Zouhoure Bousbih
Le graphique de la semaine
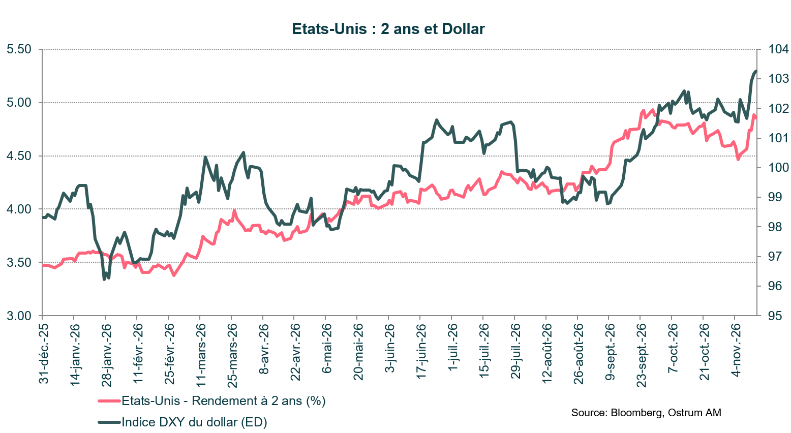
Le 2 ans américain s'est envolé de 35 pb la semaine passée à la suite de la publication de l'IPC d'octobre.
Si la hausse des prix de l'énergie semble sur le point de s'atténuer avec la chute du brut, les prix du logement ne constituent plus une source de désinflation et les effets collatéraux du boom de l'IA impactent un certain nombre de catégories de biens. Le marché anticipe donc un durcissement de la politique monétaire qui a pour effet de soutenir le billet vert.
L'indice DXY du dollar s'apprécie contre toute devise (à l'exception du CNY) en réaction à la révision des perspectives de taux à court terme.
Le chiffre de la semaine
1,86
1,86 billions de $, la baisse de la capitalisation de Nvidia depuis le 6 octobre 2026.
La revue des marchés : Multiplicités des risques et décorrélation
- Etats-Unis : Les prix à la consommation ont progressé de 0,4 % en octobre ;
- Devises : Le dollar s’apprécie face à l’ensemble des devises ;
- Taux : Les courbes se sont fortement aplaties, les anticipations de taux de la Fed étant réévaluées ;
- Actions : Les marchés résistent aux déboires de Nvidia et s’inscrivent en net rebond sur la semaine.
Multiplicités des risques et décorrélation
Les actions absorbent la saga Nvidia alors que l’inflation induit un fort mouvement d’aplatissement des courbes. Le dollar se renforce dans la perspective d’une hausse de la Fed en décembre.
Les marchés financiers sont pris entre plusieurs feux actuellement. La situation de Nvidia pose à la fois des questions sur l’efficacité des restrictions d’exportations américaines et l’avenir du leader d’un secteur clé pour la souveraineté numérique américaine. Les marchés ont absorbé le choc, alors que l’inflation ravive les anticipations de hausse des taux aux Etats-Unis. Le dollar se renforce à mesure que les courbes de taux s’aplatissent. Les spreads sont stables en revanche.
L’économie américaine continue d’évoluer en ligne avec son potentiel. Les données hebdomadaires de l’ADP indiquent des créations d’emplois de l’ordre de 80k par mois. L’inflation constitue donc la principale préoccupation de la Réserve fédérale qui relèvera sans doute les taux à l’issue du FOMC de décembre. Les dernières déclarations de plusieurs membres du FOMC (Waller, Goolsbee, Hammack) laissent à penser qu’une hausse de 50 pb pourrait même être débattue. L’IPC ressort à +0,4% en octobre. Le logement, malgré la faiblesse des ventes immobilières sous 4 Mln par an dans l’ancien, n’est plus une source de désinflation. L’investissement en IA induit des pressions sur les matières premières qui se diffusent dans l’économie. Le problème de la Fed est donc de ne pas surréagir à un choc d’offre au détriment de secteurs faisant face à une demande réduite.
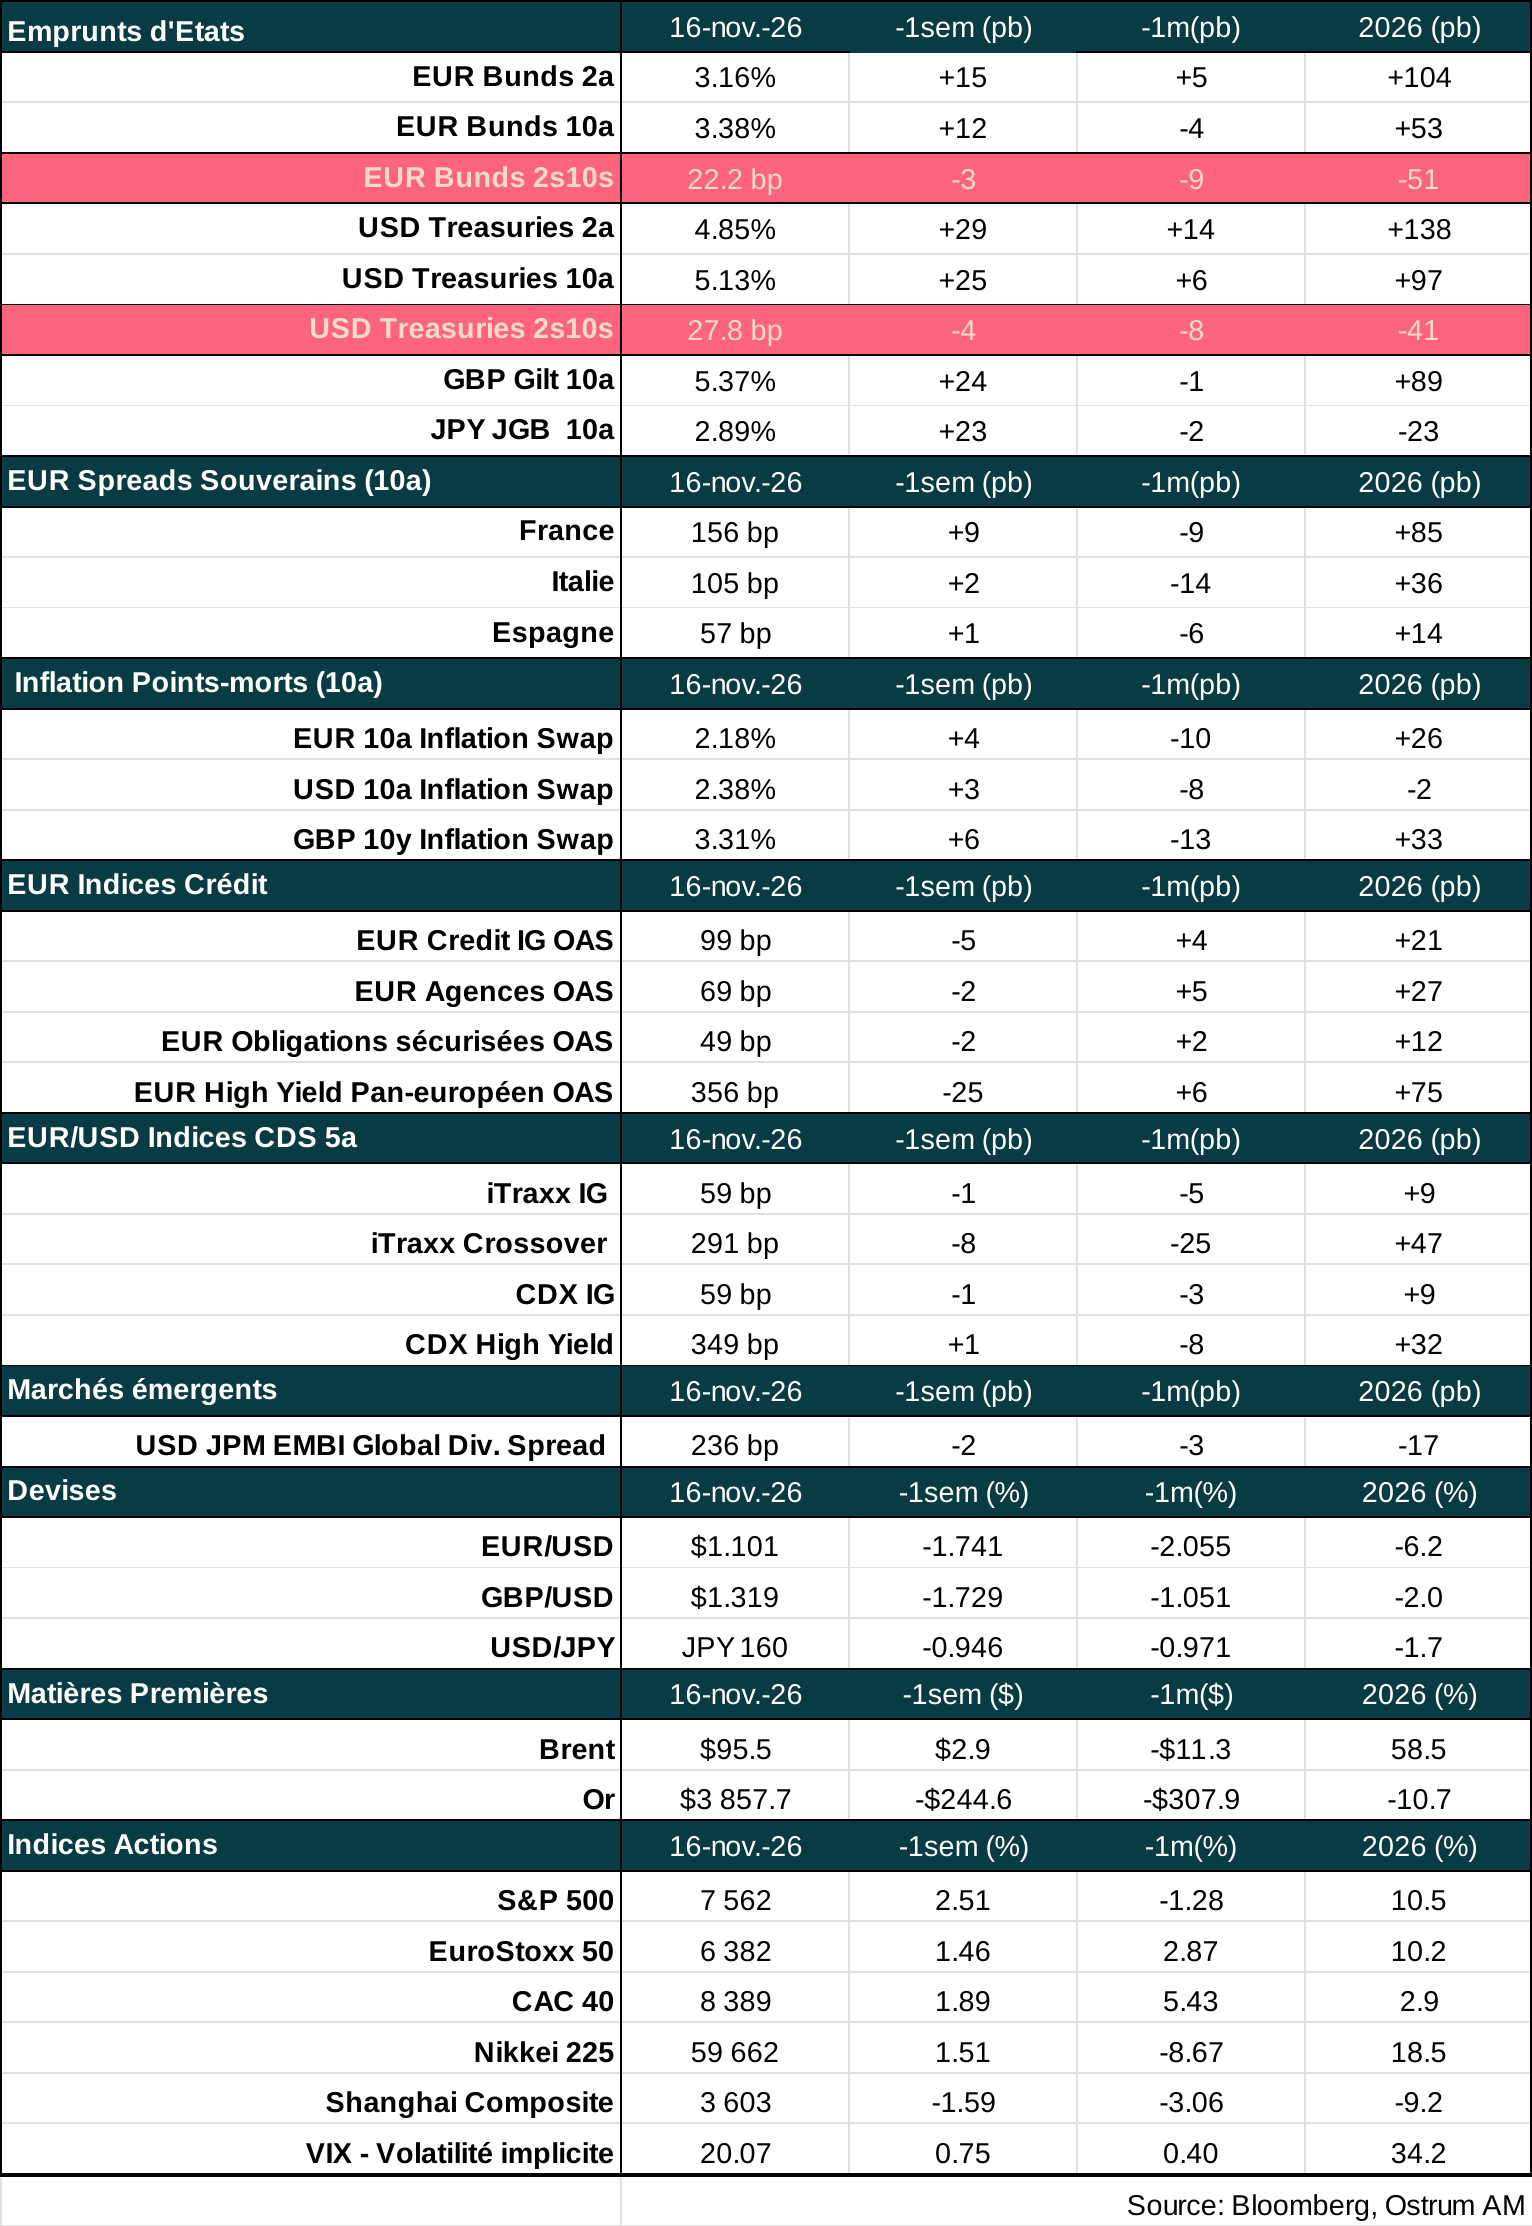
Sur les marchés financiers, l’inflation américaine a provoqué un brusque aplatissement des courbes de taux. Le 2 ans remonte de 35 pb sur la semaine à 4,85 %. La baisse du brut parvient à peine à contenir les anticipations de resserrement monétaire. Le T-note à 10 ans s’échange au-delà de 5,10 %. En Europe, le Bund (proche de 3,40 %) et le Gilt (5,33 %) suivent le marché directeur. Bailey sera peut-être forcé de poursuivre l’ajustement des taux. La BCE, où la succession de Lagarde devrait se jouer entre De Cos et Knot, augmentera aussi ses taux d’intérêt en surveillant néanmoins l’évolution des spreads français revenus sous 150 pb. La forte volatilité des taux d’intérêt n’a pas eu d’effet significatif sur le niveau des spreads. Le BTP termine la semaine en resserrement de 3 pb. La hausse des rendements obligataires est essentiellement un mouvement de taux réel. Les points morts s’écartent légèrement. Le marché du crédit s’est stabilisé au-dessus de 80 pb contre swap sur l’investment grade européen. Le marché du high yield s’est resserré de 15 pb environ. Les marchés d’actions ont fortement rebondi après le coup de semonce sur l’IA de la semaine précédente. Les déboires de Jensen Huang, débarqué de la Présidence de Nvidia, ont profité aux autres valeurs du secteur et le S&P 500 s’adjuge plus de 3% sur la semaine. L’Europe suit le mouvement avec une hausse hebdomadaire à peine inférieure. Les résultats sont bien orientés pour la plupart malgré des déceptions dans le luxe notamment. Les valeurs financières et les cycliques, dont la technologie, mènent la cote. Sur le marché des changes, le dollar s’apprécie contre toute devise ramenant le yen aux alentours de 160. Une nouvelle fois, la certitude d’une hausse de la Fed contraste avec les intentions plus nébuleuses de la BoJ.
Axel Botte
Marchés financiers
-
Axel Botte Directeur stratégie marchés