Toutes les semaines, retrouvez la revue des marchés et le thème de la semaine par nos experts : Axel Botte, Aline Goupil-Raguénès et Zouhoure Bousbih dans MyStratWeekly et son podcast.
Écouter le podcast
(Écouter) le podcast d’Axel Botte et Aline Goupil-Raguénès :
- Revue de la semaine – L’IA ravive la volatilité, l’emploi solide aux Etats-Unis.
- Thème – Tensions à venir sur les prix alimentaires en zone euro.
Les slides du podcast
Télécharger les slides du podcastLe thème de la semaine : Tensions à venir sur les prix alimentaires en zone euro
- Alors que l’inflation s’est nettement accélérée au sein de la zone euro depuis le début de l’année, l’inflation alimentaire a sensiblement ralenti. Elle commence toutefois à se raffermir depuis le mois de septembre ;
- Les prix de l’alimentation devraient augmenter davantage au cours des prochains mois en raison de la dissipation d’effets favorables passés, de la diffusion du choc énergétique et des conséquences des conditions climatiques extrêmes de cet été ;
- Pour le moment, les tensions s’observent au début de la chaîne de production : sur les prix énergétiques et les engrais. Elles devraient se propager le long de celle-ci au cours des prochains trimestres ;
- Les conséquences sur la production agricole des vagues de chaleur exceptionnelle et de la sécheresse commencent à se faire ressentir sur les prix des produits non transformés, celui des légumes en particulier ;
- Une inflation alimentaire plus élevée sera de nature à peser davantage sur la perception d’inflation des ménages et leurs anticipations d’inflation à court terme compte tenu de son rôle clé dans la formation de celles-ci ;
- La BCE y sera particulièrement attentive et ajustera sa politique monétaire en conséquence afin de remplir son objectif de stabilité des prix. Nous anticipons une hausse des taux de la BCE de 25 points de base en décembre 2026 puis possiblement de nouveau en mars 2027.
Tensions à venir sur les prix alimentaires en zone euro
Alors que l’inflation s’est nettement accélérée au sein de la zone euro depuis le début de l’année, l’inflation alimentaire a sensiblement ralenti. Cette divergence ne devrait pas perdurer en raison de la dissipation d’effets favorables et de l’impact à venir du choc énergétique et des conditions météorologiques extrêmes durant l’été. Les prix de l’alimentation sont suivis de près par la BCE en raison de leur importance dans l’inflation perçue par les consommateurs et de leur rôle clé dans les anticipations d’inflation. Un article récent de la BCE met en évidence les tensions et les mécanismes à l’œuvre.
Contraste frappant entre les prix alimentaires et l’inflation
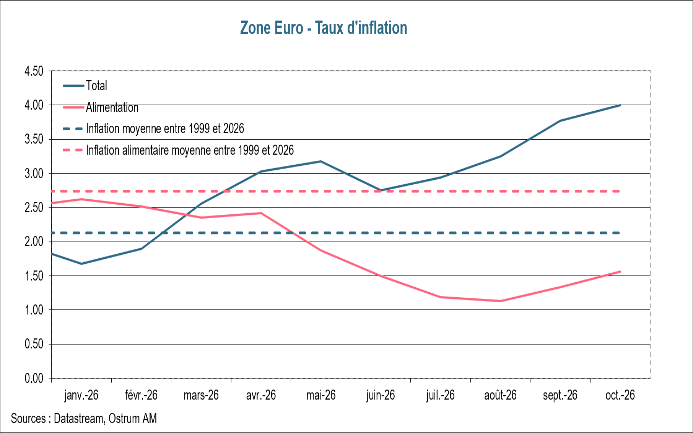
Modération de l’inflation alimentaire depuis le début de l’année.
L’inflation en zone euro a fortement accéléré depuis le début de l’année pour passer d’1,7 % en janvier 2026 à 4 % en octobre, selon les chiffres provisoires d’Eurostat. Cela est liée à la forte hausse des prix énergétiques consécutive au conflit au Moyen Orient : + 20,8 % en octobre alors qu’ils se contractaient de 4 % sur un an en janvier 2026 en raison d’un effet de base.
L’inflation alimentaire a quant à elle ralenti sur la période pour passer de 2,6 % en début d’année à 1,1 % en août, un plus bas depuis 2021, puis s’établir à 1,6 % en octobre. Celle-ci est bien inférieure à sa moyenne de longue période : 2,7 % entre 1999 et 2026.
Moindre contribution à l’inflation de certains produits dont les prix avaient significativement augmenté en 2025.
Plusieurs facteurs sont à l’origine de la modération de l’inflation alimentaire sur l’année.
Le 1er vient de la moindre contribution à l’inflation de certains produits comme le café, le chocolat, les fruits et les produits laitiers, après une forte contribution en 2025. Le prix de ces produits a nettement augmenté en 2025 en raison, notamment, d’importantes intempéries subies par certains gros producteurs (Brésil, Indonésie, Vietnam pour le café et Côte d’Ivoire et Ghana pour le cacao). La vague de chaleur à l’été 2025 a également affecté le prix de l’alimentation non transformée. La contribution du prix du bœuf à l’inflation alimentaire s’est également modérée après avoir été plus élevée en 2025 du fait de la baisse structurelle de l’offre et d’une demande robuste.
Les prix à la consommation bénéficient en outre de conditions favorables passées dont les effets continuent de se diffuser sur les prix alimentaires. Les rendements agricoles ont été globalement bons l’année dernière avec des récoltes supérieures à la moyenne pour les céréales et les oléagineux. Les prix internationaux de certains produits de base ont également baissé après avoir nettement augmenté comme le café, le thé, le cacao et le sucre.
Pressions à venir sur les prix alimentaires
- Impact du choc énergétique
Les prix énergétiques ont un impact sur les prix de l’alimentation au travers des coûts de transport, des engrais, des coûts d’emballage et de transformation. Or, les prix du gaz et du pétrole ont fortement augmenté à la suite du conflit au Moyen Orient et des perturbations dans le détroit d’Ormuz où près de 25 % du trafic maritime mondial de pétrole passait et près de 20 % pour le gaz naturel liquéfié (GNL). Les installations énergétiques du Qatar, 2ème producteur mondial de GNL, ont par ailleurs été ciblées par des frappes iraniennes. Le prix du baril de Brent a ainsi augmenté de près de 35 % depuis le début du conflit, fin février, pour atteindre 98,3 $, le 6 novembre, après avoir frôlé la barre des 120 $. En Europe, le prix du gaz naturel est ainsi passé de 32 €/MWh, le 27 février, à 103,9 €/MWh, le 30 octobre, avant de revenir à 86 €/MWh, soit une hausse de près de 170 %.
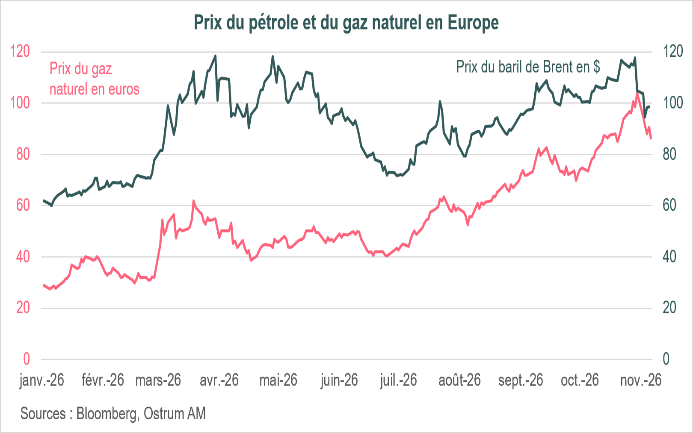
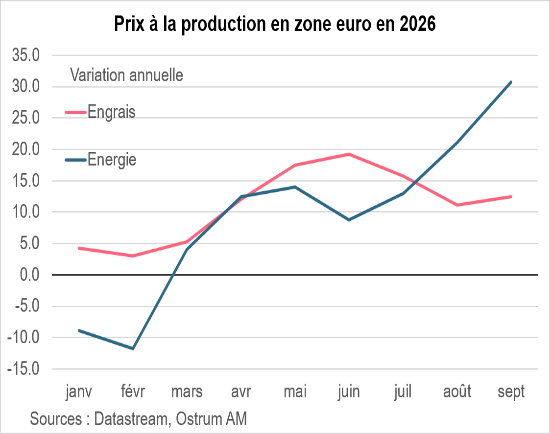
Pour le moment, l’impact du choc énergétique s’observe au début de la chaîne de production : énergie et engrais…
A ce stade, le choc énergétique a un impact significatif sur les coûts de production situés au début de la chaîne de production. Cela s’observe via la hausse des prix à la production énergétique et des engrais. Le pétrole a un impact sur les prix alimentaires via les coûts de transports et certains coûts indirects. Le gaz naturel est une matière première essentielle dans la fabrication d’engrais azotés. Il représente 70 à 80 % du coût de production d’urée ou d’ammoniac. Etant donné que le gaz naturel est un intrant important dans la production de produits alimentaires, la hausse de son prix se traduit par une augmentation du coût de production des cultures comme les céréales, les oléagineux, les légumes frais et les pommes de terre ainsi que le coût du chauffage des produits cultivés sous serre. Le détroit d’Ormuz est également un passage stratégique pour les engrais : plus de 30 % du commerce mondial d’urée et environ 20 % du commerce mondial d’ammoniac et de sulfate y transitaient avant le conflit. Les perturbations dans leur approvisionnement ont ainsi contribué à la hausse du prix des engrais.
… sa diffusion sur l’ensemble du processus de production prendra plusieurs trimestres, voire des années.
A des stades de production plus avancés, la hausse des prix énergétiques ne s’est pas encore traduite par une hausse des coûts de production. Les effets indirects d’un choc énergétique sur les prix alimentaires sont importants mais peuvent prendre des années avant de se faire ressentir pleinement, comme le montre le graphique ci-après de la BCE. Ils devraient se diffuser le long de la chaîne de production au cours des prochains trimestres.
Réponse de l’inflation alimentaire à un choc de prix sur le pétrole ou le gaz
(Nombre de mois après le choc, en points de pourcentage)
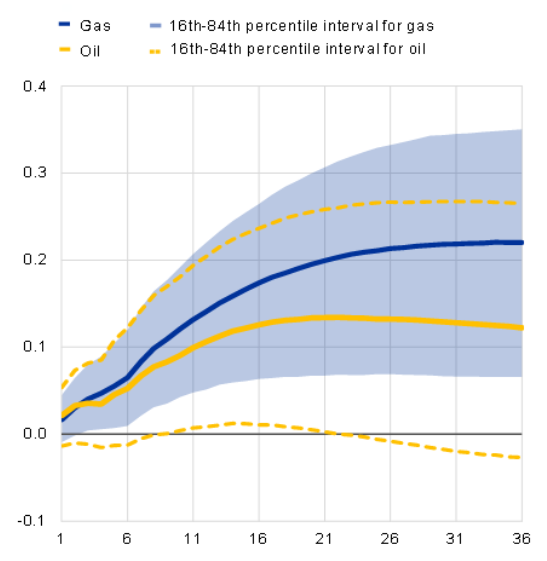
Source : BCE
- Impact du choc lié aux conditions climatiques exceptionnelles de cet été
L’Europe a connu durant l’été une vague de chaleur exceptionnelle et persistante ainsi qu’une importante sécheresse. Ces conditions météorologiques extrêmes sont intervenues à un moment crucial pour les récoltes. Cela a réduit la production de culture et de fourrage et mis la pression sur les chaînes d’approvisionnement alimentaires.
Selon les estimations de la Commission Européenne pour le mois de septembre, les rendements de plusieurs grandes cultures estivales ont ainsi fortement baissé pour devenir inférieurs à leur moyenne sur 5 ans à hauteur de moins 15 % pour le soja, moins 14 % pour le maïs vert, moins 8 % pour les grains de maïs, moins 7 % pour les pommes de terre et moins 11 % pour les betteraves sucrières. Dans les pays les plus touchés par ces conditions climatiques extrêmes, certains éleveurs ont dû réduire la taille de leurs troupeaux en raison de la nette baisse de la disponibilité d’alimentation animale (herbe, fourrage).
Les effets des conditions météorologiques extrêmes de cet été commencent à s’observer sur les prix des produits frais.
Les conséquences du choc lié aux conditions météorologiques commencent à se faire ressentir sur les prix de l’alimentation. L’inflation alimentaire est ainsi passée d’1,1 % au moins d’août à 1,3 % en septembre et 1,6 % en octobre. Cette inflation un peu plus élevée vient uniquement des produits alimentaires non transformés dont le taux d’inflation est passé de 2,7 % en août, à 4 % en septembre puis 4,6 % en octobre. En septembre, cette plus forte inflation est expliquée par la hausse du prix des légumes (6,4 % sur un an en septembre contre 2,7 % en août), particulièrement sensibles aux conditions météorologiques. Le détail n’est pas encore disponible pour octobre. L’inflation des aliments transformés, qui représentent la plus importante partie du panier, est en revanche restée faible : 0,4 % et 0,5 % en septembre et octobre respectivement. Les prix alimentaires devraient continuer d’augmenter au cours des prochains moins en raison des conditions climatiques extrêmes de cet été en Europe auxquelles il convient d’ajouter les effets à venir d’El Nino. La BCE estime l’impact des conditions météorologiques entre 0,3 et 0,8 point de pourcentage sur l’inflation alimentaire au cours de l’année à venir.
Selon les prévisions de la BCE de septembre, les prix alimentaires devraient atteindre un pic de 3,4 % au T3 2027.
Au total, la dissipation des facteurs favorables passés, la diffusion progressive du choc énergétique le long de la chaîne de production et les effets des conditions météorologiques extrêmes devraient se traduire par une nette accélération de l’inflation alimentaire au cours des prochains mois. Dans ses prévisions de septembre, la BCE anticipe un pic à 3,4 % au 3ème trimestre 2027, avant un ralentissement.
Pourquoi la BCE est très attentive aux prix alimentaires
- Importance des prix alimentaires dans la perception et les anticipations d’inflation des ménages
L’alimentation est une dépense de nécessité, représentant près de 20 % du panier des ménages et dont les achats sont réalisés fréquemment.
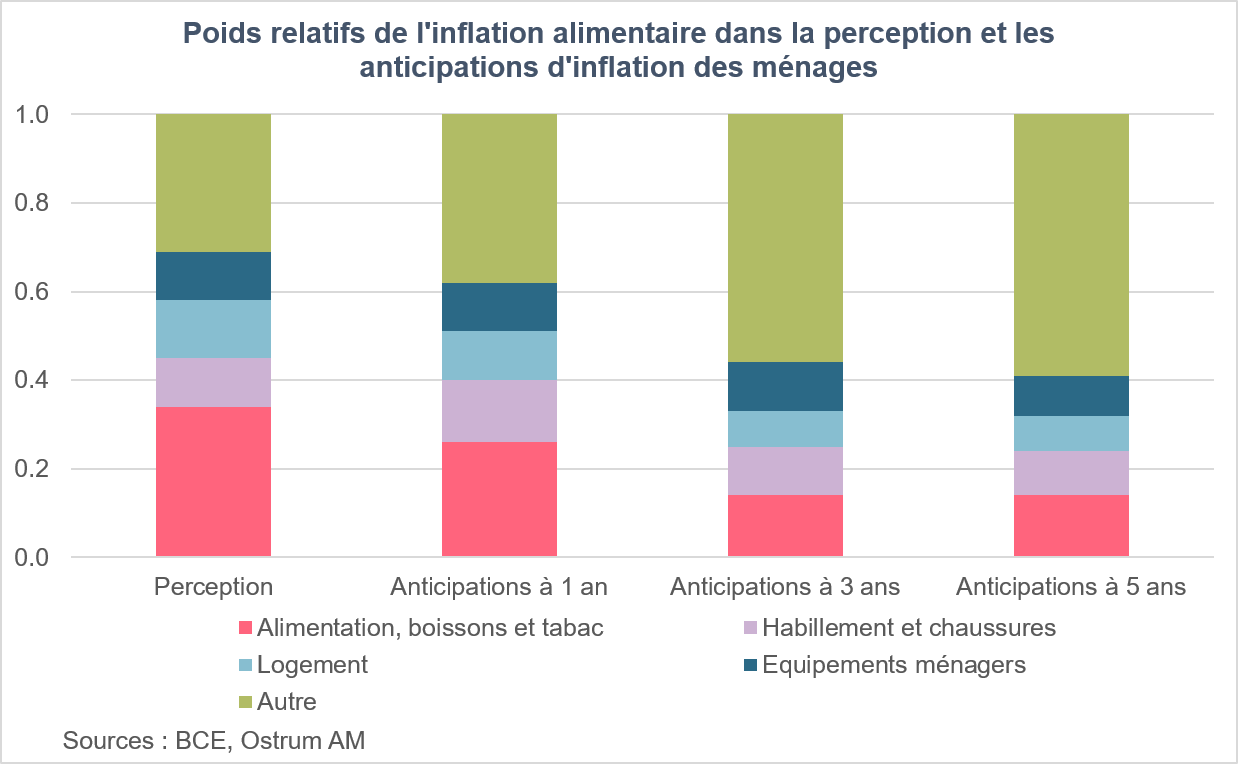
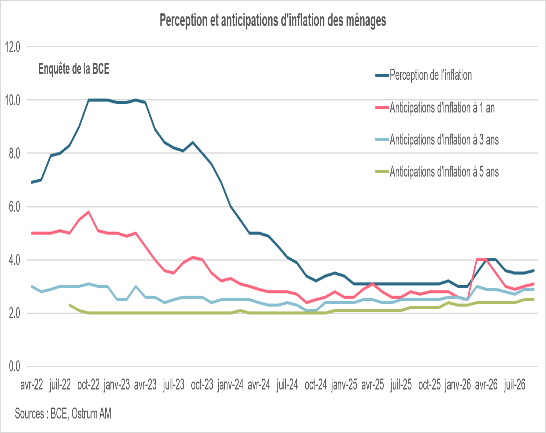
Les dépenses en alimentation concernent des biens de nécessité et représentent une part importante du panier de consommation des ménages servant au calcul de l’indice des prix à la consommation harmonisé : à hauteur de près de 20 % pour la zone euro, le double de la part de l’énergie. Les ménages achètent fréquemment des produits alimentaires et remarquent ainsi rapidement les variations de prix. Ils y attachent une attention particulière, plus importante que pour les autres biens. Pour ces raisons, les prix de l’alimentation jouent un rôle relativement plus important que les autres prix dans la perception d’inflation des ménages et leurs anticipations d’inflation. L’enquête de la BCE sur les anticipations des ménages permet d’en mesurer l’ampleur. Elle montre que l’inflation alimentaire a un poids relativement plus important dans la perception de l’inflation globale des ménages et sur leurs anticipations à un an. Son importance est moindre sur des horizons plus lointains.
Les ménages les moins aisés sont plus exposés aux hausses des prix de l’alimentation.
Risque d’effets de second tour sur l’inflation.
Les variations des prix alimentaires ont une importance encore plus marquée pour les ménages les moins aisés étant donné qu’ils consacrent une part plus importante de leur revenu aux biens de nécessité comme l’alimentation, l’énergie et le logement. Ils sont donc plus exposés aux hausses de prix de ces derniers. Lorsque les prix de l’alimentation augmentent, ils subissent un taux d’inflation effectif plus élevé que les ménages à haut revenu. Cela peut alimenter les demandes de hausses de salaires et créer des effets de second tour sur l’inflation de nature à créer des pressions plus larges sur les prix (services, inflation sous-jacente) et donner lieu à une inflation plus élevée et persistante. La BCE est donc particulièrement attentive aux prix alimentaires compte tenu de son objectif de stabilité des prix impliquant d’assurer un retour de l’inflation vers 2 % à moyen terme.
•L’alimentation reste chère
Ecart élevé et persistant entre l’indice des prix alimentaires et celui des produits non alimentaires.
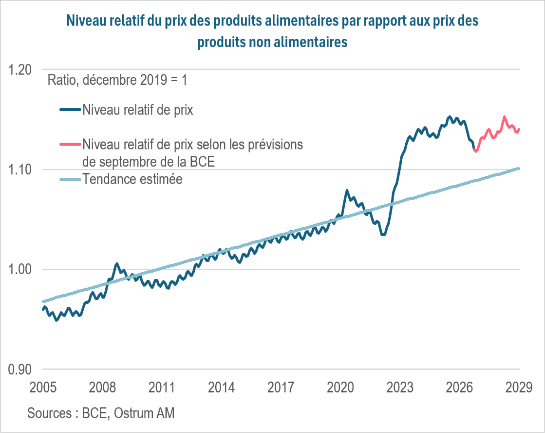
En dépit du ralentissement de l’inflation alimentaire depuis le début de l’année, le niveau relatif de l’indice des prix des produits alimentaires reste bien supérieur à celui des produits non alimentaires comme le montre le graphique suivant. Le ratio entre les deux indices a fortement augmenté à partir de 2022 à la suite de la forte reprise post covid puis des conséquences de la guerre en Ukraine avec le choc énergétique et les difficultés d’approvisionnement concernant certaines denrées agricoles. Le ratio s’est ainsi nettement écarté de sa tendance de long terme (bleu ciel sur le graphique) et cet écart se révèle persistant. En octobre, les prix alimentaires de la zone euro sont près de 30 % plus élevés qu’à la fin 2021.
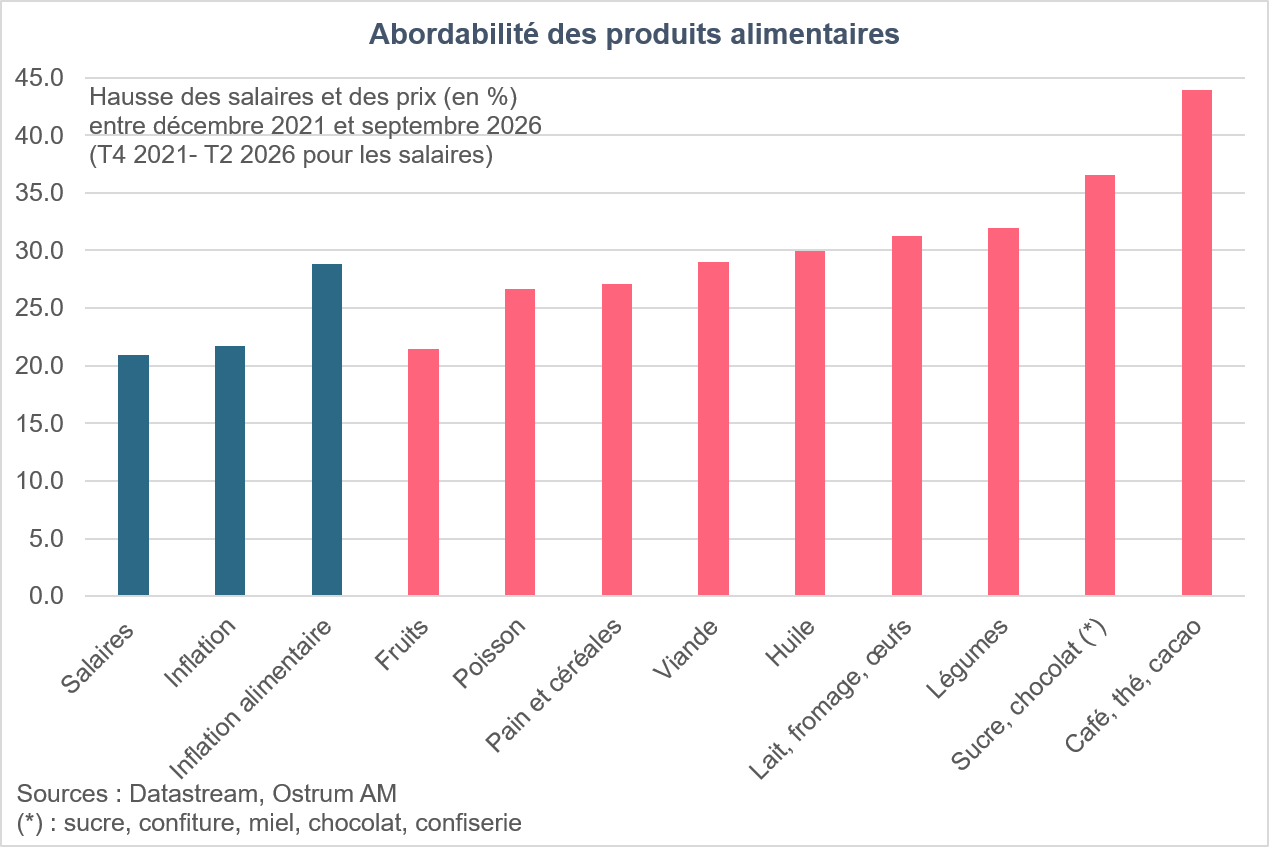
Si le salaire réel est revenu au niveau d’avant crise, le panier de course alimentaire est devenu quant à lui plus cher.
Le papier de la BCE met également en exergue un point important. Si les salaires se sont ajustés avec retard à la forte accélération de l’inflation, permettant au salaire réel de revenir au niveau d’avant crise, le panier de course alimentaire est devenu quant à lui plus cher, comme le montre le graphique ci-dessus. Cela concerne particulièrement les produits achetés fréquemment comme le café, le chocolat, les légumes, le lait, la viande… C’est la raison pour laquelle 55 % des européens considèrent des prix alimentaires raisonnables comme une priorité absolue selon l’Eurobaromètre, publié le 22 septembre dernier.
Conclusion
Les prix alimentaires devraient augmenter au cours des prochains mois en raison de la dissipation d’effets favorables passés et de la diffusion progressive du choc énergétique et des conditions climatiques extrêmes. Pour le moment, les tensions s’observent au début de la chaîne de production : sur les prix énergétiques et celui des engrais. Elles devraient se propager le long de celle-ci au cours des prochains trimestres. Les conséquences des vagues de chaleur exceptionnelle et de la sécheresse de cet été commencent en outre à se faire ressentir sur les prix des produits non transformés. Une inflation alimentaire plus élevée sera de nature à peser davantage sur la perception d’inflation des ménages et leurs anticipations d’inflation à court terme. La BCE y sera particulièrement attentive et ajustera sa politique monétaire en conséquence afin de remplir son objectif de stabilité des prix. Nous anticipons une hausse des taux de la BCE de 25 points de base en décembre 2026 puis possiblement de nouveau en mars 2027.
Aline Goupil-Raguénès
Le graphique de la semaine
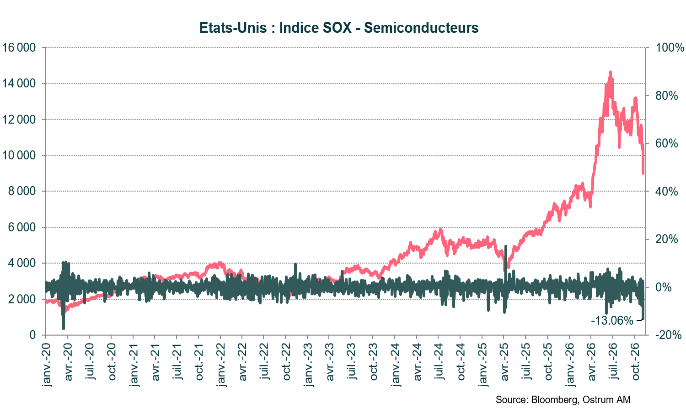
L'indice de Philadelphie des valeurs de semiconducteurs a corrigé de plus de 13% le jeudi 5 novembre. Il s'agit de la baisse la plus importante depuis 2020. Les semiconducteurs ont baissé de 38% depuis leur sommet du 22 juin et 31% depuis le 6 octobre.
Les inquiétudes au sujet de l'IA s'amplifient. Les raisons sont multiples, notamment, la communication prudente des hyperscalers, les délais de construction des data centers qui s'allongent et l'alternance politique favorable aux Démocrates après les élections de mi-mandat aux Etats-Unis.
La baisse de l'indice américain fait tache d'huile en Asie, où les marchés japonais, coréen et taiwanais accusent également de forts reculs.
Le chiffre de la semaine
70
La probabilité d’une destitution de Donald Trump avant 2028 est évaluée à 70 % selon Polymarket.
La revue des marchés : L’IA ravive la volatilité
- Etats-Unis : l’emploi augmente de 165k en octobre, le chômage en diminution à 4,1% ;
- BoE : relèvement des taux unanime avec une révision à la hausse des prévisions d’inflation ;
- Taux : La volatilité des actions soutient les obligations d’autant que le pétrole perd 15 $ sur la semaine ;
- Actions : l’indice des semiconducteurs plonge, coup de semonce sur les indices américains et asiatiques.
L’IA ravive la volatilité
Les valeurs de technologie ont connu un jeudi noir alors que l’alternance politique ravive les inquiétudes au sujet du cycle d’investissement en IA. Les rendements obligataires s’inscrivent en baisse. Le pétrole revient sous 100 $.
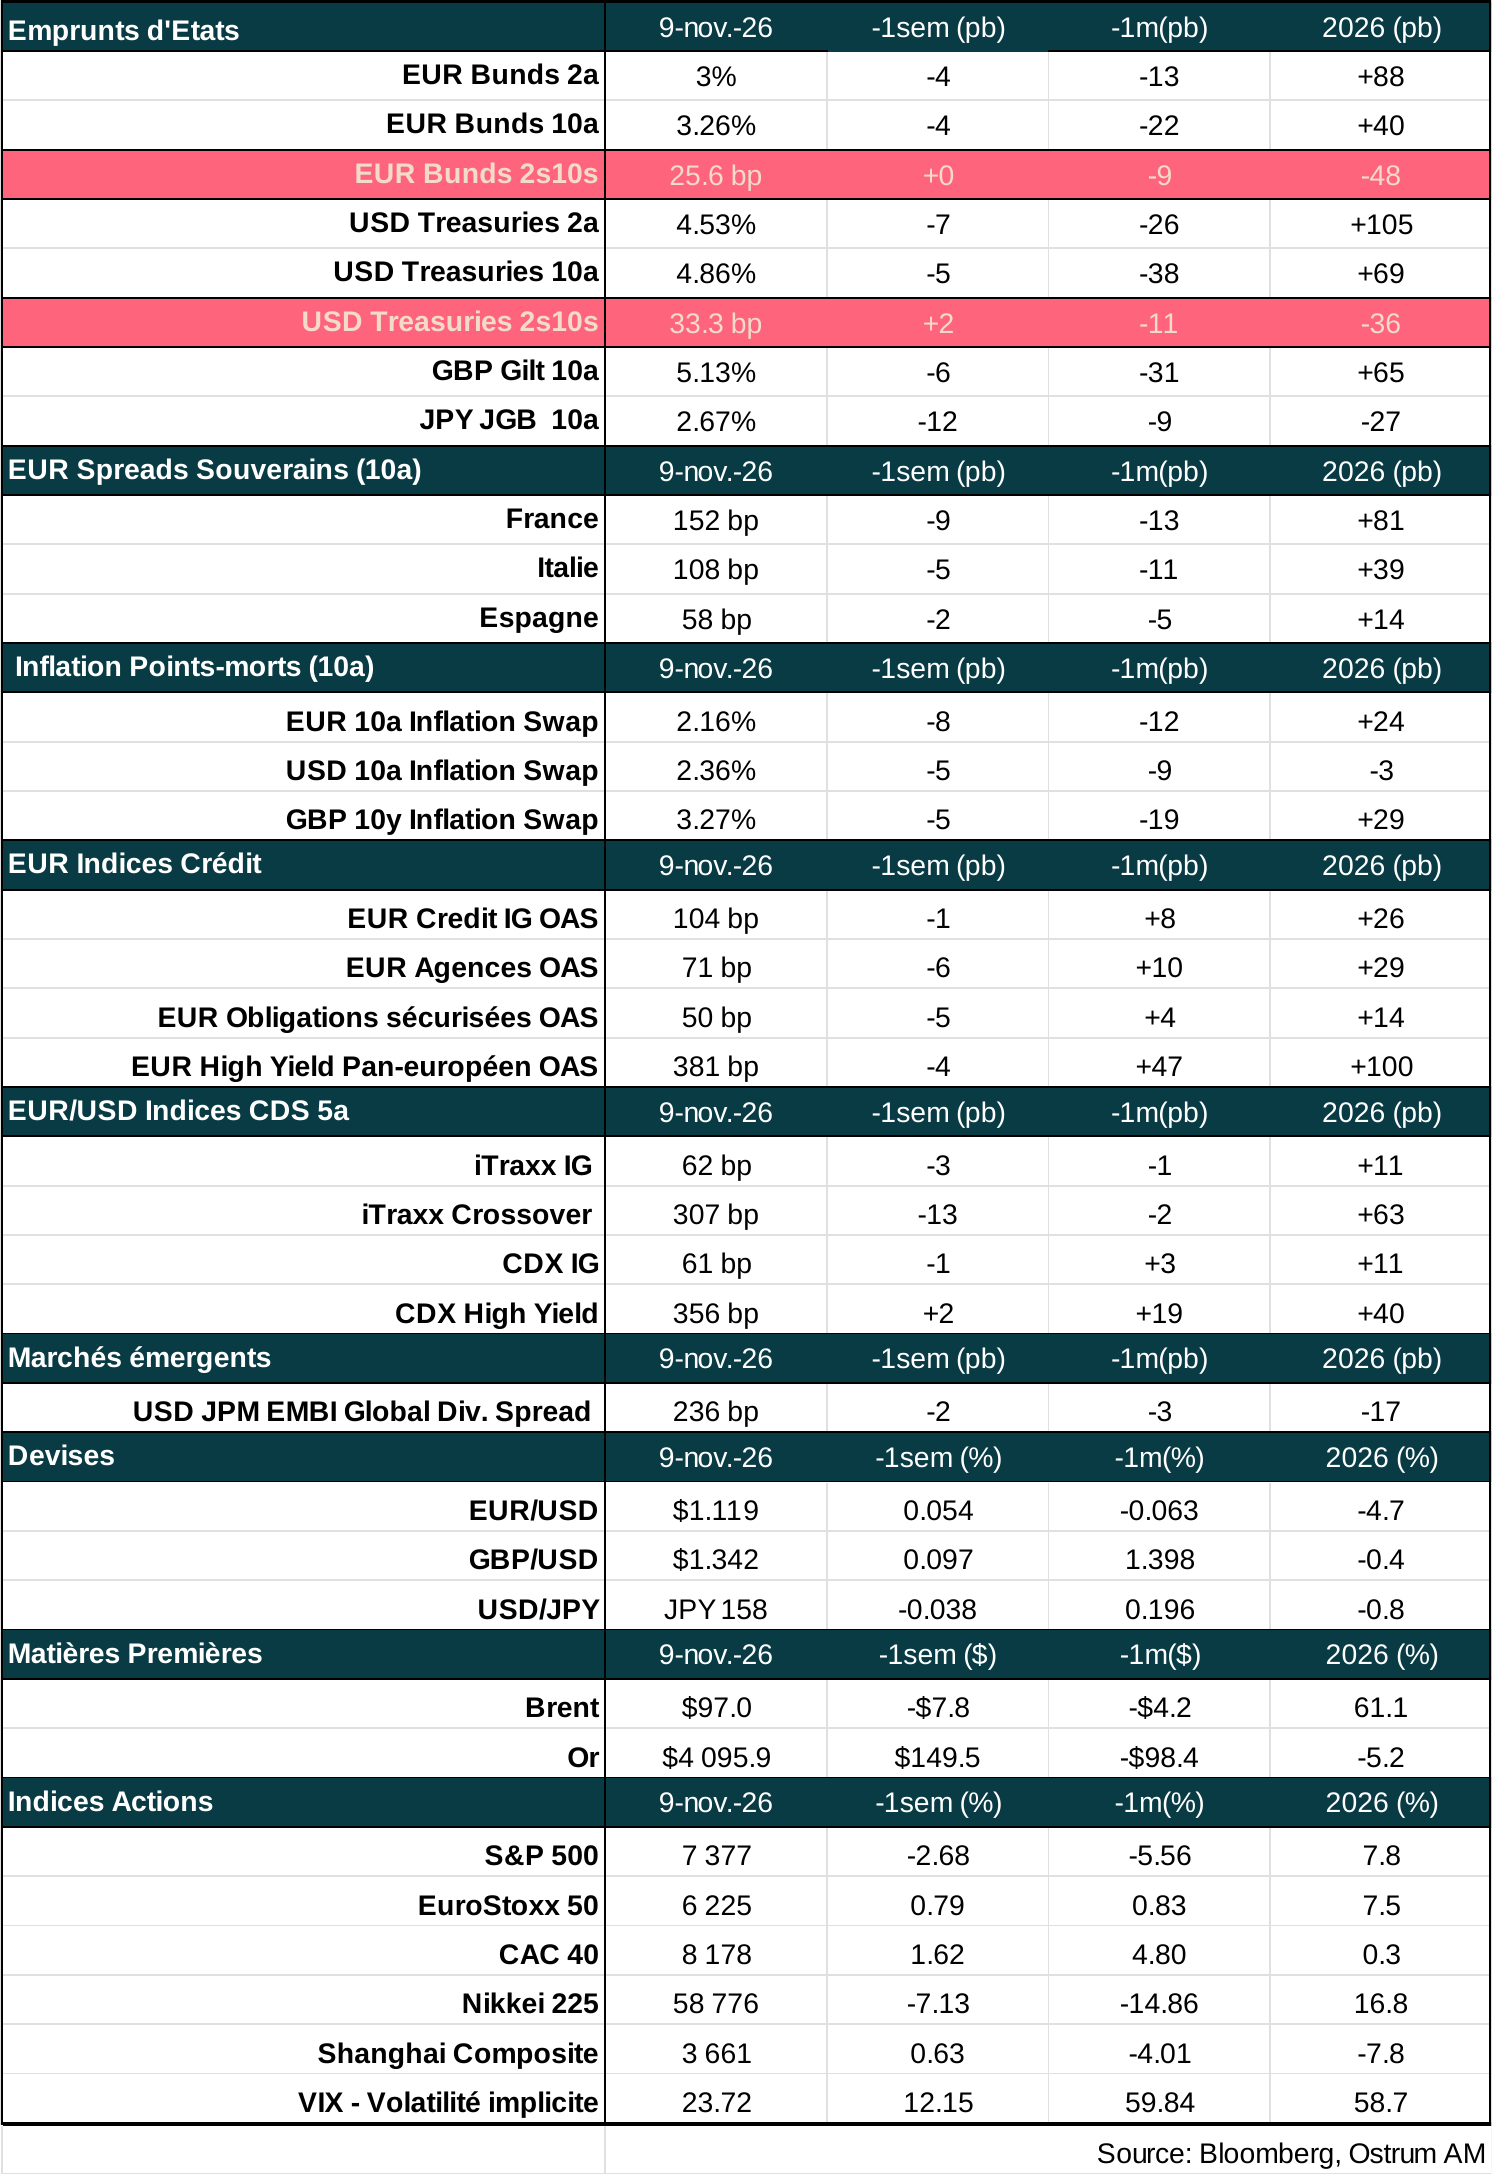
L’issue des élections de mi-mandat a été bien accueillie initialement par les marchés avant que les inquiétudes au sujet du cycle d’investissement en IA n’occasionnent la plus forte séance de baisse des semiconducteurs depuis 2020. Les taux ont baissé en réaction à la chute des actions malgré des données économiques solides aux Etats-Unis.
Sur le plan conjoncturel, l’économie américaine a créé 165k emplois en octobre et, une fois n’est pas coutume, toutes les enquêtes relatives au marché du travail sont concordantes. Les postes à pourvoir se redressent à 7,5 Mln en septembre et le taux de chômage diminue de 0,1 pp à 4,1 %. Le taux de participation s’améliore désormais d’un demi-point depuis le creux de juillet à 61,4 %. Le taux de sous-emploi (intégrant les personnes découragées dans leur recherche d’emplois et le temps-partiel contraint) est toutefois en nette augmentation à 7,9 % (+0,3 pp). La construction de centres de données stimule l’emploi dans la construction et le secteur manufacturier est aussi dynamique conformément à l’enquête ISM d’octobre. En Europe, l’inflation reste très élevée à 4 % en octobre selon l’estimation flash. L’énergie constitue la principale source de tensions. On observe également une inflexion haussière dans l’inflation alimentaire (1,6 %). L’indice sous-jacent est stable depuis un an autour de 2,5 %. Au Royaume-Uni, la BoE a relevé son taux de 25 pb à 4 % après une forte révision haussière des perspectives d’inflation qui devraient atteindre 5 % au milieu de l’année prochaine. Pourtant, malgré des taux réels très faibles, Andrew Bailey juge qu’une série de hausses n’est « pas inévitable ».
La volatilité s’envole sur les marchés d’actions. L’indice de volatilité implicite VIX cotait 28 % en clôture jeudi. La vague bleue, qui a renversé les majorités au Congrès américain, a initialement engendré une hausse des actions avant un retournement brutal mené par les valeurs de technologie, et par conséquent des bourses asiatiques. L’indice SOX des semiconducteurs a connu sa pire séance depuis 6 ans à -13%. Le Nikkei abandonne 11% sur la semaine comme le Kospi coréen. L’Europe, moins exposée à la thématique IA, résiste grâce aux financières (autour des facteurs « value » et « dividendes »), au transport et à la consommation non-cyclique. Les Treasuries ont profité de l’aversion au risque IA malgré un sursaut en fin de semaine après la publication de l’emploi américain. Le T-note s’échange à 4,87 %, après une baisse de plus de 40pb sur un mois glissant. Hormis la chute des actions, la baisse du pétrole de près de 15 $ en quelques jours contribue à la diminution des taux au travers de la réduction des points morts d’inflation. Le Bund passe sous 3,30 %, alors que les tensions se dissipent quelque peu sur les spreads souverains dont l’OAT (- 12 pb à 153 pb). Les swap spreads se détendent de 5 pb environ sur la semaine. Le crédit termine la semaine sans tendance. Sur le marché des changes, le réal brésilien s’affiche autour de 5,50 pour un dollar. A noter que le yen reste faible (158), et que la livre a peu profité de la hausse des taux unanime de la BoE.
Axel Botte
Marchés financiers
-
Axel Botte Directeur stratégie marchés