Toutes les semaines, retrouvez la revue des marchés et le thème de la semaine par nos experts : Axel Botte, Aline Goupil-Raguénès et Zouhoure Bousbih dans MyStratWeekly et son podcast.
Sommaire
Écouter le podcast
(Écouter) le podcast d’Axel Botte :
- Revue de la semaine – Semaine chargée pour les banques centrales ;
- Thème – L’intervention sur le yen.
Les slides du podcast
Télécharger les slides du podcastLe thème de la semaine : L'heure de vérité pour le yen
- Intervention conjointe sans précédent — Le Trésor américain a vendu des euros pour soutenir le yen en août 2026, marquant la première collaboration monétaire entre les États-Unis et le Japon en 15 ans, la faiblesse du yen au-delà de 160/dollar étant perçue comme un risque systémique.
- Les causes structurelles persistent — L'effondrement du yen provient de la politique ultra-accommodante de la BoJ face au resserrement de la Fed, créant des flux massifs de carry trade. Par ailleurs, les investisseurs institutionnels japonais (GPIF, assureurs) maintiennent d'importantes expositions étrangères non couvertes.
- Motivations stratégiques américaines — Washington est intervenu prétendument pour protéger la compétitivité des entreprises manufacturières américaines face à l'Asie du Sud-Est mais surtout pour empêcher les ventes de Treasuries par les institutions japonaises susceptibles de déstabiliser les marchés obligataires américains.
- Le succès de l’opération de soutien du yen dépend de l'action de la BoJ — L'intervention seule est insuffisante ; le redressement du yen nécessite des hausses de taux significatives par la BoJ à partir de septembre 2026 pour réduire les sorties de capitaux structurelles et normaliser le différentiel de politique monétaire.
L'heure de vérité pour le yen
Une intervention conjointe rare et non conventionnelle du Japon et des Etats-Unis a mis en évidence un déséquilibre majeur sur le marché des changes— et soulevé des questions quant à la soutenabilité de la politique de change de l'Asie du Sud-est.
Une intervention conjointe sans précédent
Bessent appuie l’intervention japonaise
En août 2026, le secrétaire du Trésor américain Scott Bessent a autorisé une opération surprenante : la vente d'euros de l’ESF pour soutenir le yen japonais. Cette décision marquait la première intervention coordonnée États-Unis-Japon en quinze ans d’autant que son mode opératoire était inhabituel. Il s'agissait à la fois d'une opération de marché et d'une déclaration politique — un signal que Washington considère l'effondrement du yen comme un risque systémique aux conséquences mondiales.
Les raisons de l’affaiblissement du yen
160 : un seuil psychologique
La chute du yen au-delà de 160 pour un dollar — un niveau considéré par la plupart des économistes comme largement sous-évalué quel que soit la grille de lecture retenue — s’est développée depuis des années. La cause première est simple : alors que la Fed relevait agressivement ses taux d'intérêt après la pandémie, la Banque du Japon (BoJ) maintenait une politique ultra-accommodante bien plus longtemps que les marchés ne l'anticipaient. Le différentiel de taux d'intérêt résultant créait un carry trade quasi-irrésistible — emprunter à bas coût en yen, investir dans des actifs en dollars à plus haut rendement — et les gestions d'actifs mondiaux, fonds spéculatifs et investisseurs institutionnels japonais s'y engouffraient avec enthousiasme.
La réticence de la BoJ à agir n'était pas irrationnelle. Le Japon affiche l'un des ratios dette brute/PIB les plus élevés au monde, et sa politique de contrôle de la courbe des taux avait longtemps servi à plafonner les coûts d'emprunt du gouvernement. Toute hausse significative des taux risquait de faire monter les rendements obligataires, accroissant la pression budgétaire sur Tokyo et infligeant des moins-values latentes aux banques régionales japonaises fortement exposées aux obligations domestiques. Le gouverneur Ueda se trouvait pris au piège d'une situation créée par sa propre institution. Les sorties de capitaux structurelles aggravaient le problème : le GPIF (fonds d'investissement des pensions gouvernementales du Japon) ne couvre pas son immense exposition en devises étrangères, et les assureurs-vie japonais ont réduit leurs couvertures sur les portefeuilles obligataires étrangers car les coûts de couverture devenaient prohibitifs. Il en résultait un flux récurrent de capitaux sortant du yen vers les actifs étrangers.
Pourquoi le niveau de 160 est-il devenu intolérable ?
Pendant environ trois ans, le ministère des Finances avait implicitement toléré la faiblesse du yen. Une devise qui se déprécie augmente la valeur en yen des bénéfices des entreprises japonaises à l'étranger et gonfle la valeur domestique de son portefeuille d'actifs étrangers — des actifs accumulés quand le taux de change s'établissait à 80 ou 90 yen pour un dollar, valant désormais le double en yen. De puissants groupes d'intérêts domestiques bénéficiaient de la devise faible, et la volonté politique de l'inverser était limitée.
Mais le niveau de 160 yen pour un billet vert a fini par marquer les esprits. À ce niveau, le niveau de valorisation du yen devient, pour beaucoup de parties prenantes, une situation de "sous-évaluation extrême" — un taux de change conférant un avantage concurrentiel déloyal aux exportateurs japonais tout en érodant simultanément le pouvoir d'achat des ménages japonais au travers de l’inflation importée. L’effet de seuil a joué à plein.
Le calcul stratégique de Washington
L’objectif des américains est d’éviter des ventes de Treasuries par les japonais
Les États-Unis ne sont pas intervenus par altruisme. Washington dénonce un schéma de de sous-valorisation des monnaies asiatiques s'étendant bien au-delà du Japon — englobant le won sud-coréen, le dollar de Taiwan et le yuan chinois — qui menaçait collectivement la compétitivité manufacturière américaine. Un yen à 160 se traduit directement par un avantage de coût pour les constructeurs automobiles japonais face à leurs homologues américains, et l'effet cumulatif à travers le complexe manufacturier est-asiatique était devenu politiquement intenable à Washington.
Il y avait aussi une dimension liée au marché obligataire. Le Japon détient approximativement 1 200 milliards de dollars de réserves de change, largement investies en bons du Trésor américain. Historiquement, les interventions japonaises s’appuyaient sur la vente de Treasuries pour générer les dollars nécessaires à l'achat de yen — un processus exerçant une pression haussière sur les rendements obligataires américains. En rejoignant l'intervention et via des mécanismes alternatifs de création de dollars, Washington avait un intérêt évident à s'assurer que l'opération de Tokyo ne déstabilise pas par inadvertance le marché des Treasuries.
La mécanique : deux innovations
La Fed comme facilitatrice de l'opération
L'intervention présentait deux caractéristiques inhabituelles. Premièrement, Bessent choisit de vendre des euros détenus dans le ESF plutôt que des dollars. C'était délibéré : une vente directe de dollars aurait constitué un signal sur la valorisation du billet vert, avec d’autres conséquences sur le marché des changes. Vendre des euros en soutien au yen maintenait l'opération ciblée et évitait un message involontaire sur le billet vert. Les demandes de cotations de taux de change euro-yen effectuées par le Trésor — un signal d'alerte préfigurant d'intervention — suggèrent des volumes de transactions entre cinq et dix milliards de dollars.
Deuxièmement, le ministère des Finances a utilisé la facilité repo FIMA de la Fed, qui permet aux Banques centrales étrangères d'emprunter des dollars en postant du collatéral (Treasuries) sans avoir à vendre ces titres sur le marché. La facilité est accessible à des taux supérieurs au marché et est plafonnée à 60 milliards de dollars, mais, pour la Fed, l’opération constitue un risque de crédit nul et ses conséquences monétaires peuvent être stérilisées. Elle donnait à Tokyo une flexibilité opérationnelle additionnelle — et maintenait la Fed dans un rôle de facilitateur plutôt que de participant actif, bien que des questions se posent sur l'indépendance de la Fed vis-à-vis du Trésor dans de tels arrangements.
Cela étant, les dernières données publiées par les autorités japonaises indiquent une diminution de 89 Mds $ de l’encours de Treasuries détenu. Si initialement la facilité de reverse repo de la Fed a bien été sollicitée, elle a priori permis de lisser les ventes de Treasuries.
Le paradoxe est-asiatique
Au-delà du cas du yen, beaucoup de monnaies asiatiques sont nettement sous-évaluées.
La caractéristique peut-être la plus contre-intuitive de l'environnement actuel est que les devises est-asiatiques sont historiquement faibles malgré des fondamentaux externes solides. Le Japon affiche un excédent de compte courant d'environ 5 % du PIB. L'excédent commercial de la Corée du Sud s'est massivement accru avec les exportations de semi-conducteurs. L'excédent de Taiwan a plus que doublé. Pourtant, les trois devises demeurent déprimées.
L'explication réside dans les flux financiers, par opposition aux flux commerciaux. Les actifs étrangers nets du Japon représentent approximativement 50 % du PIB, en raison d’une tendance structurelle à la sortie de capitaux du pays. Les fonds actions coréens atteignant les limites de concentration domestique induisent des sorties record. Les investisseurs particuliers coréens investissent massivement dans les ETF étrangers à effet de levier. Les assureurs-vie taiwanais réduisent les couvertures de change. Ce paradoxe — des excédents record coexistant avec une faiblesse cambiaire record — est un phénomène financier, et non commercial.
L’intervention peut-elle fonctionner dans la durée ?
Un coup d’épée dans l’eau ?
L'intervention seule ne sera probablement pas suffisante. La faiblesse du yen reflète des forces structurelles qui persisteront jusqu'à ce que la politique monétaire japonaise se normalise de manière significative. La Banque du Japon doit relever ses taux — plusieurs fois, et de manière crédible. L’action du ministère des Finances a permis d’établir un plancher à 160, donnant du temps à la BoJ pour agir. Une hausse des taux en septembre est largement anticipée, mais le rythme de resserrement importe autant que la direction.
Le redressement des finances publiques japonaises joue aussi un rôle central. Le solde budgétaire primaire est à l'équilibre, son ratio dette nette/PIB baisse, et le portefeuille d’actifs étrangers du GPIF financé à très faibles coûts. L'argument selon lequel le Japon fait face à une spirale budgétaire délétère ne tient plus — d’autant que les États-Unis affiche un déficit d'environ 6 % du PIB (environ 1 % pour le Japon).
Pour l'heure, le ministère des Finances monétise des réserves accumulées depuis des décennies — en vendant des dollars achetés à 80 ou 90 yen et réalisant des plus-values considérables. L’action de la Banque du Japon sera néanmoins décisive pour éviter une rechute face à l’impatience des marchés.
Conclusion
Avec le concours des États-Unis, le Japon est intervenu sur le marché des changes pour soutenir un yen massivement sous-évalué. L'intervention du ministère des Finances trace une ligne dans le sable à 160 yen pour un dollar. Les États-Unis ont appuyé l’opération des autorités japonaises en vendant des euros et en émettant des dollars via la facilité repo FIMA de la Fed. Cependant, réduire les sorties de capitaux du Japon émanant du secteur gouvernemental (réserves officielles, détentions étrangères du GPIF) nécessitera une action décisive de la BoJ en septembre pour que le redressement du yen s’inscrive dans la durée.
Axel Botte
Le graphique de la semaine
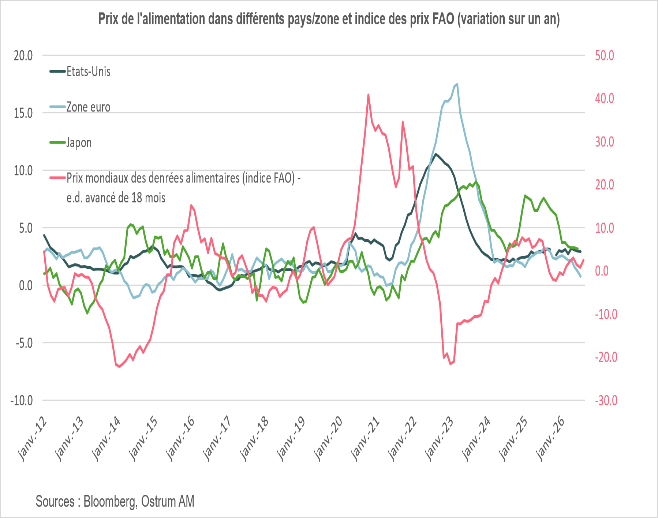
En dépit du choc énergétique lié au conflit au Moyen Orient, les prix de l’alimentation ont eu tendance à se stabiliser, voire se modérer en ce qui concerne la zone euro. Cela ne devrait pas durer comme le laisse présager la hausse pour le 2ème mois consécutif du prix mondial des denrées alimentaires mesuré par l’indice FAO. Il s’est inscrit en hausse de 0,6 % sur le mois de juillet et 1,9 % en août pour progresser de 2,5 % sur un an.
Cela résulte de la sécheresse, des perturbations dans les flux commerciaux en mer Noire, impactant particulièrement le prix des céréales, et du conflit au Moyen Orient. Les prix de l’alimentation devraient ainsi augmenter au cours des prochains mois, impactés par les conséquences de la sécheresse et des mauvaises conditions climatiques, la hausse des prix des engrais puis l’impact d’El Nino.
Le chiffre de la semaine
6
Les prix moyens du diesel au détail aux États-Unis ont dépassé les 6 dollars le gallon le 11 septembre 2026.
La revue des marchés : Après la BCE, la Fed va durcir sa politique.
- BCE : hausse de 25 pb, inflation et croissance revues en hausse avec des risques asymétriques ;
- Fed : probable hausse des taux de 25 pb ;
- Taux : le Krach mou se poursuit dans l’attente des Banques centrales ;
- Actifs risqués : le crédit, le high yield, les actions amortissent le choc de taux.
Après la BCE, la Fed va durcir sa politique.
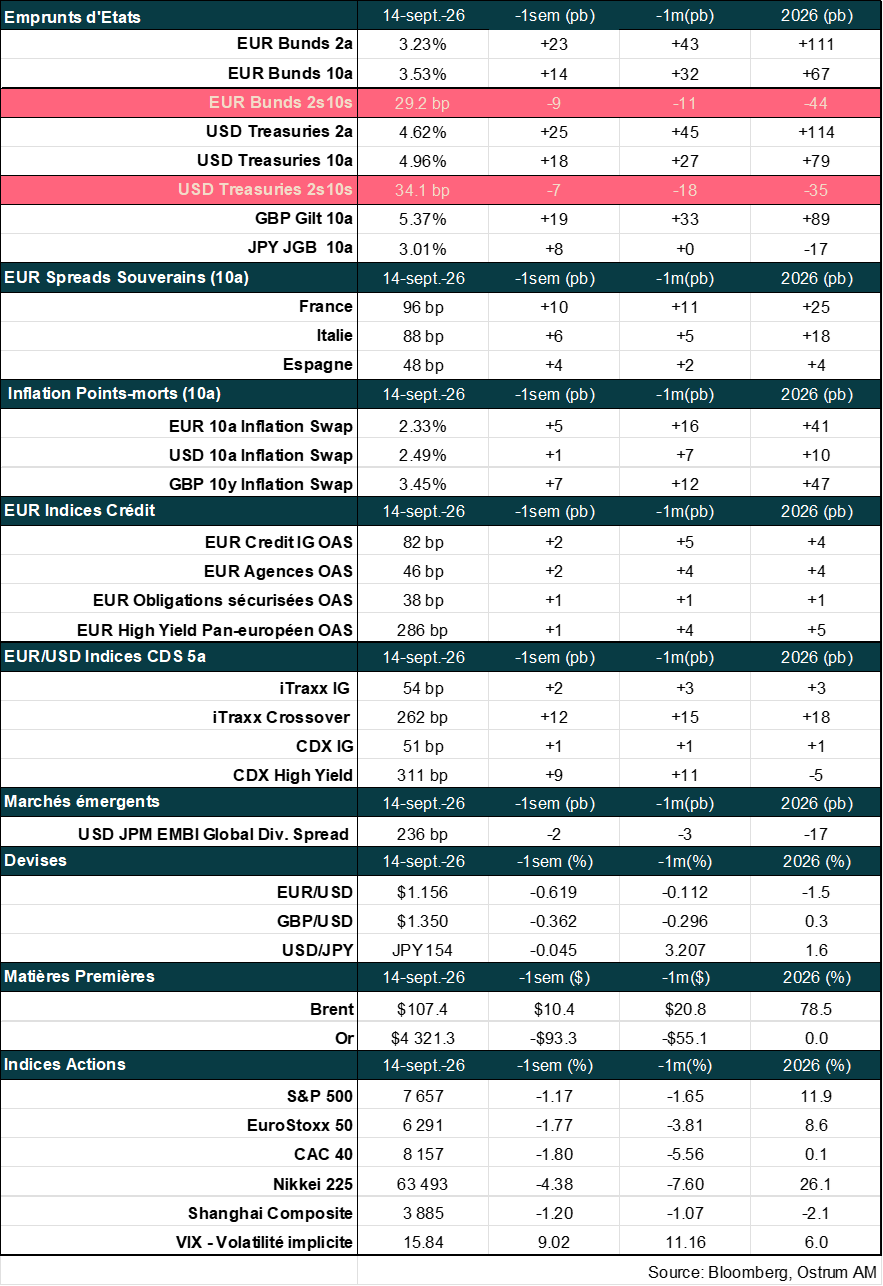
La BCE a relevé son taux de 25 pb avant les réunions de la Fed, de la BCE et de la BoJ. L’enjeu est immense tant sur les taux à long terme que sur le yen. Le regain de tensions autour du détroit de Bab el-Mandeb reliant la Méditerranée à l’océan Indien fait monter le baril vers 105 $. L’inflation anticipée s’ajuste entrainant les taux courts à la hausse. Parallèlement, les budgets sont sous pression.
L’environnement mondial a évolué vers un resserrement monétaire synchronisé initié en Australie en début d’année puis la BCE dès juin et désormais les autres instituions monétaires majeures. La BCE répond logiquement au risque inflationniste d’autant que son taux reste négatif en termes réels. Les projections d’inflation sont relevées à 3 % en 2026 et encore 2,1 % dans 2 ans. La croissance s’est révélée plus forte qu’attendu au 2ème trimestre (+0,6 %) mais la BCE retient des risques à la baisse sur l’activité. La hausse de septembre sera suivie d’un nouveau tour de vis en décembre ou en début d’année prochaine si les salaires accélèrent conformément aux anticipations actuelles (+2,8 % en mars 2027). De son côté, Kevin Warsh entend accélérer la convergence de l’inflation vers la cible. Il relèvera sans doute les Fed funds à 4 %, d’autant que l’inflation (IPC) maintient à 3,4 % en août. L’indice sous-jacent progresse de 0,3 % au mois d’août, soit 2,4% sur un an. Malgré la lente amélioration de la tendance des prix, la confiance des ménages dans l’évolution de leurs revenus avoisine les plus bas depuis 2012. Après les commentaires de Scott Bessent, la Banque du Japon devra délivrer un message de fermeté pour stabiliser les taux longs et soutenir le yen après les multiples interventions de l’été. Une hausse de 25 pb est acquise mais d’autres devront suivre.
Sur les marchés, le Krach obligataire mou s’est poursuivi. Le Gilt est sous pression en amont des données d’inflation, d’emploi et de la réunion du MPC. L’emprunt britannique se tend de 20 pb à 5,33 %, sous-performant le Bund (+17 pb à 3,51 %) et le T-note (+14 pb à 4,92 %) sur la semaine. L’adjudication de 30 ans américain (5,33 %), jeudi dernier, a quelque peu rassuré les marchés, la demande finale étant la plus forte depuis 2021. Au lieu d’un Krach, la montée de température des taux réels témoigne d’un relèvement du taux neutre compatible avec la stabilité des prix et d’une prime de crédit/terme incompressible désormais. Le discours des Banques centrales favorise aussi l’aplatissement des courbes de taux.
Parallèlement, la pression s’accroit modérément sur les spreads souverains et de crédit. L’OAT entre dans une séquence délicate avec les discussions budgétaires en pleine campagne présidentielle. Le spread à 10 ans s’échange à 94 pb, +12 pb sur un mois. Cependant, la plupart des emprunts souverains s’écartent du Bund sur la semaine écoulée. Il existe probablement un niveau de taux qui occasionnera une certaine défiance envers les actifs risqués. Le rendement du crédit s’approche de 4 %, malgré l’inertie des spreads autour de 65 pb contre swap. Le high yield amortit parfaitement la hausse des taux. Les marchés d’actions européens sont stables. Les banques, les médias et les télécommunications alors que les ressources de base et la technologie perdaient du terrain.
Axel Botte
Marchés financiers
-
Axel Botte Directeur stratégie marchés