Toutes les semaines, retrouvez la revue des marchés et le thème de la semaine par nos experts : Axel Botte, Aline Goupil-Raguénès et Zouhoure Bousbih dans MyStratWeekly et son podcast.
Sommaire
Écouter le podcast
(Écouter) le podcast d’Axel Botte :
- Revue de la semaine – Semaine de consolidation sur les marchés ;
- Thème – Une estimation de la sensibilité des actifs aux taux réels.
Les slides du podcast
Télécharger les slides du podcastLe thème de la semaine : Une calibration rapide de l'impact marché des taux réels américains plus élevés
- L'étude modélise une « surface de bêta » croisant 5 niveaux de taux réels (TIPS 10 ans) et 5 amplitudes de variations hebdomadaires, offrant une analyse de sensibilité non linéaire et conditionnelle des actifs financiers.
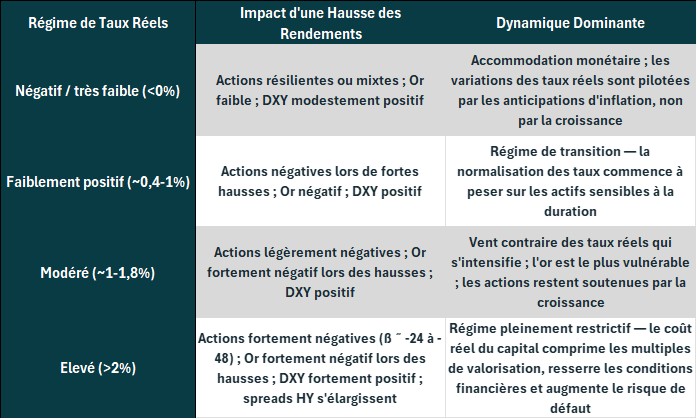
- La sensibilité négative des actions (S&P 500 et Nasdaq) à la hausse des taux réels est plus marquée au-dessus du seuil critique des 2 % ; une hausse de +10 pb hebdomadaire y provoque une baisse de 3 % à 5 % des indices. Les spreads du High Yield s'élargissent significativement lorsque les taux réels grimpent depuis des niveaux déjà élevés.
- L’or s'avère extrêmement sensible à la direction des taux réels. Les phases de hausses rapides en territoire de taux réels élevés lui sont défavorables, mais toute stabilisation des rendements – même sur des niveaux hauts – est bénéfique.
- Le dollar affiche une corrélation positive systématique avec la hausse des taux réels, un effet de recherche de portage et de positionnement qui se renforce à mesure que le niveau général des taux d'intérêt s'élève.
Une calibration rapide de l'impact marché des taux réels américains plus élevés
L'une des évolutions les plus frappantes des marchés financiers cette année a été la tendance haussière des taux réels mondiaux. Des taux d'intérêt réels à long terme plus élevés peuvent signaler une croissance à venir plus forte ou augmenter les facteurs d'actualisation et ainsi peser sur les prix des actifs. Dans cette note, nous estimons l'impact de la hausse des taux réels sur les marchés financiers américains en examinant les sensibilités d'une gamme d'actifs aux niveaux et aux variations des rendements réels à long terme.
Explorer l'impact marché de la hausse des taux réels
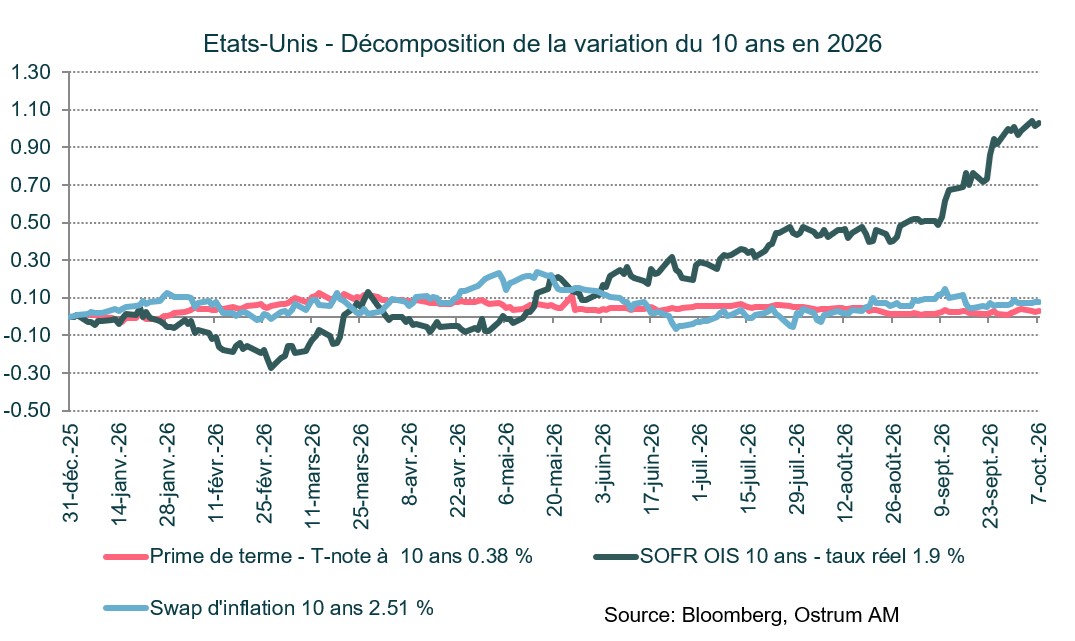
La tendance haussière des taux réels cette année est mondiale et a surpris la plupart des investisseurs. Plusieurs facteurs expliquent la forte hausse des rendements obligataires ajustés de l'inflation. En premier lieu, le choc des prix de l'énergie consécutif à la guerre en Iran a reconfiguré les perspectives d'inflation. Alors que les marchés monétaires anticipaient des baisses de taux en début d'année, la Fed et d'autres banques centrales ont au contraire relevé leurs taux pour freiner la demande et les pressions sur les prix. Toutes choses égales par ailleurs, les banques centrales pourraient devoir maintenir des taux réels plus élevés plus longtemps compte tenu de l'équilibre des risques sur l'inflation. Ainsi, les taux d'intérêt réels à court terme anticipés, tels que reflétés dans la courbe des swaps au jour le jour (OIS), ont augmenté. De plus, le boom actuel des investissements en IA a le potentiel d'accroître la croissance de la productivité pendant des années. Une croissance potentielle plus élevée devrait faire monter les taux réels. Par ailleurs, le déficit fédéral américain a augmenté en raison des remboursements de droits de douane, de la hausse des charges d'intérêt sur la dette et des dépenses de Medicare et de sécurité sociale. Bien que la prime de terme mesurée par l'écart du T-note sur l'OIS soit restée relativement stable, les déséquilibres budgétaires devraient être propices à la hausse des taux réels.
L'approche : construction d'une surface de bêta
Nous estimons les bêtas d'une gamme de prix d'actifs par rapport au niveau et aux variations des rendements réels obligataires. Dans cette note, nous utilisons des données hebdomadaires de janvier 2003 à septembre 2026, soit un ensemble de 1 240 observations. Notre mesure de rendement réel est le rendement réel des Titres du Trésor américain protégés contre l'inflation (TIPS) à 10 ans. Les actifs risqués sont l'indice de prix S&P 500 (SPX), l'indice composite Nasdaq (NDX), le prix de l'or, et les spreads sur les obligations d'entreprises investment grade (IG OAS) et à haut rendement américaines (HY OAS).
L'objectif est de construire une surface de bêta. Chaque observation de rendement hebdomadaire est assignée à l'un des cinq quintiles de niveau de rendement réel (basé sur le rendement TIPS en début de semaine) et à l'un des cinq quintiles de variation de rendement (basé sur la variation hebdomadaire contemporaine du rendement TIPS). Au sein de chacune des 25 combinaisons niveau/variation, le bêta est simplement estimé par les moindres carrés ordinaires. Cela équivaut à effectuer une régression linéaire locale — une surface de bêta conditionnel non paramétrique.
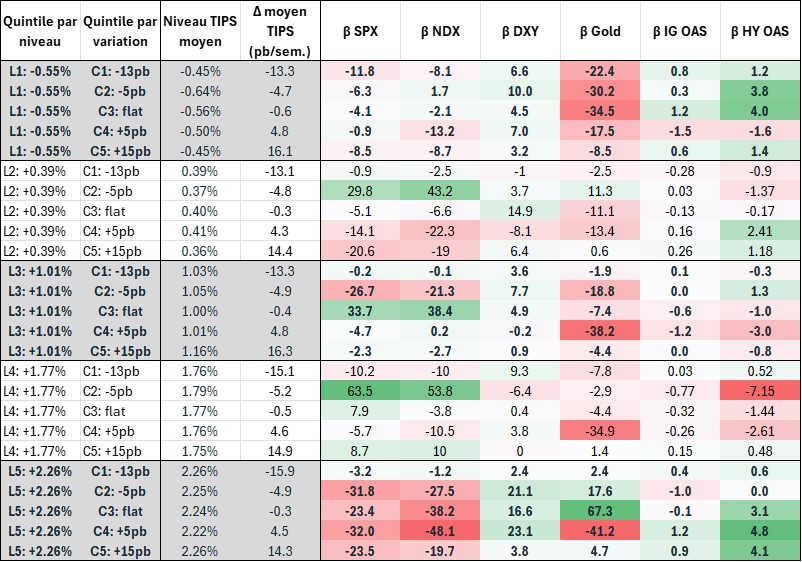
Les points médians des cinq quintiles de niveau de rendement réel sont L1 ≈ −0,55% (rendements faibles), L2 ≈ +0,39%, L3 ≈ +1,01%, L4 ≈ +1,77%, L5 ≈ +2,26% (rendements élevés). Les points médians pour les variations hebdomadaires des rendements réels sont C1 ≈ −13pb/sem (fortes baisses), C2 ≈ −5pb, C3 ≈ stable, C4 ≈ +5pb, C5 ≈ +15pb/sem (fortes hausses).
La surface de bêta
Mises en garde
Les bêtas sont estimés sur environ 40 à 65 observations par cellule. Le bruit est non négligeable, particulièrement dans les quintiles de variation extrêmes (C1, C5). Le marché des TIPS était aussi moins liquide avant 2004 ; les premières observations comportent davantage de bruit de mesure dans la série des rendements réels. Les bêtas sont inconditionnels dans chaque cellule (sans contrôles pour la croissance, l'inflation ou les chocs de fuite vers la qualité), donc la causalité ne peut être inférée — la surface capture les co-mouvements, et non les relations structurelles.
Enseignements de la calibration
Actions — SPX et Nasdaq
Le bêta des actions aux variations des rendements réels est fortement non linéaire et dépendant du régime. Le constat crucial est que le bêta négatif face à la hausse des rendements est presque entièrement concentré dans le régime de rendements réels élevés (L5 : ~+2,26%). En L5 avec des rendements en hausse (C4/C5) : les bêtas du SPX et du Nasdaq sont assez négatifs. Un mouvement hebdomadaire des TIPS de +10pb à des niveaux élevés de rendements réels est associé à une sous-performance des actions d'environ −3% à −5%. En L5 avec de légères baisses de rendements (C2), les actions peinent également lorsque les rendements sont élevés même lors de modestes rebonds de soulagement, ce qui suggère que le niveau lui-même constitue l'obstacle dominant.
À des rendements réels faibles/négatifs (L1–L2), les bêtas des actions aux variations de rendements sont mixtes et souvent proches de zéro ou positifs. Cela peut être le signe d'un régime de "désinflation favorable" où la baisse des rendements réels et la hausse des actions coexistent comme dans la période post-Covid. La cellule L3/C3 (rendements réels ~+1%, semaine stable) affiche des bêtas positifs anormalement élevés (+34 SPX, +38 NDX), capturant vraisemblablement les périodes "Boucle d'or" de 2004-2006 et 2017-2018 où des rendements réels modérés étaient compatibles avec une forte croissance.
DXY
Le dollar américain présente un bêta constamment positif face à la hausse des rendements réels, qui se renforce à des niveaux de rendements plus élevés comme lors de l'épisode de resserrement 2022-2023. Même lorsque les rendements baissent modestement depuis des niveaux élevés, le dollar reste demandé, ce qui suggère que les effets de portage et de positionnement dominent. À des rendements réels faibles (L1-L2), les bêtas du DXY sont positifs mais plus faibles, cohérents avec une transmission plus faible des taux réels aux changes.
Or
La surface de bêta de l'or est la plus asymétrique et la plus sensible au régime de tous les actifs : des rendements réels élevés et croissants sont profondément défavorables à l'or avec la cellule la plus négative de toute la surface. Une lecture positive frappante est observée avec des rendements élevés et stables, capturant des rebonds de soulagement alors que les rendements se stabilisent. À des rendements réels négatifs (L1), le bêta de l'or est constamment négatif à travers tous les quintiles de variation, ce qui est contre-intuitif mais reflète la période 2020-2022 où l'or a culminé puis chuté même si les rendements réels restaient profondément négatifs — sous l'effet de dénouements de positions et de la concurrence des cryptomonnaies. Des rendements réels modérés en forte hausse sont également dommageables pour l'or. La direction des rendements réels semble importer davantage pour l'or que leur niveau.
Spreads de crédit IG et HY
Les bêtas des spreads de crédit aux variations des rendements réels sont faibles en termes absolus sur la majeure partie de la surface, reflétant le fait que l'OAS est davantage déterminé par les primes de risque de crédit que par les mouvements des taux réels de manière isolée. Les bêtas de l'OAS IG varient de −1,5 à +1,2 pb par mouvement de 1% des TIPS. Le signal d'écartement le plus important est en L1/C4 (−1,5 pb, c'est-à-dire que l'IG se resserre lorsque les rendements augmentent depuis des niveaux négatifs — cohérent avec les dynamiques "la croissance est de retour").
L'OAS HY montre une plus grande sensibilité à des niveaux élevés de rendements réels : en L5/C4, le bêta est de +4,8 pb et en L5/C5, le bêta est de +4,1 pb. Les spreads à haut rendement s'élargissent lorsque les rendements réels augmentent depuis des niveaux déjà élevés, cohérent avec la tarification du risque de récession. La cellule L4/C2 montre un bêta = −7,1 pb (le HY se resserre fortement lors d'un modeste soulagement des rendements à des niveaux élevés), capturant le rallye d'atterrissage en douceur de 2023.
Une mise en garde supplémentaire : focus sur la période post-2003
La restriction aux données post-2003 produit une surface de bêta plus propre et plus cohérente en interne avec trois améliorations clés par rapport aux estimations sur l'ensemble de la période :
Les bêtas des actions sont sans ambiguïté négatifs à des niveaux élevés de rendements réels — le paradoxe d'une sensibilité positive des actions à des rendements réels très élevés disparaît. La surface post-2003 montre une relation monotone : plus le niveau de rendement réel est élevé et plus la hausse des rendements est importante, plus le bêta des actions est négatif.
La sensibilité négative de l'or à la hausse des rendements réels est plus forte et plus cohérente — le marché baissier séculaire de l'or d'avant 2003 contaminait les estimations sur l'ensemble de la période avec des bêtas positifs fallacieux à des niveaux élevés de rendements.
Les bêtas de crédit HY sont nettement plus négatifs à des niveaux élevés de rendements réels — l'échantillon post-2003 capture les épisodes 2007-2009, 2015-2016 et 2022-2023 où les spreads HY se sont fortement élargis parallèlement aux pics de rendements réels, une dynamique absente sur le marché HY d'avant 2003.
Note : Les limites de quintile de niveau post-2003 sont inférieures aux limites de l'ensemble de la période (moyenne L5 = 2,24% contre 3,35-3,74%). La comparaison cellule par cellule directe doit tenir compte de ce décalage — le L5 post-2003 correspond approximativement au L4 de l'ensemble de la période en termes de niveau de rendement réel absolu.
Conclusion
La hausse des taux réels peut entraîner des conséquences considérables à la fois sur les marchés financiers et sur l'économie. Nous avons construit une surface de bêta pour jauger l'impact des variations des taux réels à différents niveaux de rendements sur les prix des actifs. Les résultats suggèrent que l'impact varie considérablement selon les actifs, mais l'impact majoritairement négatif de la hausse des taux réels apparaît plus homogène et monotone dans la période post-2003.
Axel Botte
Le graphique de la semaine
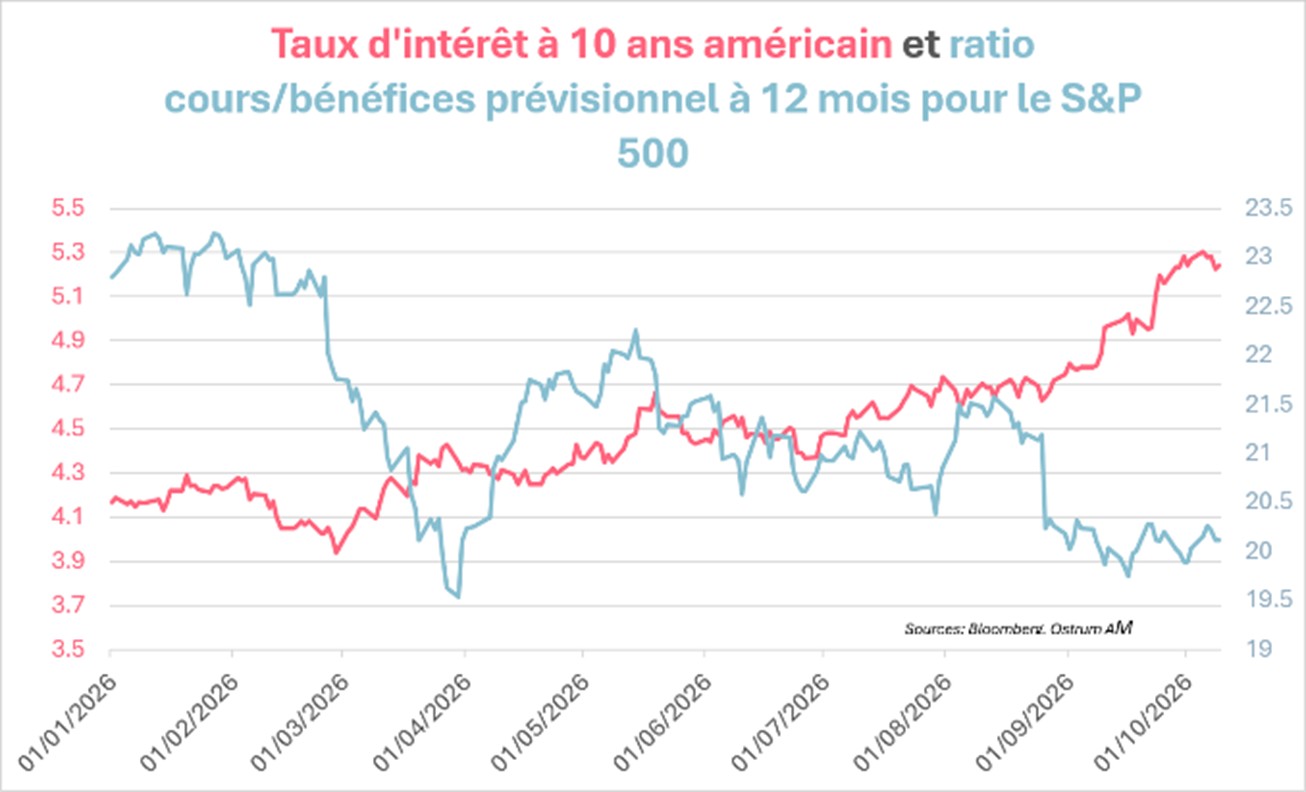
La résilience évoquée des actions américaines à la forte remontée des taux d'intérêt américains de long terme est un mirage.
Le PER anticipé de l'indice boursier américain S&P 500 a reculé de près de 20 % par rapport à son récent sommet, sous l'effet du "sell-off" sur le marché des Treasuries.
La croissance des bénéfices avait permis jusqu'à présent de compenser la forte contraction des multiples. Nous sommes probablement très proches de la limite.
Le chiffre de la semaine
33
33% soit la hausse du prix du sucre depuis la fin du juillet.
La revue des marchés :
- États-Unis : L'ISM des services indique une croissance soutenue ;
- BCE : Lagarde réaffirme la capacité de la BCE à utiliser ses outils pour stabiliser les marchés ;
- Obligations : Le Bund proche de 3,50 % alors que les spreads OAT avoisinent 140 pb ;
- Actions : Les résultats devraient soutenir les marchés.
Semaine de consolidation sur les marchés
Les intervenants digèrent l’accélération des taux et l’élargissement des spreads alors que la BCE rappelle sa capacité d’intervention.
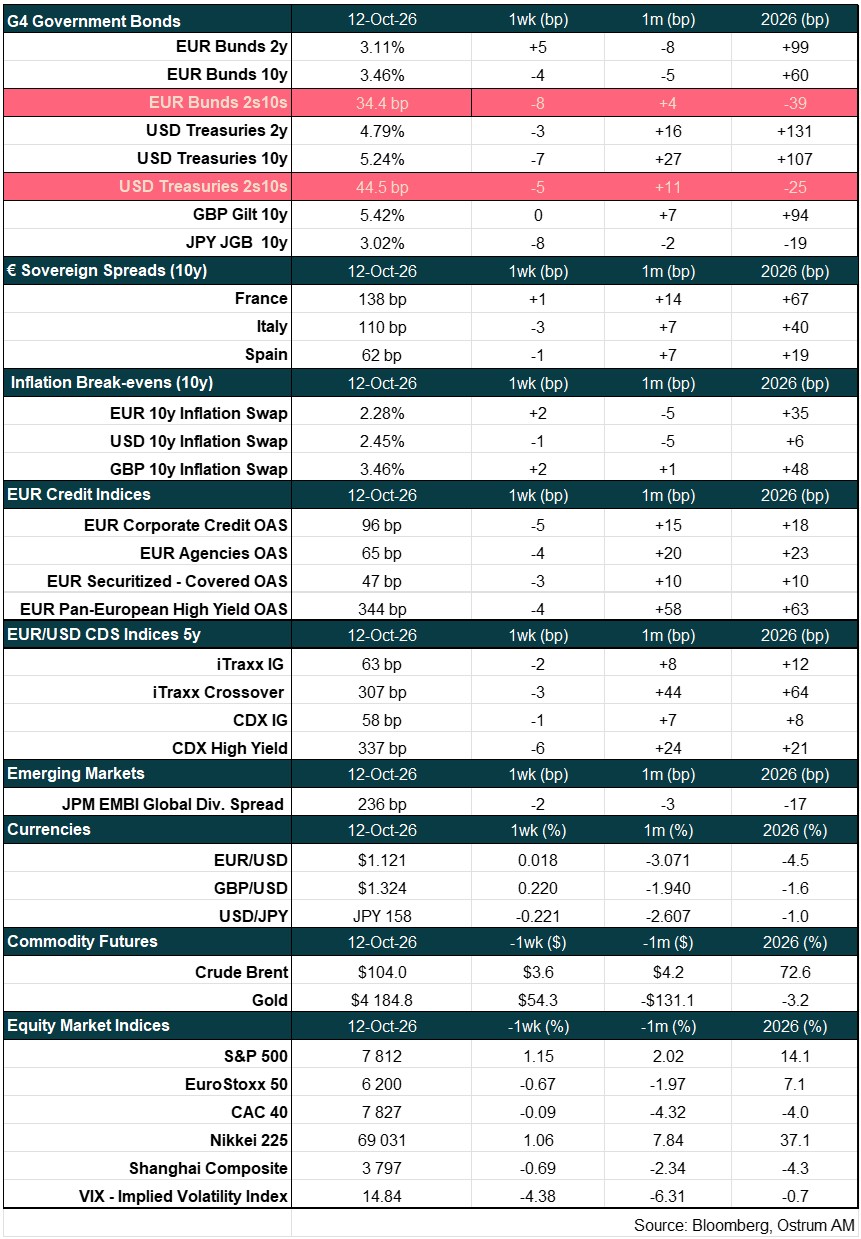
Les marchés financiers ont connu une semaine de consolidation. La hausse des taux longs impose une réévaluation graduelle des primes de risque sur l’interbancaire, le crédit et les actions. La saison des résultats sera probablement un soutien aux marchés d’actions alors que les marchés de taux restent soumis aux variations du brut et à la situation budgétaire notamment en France.
Sur le plan conjoncturel, les enquêtes américaines dépeignent un environnement de croissance solide au 3ème trimestre. L’ISM des services se modère à peine à 54,9 en septembre avec une amélioration de l’emploi (50,1) et des commandes solides (59,8). A l’opposé la confiance des ménages continue de diminuer à quelques semaines des élections de mi-mandat qui devrait aboutir à une alternance politique. L’autre déséquilibre majeur concerne le déficit extérieur qui atteint 105 Mds $ en août. La remontée des taux hypothécaires (30 ans à 7,49 %) intervient alors que l’investissement résidentiel montrait des signes de stabilisation. Dans ce contexte, les minutes du FOMC de septembre ont confirmé le biais restrictif qui avait donné lieu à la hausse des taux de 25 pb. Une nouvelle hausse est prévue en décembre mais les prochaines statistiques de prix cette semaine (IPC, IPP, prix des importations) pourraient modifier le calendrier.
Les valorisations des actifs s’ajustent à l’environnement de taux plus élevés. Le Bund oscille autour de 3,50 %. L’accalmie sur le spread français aura été de courte durée. La prime de risque à 10 ans remonte vers 140 pb. Les marchés obligataires sont dans l’attente d’une hypothétique intervention de la BCE. Christine Lagarde s’est contentée de rappeler que la BCE disposait d’outils pour stabiliser les marchés, mais les conditions d’activation restent floues. Le spread du BTP italien se détend à 106 pb. Aux Etats-Unis, le T-note se situe à 5,22 % en fin de semaine. Le 2 ans se maintient sous 4,80 %. Les anticipations d’inflation ont peu évolué malgré la volatilité du brut liées au risque de frappes américaines en Iran et la menace sur la production pétrolière d’un ouragan dans le Golfe du Mexique. Le crédit intègre progressivement les tensions sur les taux et l’écartement des swaps spreads en zone euro (29 pb à 2 ans). Les valeurs bancaires européennes sont sous pression tant sur le crédit que les marchés d’actions. On observe sur le repo une certaine défiance envers les titres courts français et italiens. Les spreads de crédit IG en euro se situent à 74 pb. Tous les segments s’élargissent y compris les covered bonds (23 pb). Sur le high yield (344 pb contre Bund), les tensions s’atténuent après un mouvement d’élargissement de 58 pb. L’iTraxx Crossover traite autour de 307 pb. La saison des résultats devrait confirmer l’exceptionnel cycle de profits aux Etats-Unis. La croissance des bénéfices a largement compensé l’effet des taux d’intérêt à long terme. En zone euro, les actions bancaires ont décroché ainsi que les télécommunications et cycliques depuis un mois environ. Sur le marché des changes, le dollar reste ferme alors que le yuan poursuit sa tendance d’appréciation.
Axel Botte
Marchés financiers
-
Axel Botte Directeur stratégie marchés