Chaque mois, nous partageons les conclusions du comité d’investissement stratégique mensuel qui résume les vues d'Ostrum AM sur l’économie, la stratégie et les marchés.
Perspectives au 16/10/2026.
La lettre du CIO
Déséquilibres croissants
L'économie mondiale a fait preuve d'une résilience considérable face aux multiples chocs d'offre, notamment liés aux conflits en cours au Moyen-Orient et en Ukraine et au cycle d'investissement dans l'IA. De fait, le commerce mondial s'accélère. Les bénéfices des entreprises progressent rapidement alors que la confiance des ménages reste faible partout. L'économie américaine, bien que proche du potentiel, demeure déséquilibrée. Il en va de même pour la Chine, où la demande intérieure continue de se contracter en dehors du complexe des hautes technologies. Les marges de manœuvre budgétaires sont limitées. En Europe, la croissance s'accélère en Allemagne. La France stagne en raison d'une crise politique.
Dans ce contexte, les banques centrales continuent de surveiller les risques pesant sur les perspectives d'inflation. La BCE pourrait relever ses taux à 2,75 % en décembre, mais les effets de second tour des hausses de prix de l'énergie sont actuellement introuvables. La Fed va également resserrer sa politique, bien que les conditions financières se soient durcies, dans une certaine mesure, depuis le FOMC de septembre. La BoJ doit agir pour assurer le raffermissement du yen. Les taux à long terme oscillent à proximité de nos cibles de fin d'année, à 3,50 % sur le Bund à 10 ans, mais légèrement au-dessus de notre objectif de 5,10 % sur les rendements américains. L'envolée des spreads français a suscité quelques demandes de valeurs refuges sur le Schatz et une réduction des hausses de taux anticipées. À l'image de l'écartement des spreads sur une partie des marchés du crédit (valeurs liées à l'IA, haut rendement CCC aux États-Unis), une crise de la dette souveraine en Europe ferait inévitablement dérailler la reprise, à moins que la BCE n'intervienne en temps utile pour restaurer la stabilité financière. Les spreads de crédit se sont globalement élargis modestement, dans le sillage de swap spreads plus larges et des tensions souveraines. Les actions restent cependant soutenues par la forte rentabilité des entreprises, en particulier dans la technologie et l'énergie. La hausse des taux réels demeurera un vent contraire pendant encore un certain temps.
-
Gaëlle Malléjac CIO Ostrum AM
Vues économiques
Trois thématiques pour les marchés
-
Croissance
Rebond de l’activité manufacturière. Aux Etats-Unis, l’activité accélère à l’image des enquêtes PMI et ISM pour le secteur manufacturier y compris non technologique. En revanche, le marché du travail reste atone. En Zone euro, l’activité manufacturière se raffermit. Cependant, la forte remontée des taux longs devrait impacter l’activité notamment en France. En Chine, l’activité repart en septembre soutenue par le secteur non technologique, reflétant le soutien budgétaire.
-
Inflation
Retour des pressions inflationnistes. L’inflation américaine (IPC) augmente à 3,7 % en septembre, principalement en raison des coûts de l’énergie. L’inflation sous-jacente se situe à 2,6 %. L’inflation en zone euro a accéléré à 3,8 % en septembre lié à l’énergie. L’inflation sous-jacente ressort à 2,5 %. L’inflation des services est stable autour de 3 %. L’inflation chinoise a été de 0,9 % en septembre. Les prix à la production ont réaccéléré à 5 % GA en septembre, liés à la hausse des prix de l’énergie et de l’IA.
-
Politique monétaire
Les tensions sur les taux longs et les prix de l’énergie élevés compliquent la tâche des banques centrales. Les minutes de la Fed suggèrent une autre hausse de taux d’ici la fin de l’année. Nous anticipons une hausse en décembre. La BCE doit composer avec les risques d’instabilité financière mais devrait relever son taux en décembre. La PBOC n’est pas encline à baisser son taux directeur jugeant que le ralentissement du crédit était structurel lié à l’essor de l’IA.
Points macroéconomiques : États-Unis
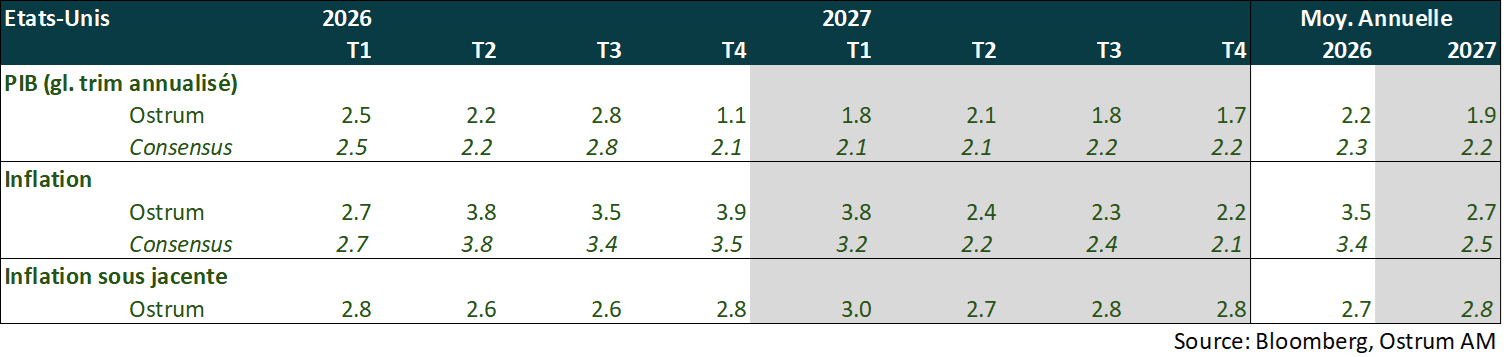
La demande d’investissement liée à l’IA est la seule source de croissance. Le dérapage budgétaire constitue un risque.
- Demande : L'économie américaine en K devrait croître au-dessus de 2 %. La demande globale est dominée par l'investissement en IA qui représente environ 5 % du PIB. Cependant, le ralentissement des embauches, les coûts de l'énergie élevés et la faible croissance des salaires pèsent sur la confiance des ménages et la consommation de la classe moyenne. Les retards de paiement s’accumulent. Parallèlement, le déficit commercial a explosé au 3ème trimestre et ne devrait pas se corriger spontanément à moins qu'une récession ne survienne.
- Marché du travail : Le taux de chômage reste faible (4,2 %) principalement en raison d'un effondrement du taux de participation. Parallèlement, le nombre croissant de faillites pointe vers des fragilités sous-jacentes. La moitié de tous les secteurs détruit actuellement des emplois, et les postes vacants se traduisent par peu d'embauches effectives (environ 50 000 par mois en moyenne).
- Politique budgétaire : La situation budgétaire représente un risque majeur. Le déficit fédéral est proche de 5,8 % du PIB. Les remboursements de droits de douane, les dépenses de Medicare et de sécurité sociale, ainsi que la charge d'intérêt croissante ont fortement impacté le solde budgétaire lors du dernier exercice fiscal. Le résultat des élections de mi-mandat ne devrait pas changer grand-chose à l'orientation budgétaire.
- Inflation : L’inflation reste trop élevée par rapport à la cible de la Fed. La désinflation s’est ralentie sous l’effet des chocs de prix induits par le boom de l’IA et d’une moindre décélération du logement. Toutefois l’inflation devrait diminuer l’an prochain.
Points macroéconomiques : Zone euro
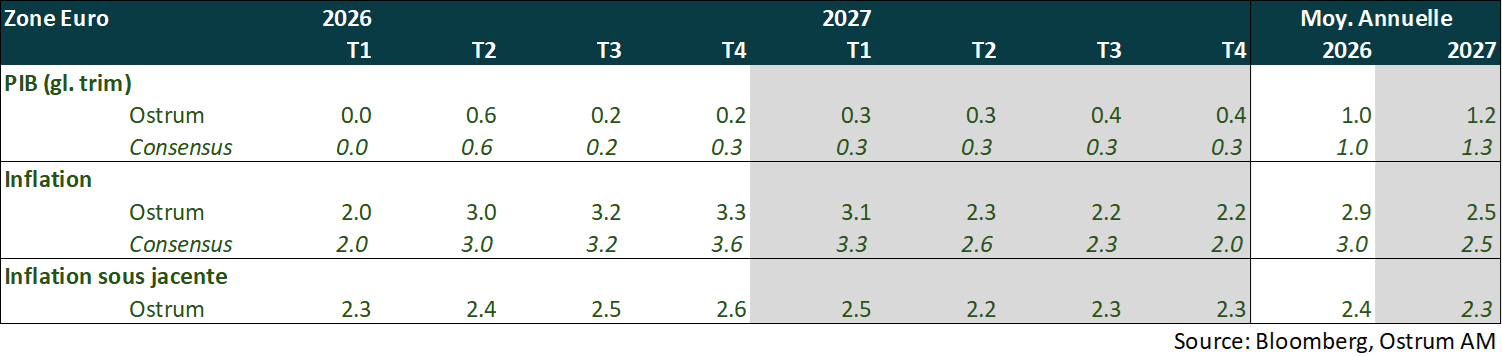
La croissance se révèle résiliente face au choc énergétique, soutenue par celle des pays périphériques, Espagne en tête, et la mise en œuvre des plans allemands. La croissance française dénote par son manque d’allant alors que des mesures de consolidations budgétaires urgentes doivent être prises.
- Croissance hétérogène : Hors Irlande, la croissance de la zone euro a été de 0,3 % au 1er et au 2ème trimestre. L’Espagne reste la locomotive, la croissance en Allemagne et en Italie est modérée alors que la France a échappé de peu à la récession. Les enquêtes présagent d’une croissance soutenue en T3.
- Demande interne : Cette résilience doit être nuancée par la modération de la demande interne, à l’exception de l’Espagne. La consommation des ménages ralentit, affectée par les pertes de pouvoir d’achat consécutives à l’inflation plus élevée. Les chefs d’entreprises et les ménages restent prudents, ce qui pèse sur l’investissement productif et immobilier. La demande interne devrait progressivement s’améliorer en 2027, avec la modération de l’inflation, et l’investissement profiter de la poursuite de la mise en œuvre des plans allemands et des hausses des dépenses militaires et en IA dans l’UE.
- Demande externe : Les exportations ont soutenu la croissance de la zone euro au 2ème trimestre particulièrement en Allemagne (défense et IT) et en France (aéronautique). Les enquêtes laissent présager la poursuite de cette tendance malgré la faible compétitivité et la concurrence accrue de la Chine.
- Politique budgétaire : L’Allemagne augmente ses dépenses en infrastructures et de défense, alors que les marges de manœuvre budgétaires sont réduites pour la plupart des autres pays. En France, des mesures urgentes de consolidation budgétaires sont nécessaires (déficit public revu en hausse à 5,4 % du PIB en 2026).
- Inflation : L’inflation s’est accélérée à 3,8 % en septembre en raison de la hausse des prix énergétiques (18,8 %) liée au regain de tension au Moyen Orient. L’inflation sous-jacente est restée quasiment stable à 2,5 % ne montrant pas de signes d’effet de second tour sur les salaires pour le moment. L’inflation devrait se modérer en 2027 dans le sillage des prix de l’énergie, l’inflation sous jacente devrait rester autour de 2,5% jusqu’au 1er trimestre 2027.
Points macroéconomiques : Chine
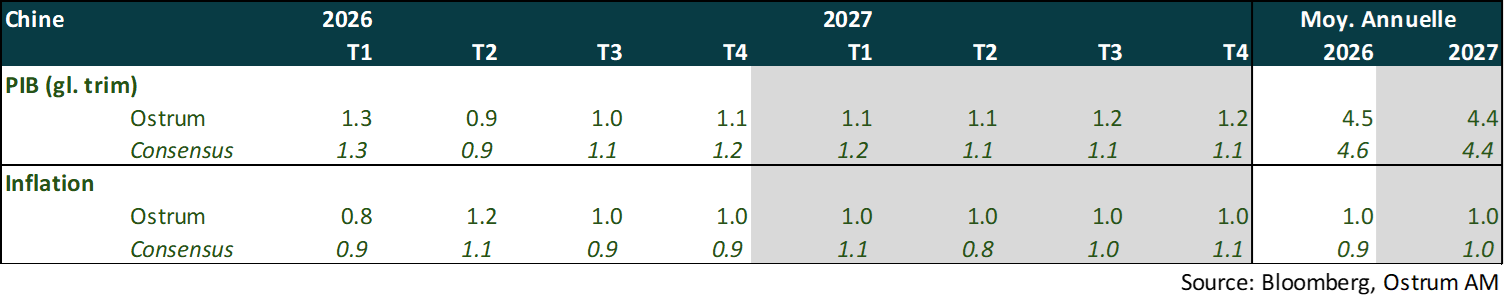
Les perspectives de croissance devraient s'améliorer grâce à la stabilisation des relations sino-américaines ainsi que par les nouvelles mesures de soutien ciblées.
- Activité : l’activité repart en septembre après la faiblesse de l’activité liée aux fortes intempéries de cet été. Le secteur non-technologique a soutenu l’activité reflétant la reprise des exportations vers les Etats-Unis. La contraction de l’investissement reflète la transition structurelle de l’économie chinoise liée à l’essor de l’IA (moins de besoins d’actifs physiques) et le désendettement (immobilier).
- Exportations : L’accord commercial 30-30 Mds $ avec les Etats-Unis devrait bénéficier aux secteurs à forte intensité de main-d’œuvre (jouets et textiles) mais aura un impact marginal sur les exportations chinoises qui restent tirées par les produits à forte valeur technologique. Au niveau plus global, la réduction des tarifs douaniers devrait amener à une partielle reconfiguration dans les chaînes de valeurs mondiales (ASEAN). Les prix à l’export ont fortement rebondi à près de 16 % GA, soit les niveaux de 2022, reflétant le combo de chocs d’offre (IA et énergie).
- Consommation : Hors autos, les ventes au détail ont progressé de 2,5 % GA en septembre. Les ventes au détail d’automobiles se sont contractées de 18,5 % GA. La consommation reste pénalisée par la crise immobilière et la dégradation du marché du travail. Les autorités veulent mobiliser directement des ressources budgétaires pour soutenir la demande de logement.
- Inflation : L'inflation pour le mois de septembre a légèrement augmenté à 0,9 % contre 0,8 % au mois d’août, lié à la hausse des prix de l’énergie. L'inflation core (hors énergie et produit frais) reste stable à 1 %. En revanche, l'indice des prix à la production réaccélère à 5 % GA contre 3,8 % GA pour le mois d'août, soit un plus haut depuis 2022, reflétant la hausse des cours du brut , du charbon et IA. Les mesures d'inflation confirment le retour des pressions sur les coûts des entreprises identifiées dans les enquêtes PMI.
Politique monétaire : FED
Kevin Warsh sauve la crédibilité de la Fed
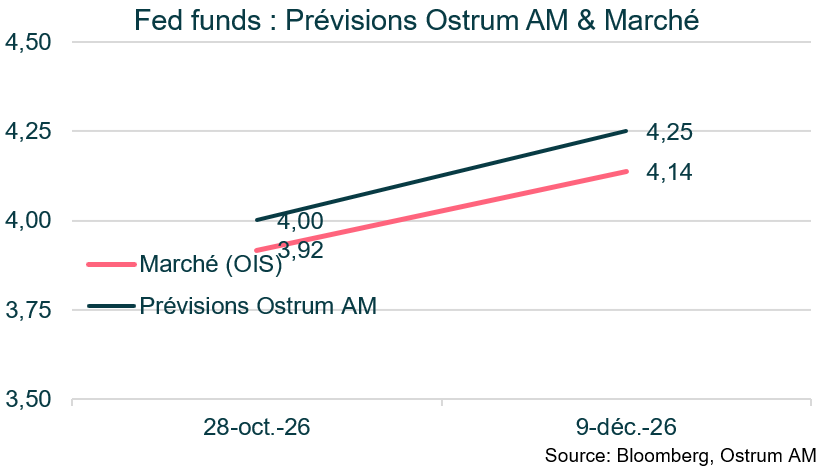
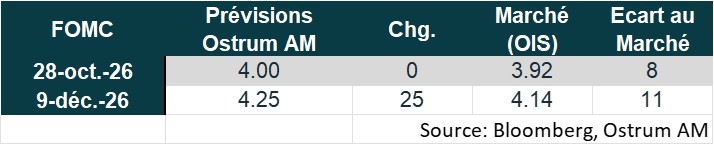
- La Fed a relevé ses taux de 25 pb, le 16 septembre, pour la 1ère fois depuis juillet 2023. La décision de porter la fourchette d’évolution des taux Fed funds entre 3,75 % et 4 % a été prise à l’unanimité.
- La croissance est toujours jugée solide et le marché du travail cohérent avec une situation de plein emploi avec un taux de chômage demeurant faible (4,2 %).
- La décision de relever les taux a été motivée par le maintien d’une inflation élevée depuis trop longtemps. Selon le communiqué, cette décision permettra un retour plus rapide de l’inflation vers la cible de 2 %.
- Les conditions financières se sont durcies récemment, ce qui pourrait être un point d’attention pour la Fed de sorte qu’une hausse de taux en octobre est peu probable.
- La Fed se dit déterminée à assurer la stabilité des prix dans les meilleurs délais. Compte tenu des risques à la hausse pesant sur l’inflation, nous anticipons un nouveau relèvement des taux de 25 pb en décembre.
Politique monétaire : BCE
La BCE vigilante face à l’inflation et aux risques d’instabilité
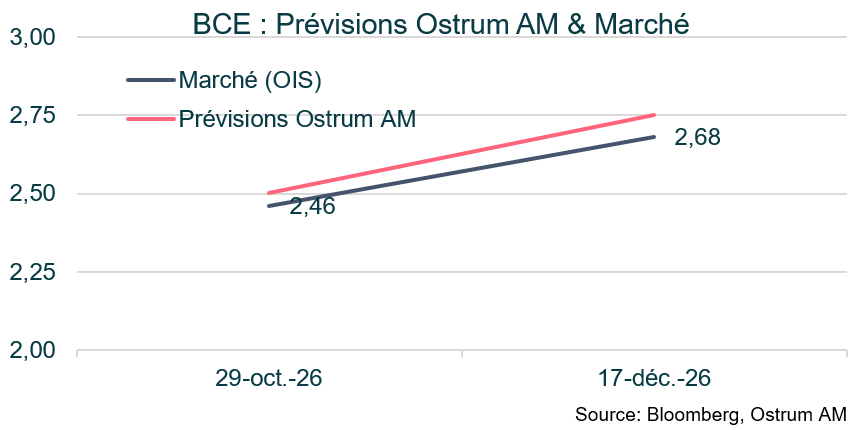
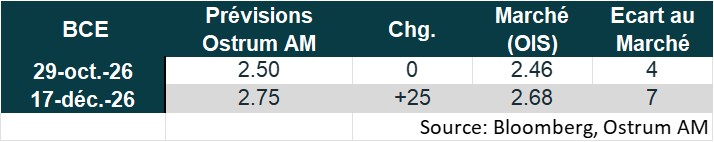
- Comme attendu, la BCE a relevé ses taux de 25 pb en septembre pour porter le taux de dépôt à 2,50 %, après les avoir augmentés de 25 pb en juin.
- Le communiqué accompagnant cette décision indique que l’inflation devrait rester bien supérieure à la cible pendant une période de temps prolongée.
- La croissance s’est révélée plus résiliente que prévu face au choc énergétique ce qui a conduit la BCE à revoir en hausse ses perspectives de croissance à 0,9 % en 2026 et 1,4 % en 2027. Elles sont maintenues à 1,5 % en 2028.
- La poursuite du conflit en Moyen Orient et leur impact sur les prix de l’énergie ont conduit la banque centrale à revoir en hausse ses perspectives d’inflation en 2027 et 2028 à 2,5 % et 2,1 % respectivement. Elles sont restées inchangées à 3 % en 2026. L’inflation sous-jacente a également été revue en hausse à 2,6 % en 2027 et 2,3 % en 2028 et maintenue inchangée à 2,5 % en 2026.
- Le choc énergétique pourrait encore s’aggraver et l’impact sur les autres prix et les salaires pourrait être plus important que prévu. Afin de bien ancrer les anticipations d’inflation, nous pensons que la BCE devrait relever de nouveau ses taux au mois de décembre. Les effets de second tour sont néanmoins limités à ce stade.
- La Banque centrale observe également avec attention les risques d’instabilité financière liés aux tensions sur la dette française. Elle dispose d’outils (TPI, OMT) pour maintenir l’efficacité de sa politique monétaire.
Nos attentes de marché
Classes d’actifs
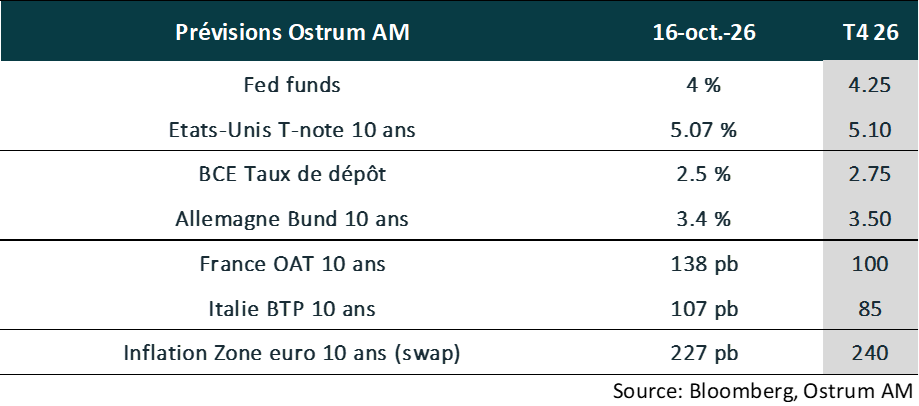
- Taux américains : Kevin Warsh a relevé les taux en raison des risques d’inflation considérant que l’économie opérait au plein emploi. Une seconde hausse interviendra en décembre selon notre scénario. Le 10 ans devrait se tendre vers 5,10 %.
- Taux européens : la BCE augmentera les taux en décembre pour peser sur les anticipations d’inflation. Le Bund à 10 ans oscillera autour de 3,50% jusqu’à la fin de l’année.
- Spreads souverains : le violent mouvement d’écartement de l’OAT a entrainé d’autres spreads souverains à la hausse. Le spread restera sous pression. Le BTP devrait se détendre graduellement vers 85 pb en fin d’année.
- Inflation zone euro : les anticipations d’inflation à long terme ont dérivé sous l’effet du choc pétrolier et cela devrait continuer en fin d’année.
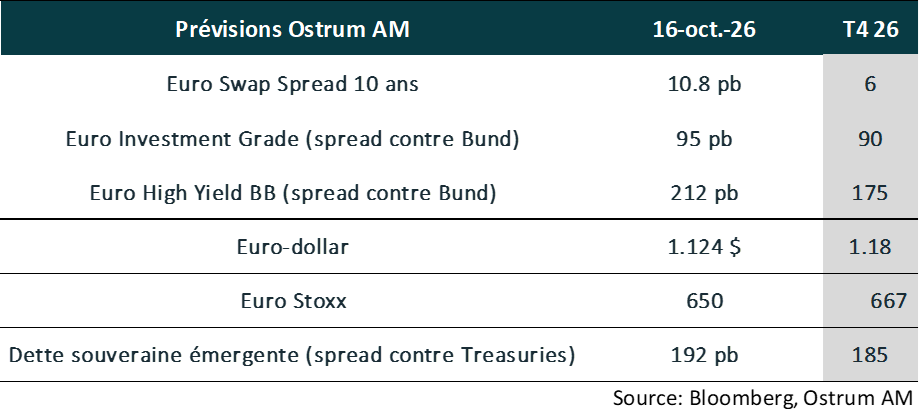
- Crédit euro : les spreads de crédit IG se sont légèrement écartés depuis la rentrée, et ce mouvement devrait se poursuivre au T4. La bonne santé des entreprises ralentit l’ajustement des spreads.
- High yield euro : le taux de défaut reste contenu et inférieur à la moyenne de long terme, les spreads s’écarteront légèrement.
- Taux de change : la tendance structurellement baissière du billet vert devrait reprendre à mesure que le marché digère le tournant restrictif de Warsh.
- Actions européennes : Un marché actions stable à l’horizon de fin 2026. Les marges élevées et la contribution du secteur pétrolier compenseront des valorisations sous pression de la hausse des taux réels.
- Dette émergente : l’EMBIG résiste à la crise iranienne, attirant même des flux se détournant des Treasuries. Les spreads resteront serrés à 185 pb selon le nouvel indice.
-
Axel Botte Directeur stratégie marchés
-
Aline Goupil-Raguénès Stratégiste pays développés
-
Zouhoure Bousbih Stratégiste pays émergents