Toutes les semaines, retrouvez la revue des marchés et le thème de la semaine par nos experts : Axel Botte, Aline Goupil-Raguénès et Zouhoure Bousbih dans MyStratWeekly et son podcast.
Écouter le podcast
(Écouter) le podcast d’Axel Botte et Aline Goupil-Raguénès :
- Revue de la semaine – Inflation ou choc déflationniste ?
- Thème – Élections législatives anticipées en Espagne.
Les slides du podcast
Télécharger les slides du podcastLe thème de la semaine : Élections législatives anticipées en Espagne
- Après le rejet de deux décrets proposés par le gouvernement pour faire face à la crise du logement, le Premier ministre, Pedro Sanchez, a annoncé la tenue d’élections législatives anticipées le 29 novembre prochain ;
- Le logement sera un enjeu majeur de la campagne électorale. L’Espagne souffre d’une insuffisance d’offre par rapport à la demande. La banque d’Espagne estime le déficit cumulé de logements entre 2021 et 2025 à 750 000 ;
- Selon la majorité des sondages, le Parti Populaire centre droit arriverait largement en tête des intentions de vote sans toutefois obtenir la majorité. Pour gouverner, il devra s’allier avec le parti Vox ;
- La croissance espagnole devrait rester forte indépendamment de l’issue du scrutin. A moyen terme, un point important résidera dans l’évolution de la politique migratoire en cas d’une coalition entre le Parti Populiste et Vox ;
- Des mesures plus strictes visant à limiter les flux migratoires à l’origine du dynamisme de l’économie espagnole serait de nature à peser sur la croissance de la population active et les créations d’emplois avec le risque d’accentuer les pénuries de main d’œuvre dans certains secteurs comme le tourisme, la construction et l’agriculture.
Élections législatives anticipées en Espagne
Après le rejet de deux décrets proposés par le gouvernement pour faire face à la crise du logement, le Premier ministre, Pedro Sanchez, a annoncé la tenue d’élections législatives anticipées le 29 novembre prochain. Le logement sera un enjeu majeur de la campagne électorale. La croissance espagnole devrait rester forte indépendamment de l’issue du scrutin. A moyen terme, un point important résidera dans l’évolution de la politique migratoire en cas d’une coalition entre le Parti Populiste et Vox.
La crise du logement comme facteur déclencheur
L’expulsion de Maria del Carmen Abascal, âgée de 87 ans, de l’appartement qu’elle occupait depuis 71 ans, a déclenché un vague de manifestations massive en Espagne. Elle est devenue le symbole de la crise actuelle du logement. Sa mort, le 7 octobre, a placé cette question au cœur des débats à l’approche des élections. Cette expulsion a fait suite à des années de poursuites judiciaires. En 2018, une société d’investissement immobilier, Urbagestión, a racheté l’appartement qu’elle louait et décidé une forte hausse du loyer : 2 650 euros par mois initialement proposé, avant de le ramener à 1 650 euros, selon le syndicat des locataires de Madrid. Cela était bien supérieur aux moyens dont disposaient la locataire retraitée, son loyer était jusque-là plafonné autour de 500 euros par mois.
Face au mouvement de contestation, le gouvernement minoritaire de Pedro Sanchez a proposé le vote de deux décrets au Parlement visant une suspension des expulsions pour les locataires en situation de vulnérabilité et la limitation des achats à bas prix de biens immobiliers par les sociétés d’investissement. Le second décret visait à taxer davantage les biens loués par les touristes ainsi qu’à encadrer et limiter la hausse des loyers.
Ces deux décrets ont été rejetés par le Parlement conduisant le Premier ministre à le dissoudre, le 5 octobre, et à convoquer des élections législatives anticipées le 29 novembre. Elles devaient se tenir au plus tard le 22 juillet 2027. Après la dissolution, les deux projets de loi ont finalement été approuvés par une instance législative intérimaire.
Une insuffisance de l’offre de logements par rapport à la demande
- Forte hausse des prix
L’Espagne fait partie des pays de la zone euro où la hausse des prix de l’immobilier est l’une des plus importantes. Leur variation annuelle enregistre une croissance à deux chiffres depuis sept trimestres consécutifs pour progresser de 12,1 % au 2ème trimestre 2026 avec de fortes disparités entre les villes et les régions. La hausse des prix depuis 2014 a été plus forte dans les zones concentrant l’activité et la population (Madrid et Barcelone) ou les régions où la demande des non- résidents est la plus forte (côte méditerranéenne, îles Baléares et îles Canaries).
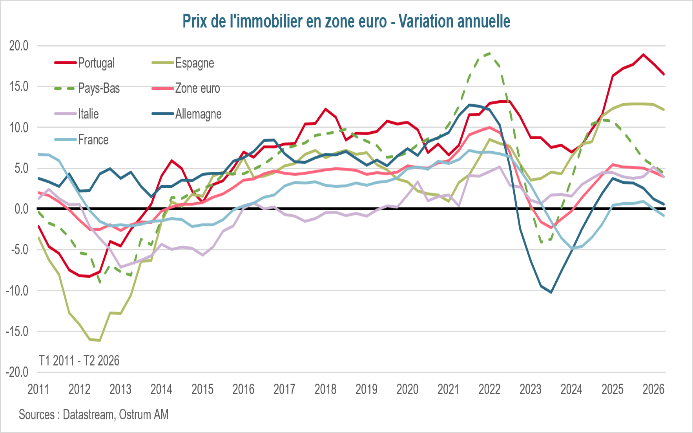
Les prix augmentent plus vite dans l’ancien (+12,9 % selon l’INE, l’organisme de statistique national), représentant l’essentiel du marché, que dans le neuf (+7,4 %).
La forte progression des prix ne concerne pas seulement les biens pour l’achat résidentiel mais également les loyers. Ils ont atteint en moyenne 15,1 euros par mètre carré en septembre 2026, soit une progression de 5,6 % sur un an, après + 8,5 % en 2025.
- Demande dynamique
Cette hausse des prix résulte en partie d’une forte demande tirée par la hausse du revenu disponible réel des ménages, le dynamisme du marché de l’emploi et l’assouplissement passé des conditions financières, liées aux baisses de taux réalisées par la BCE entre juin 2024 et juin 2025. Cela s’est accompagné d’une hausse de la population permise par d’importants flux nets migratoires. Les changements démographiques se sont traduits par la formation de nouveaux foyers et une augmentation de la demande de logements tant pour la location que pour l’achat. Les nouveaux foyers se sont élevés à 240 000 en 2025 selon la Banque d’Espagne. Enfin, la demande est également alimentée dans certaines régions par celle des non-résidents, liée aux acquéreurs étrangers ainsi qu’à l’essor des locations touristiques.
- Une offre qui s’ajuste que trop lentement
Face à cette forte demande, l’offre ne s’ajuste que lentement en raison de contraintes structurelles. Celles-ci viennent de la rareté des terrains prêts à construire, de la lenteur de l’exécution des projets et des problèmes liés à la gestion de l’urbanisme. A cela s’ajoutent les pénuries de main d’œuvre et la hausse des coûts de construction. Le nombre d’achèvements de logements reste faible depuis 2014, ce derniers étant encore inférieur à 100 000 en 2025, bien en-dessous de la formation de nouveaux foyers.
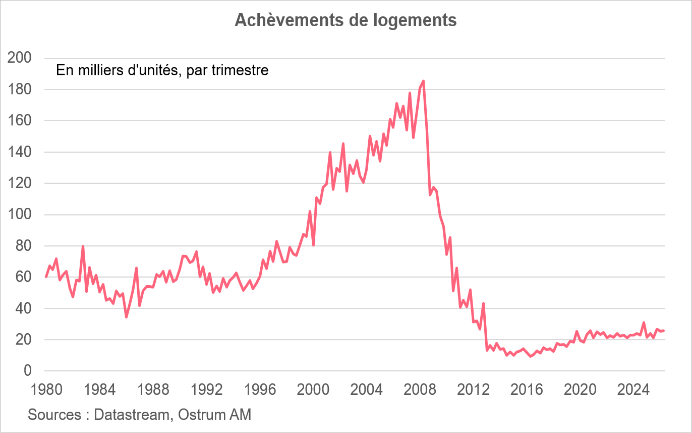
L’Espagne souffre ainsi d’une insuffisance d’offre de logements par rapport à la demande. La banque d’Espagne estime le déficit cumulé de logement entre 2021 et 2025 à 750 000 et indique qu’il pourrait atteindre 1 million d’ici 2028.
En décidant de convoquer des élections législatives anticipées le 29 novembre, Pedro Sanchez souhaite capitaliser sur le mécontentement de la population quant à la crise du logement et le rejet, par les partis d’opposition (PP, Vox) mais aussi par l’un de ses précédents alliés (Junts), de ses mesures pour y faire face. Le PSOE souhaite une plus grande intervention du secteur public, un contrôle des loyers et une augmentation du stock de logements sociaux alors que le parti d’opposition PP souhaite prendre des mesures visant à accroître l’offre de logements ainsi que des incitations fiscales.
Que disent les sondages ?
Lors des élections de juillet 2023, le PP était arrivé en tête des élections (33 % des votes), suivi de très près par le PSOE (31,7 %). Faute de parvenir à former une coalition avec Vox, c’est Pedro Sanchez qui a finalement été réélu Premier ministre en formant une coalition avec certains partis régionaux indépendantistes et Sumar. Le gouvernement minoritaire est actuellement fragilisé par le mécontentement de la population lié à la hausse du coût de la vie, aux scandales de corruption, impliquant notamment la femme et le frère de Pedro Sanchez et des membres clés du PSOE, et la mauvaise gestion d’une importante vague de migrants, fin juillet, à Ceuta, une enclave espagnole située sur la côte nord de l’Afrique. Les élections législatives devaient se tenir d’ici le 22 juillet 2027.
Selon la majorité des sondages, le Parti Populaire centre droit arriverait largement en tête des intentions de vote sans toutefois obtenir la majorité. Ce dernier est parvenu à maintenir quasiment le même nombre d’intentions de vote depuis les dernières élections législatives anticipées de juillet 2023 (autour de 32 %). Pour gouverner, il devra s’allier avec le parti Vox, d’extrême droite, dont les intentions de vote ont augmenté depuis 2023 pour passer de 12 % à 19 %. Le PP et Vox forment actuellement des coalitions dans certains gouvernements régionaux. Les intentions de votes en faveur du parti socialiste PSOE, du Premier ministre sortant Pedro Sanchez, ont quant à elles baissé pour passer de 32 % à 26 %. Les partis régionaux sont crédités de 8 % des intentions de votes et le parti Sumar de 6 %.
Par conséquent, les sondages actuels suggèrent qu’une coalition entre le Parti populaire (PP) et Vox constitue l’issue la plus probable. Toutefois, la composition finale du futur gouvernement dépendra de la répartition des sièges et des négociations de coalition qui s’engageront après le scrutin.
Elections et fondamentaux de l’économie espagnole
- L’élection ne remettra pas en cause la robustesse de la croissance dans l’immédiat
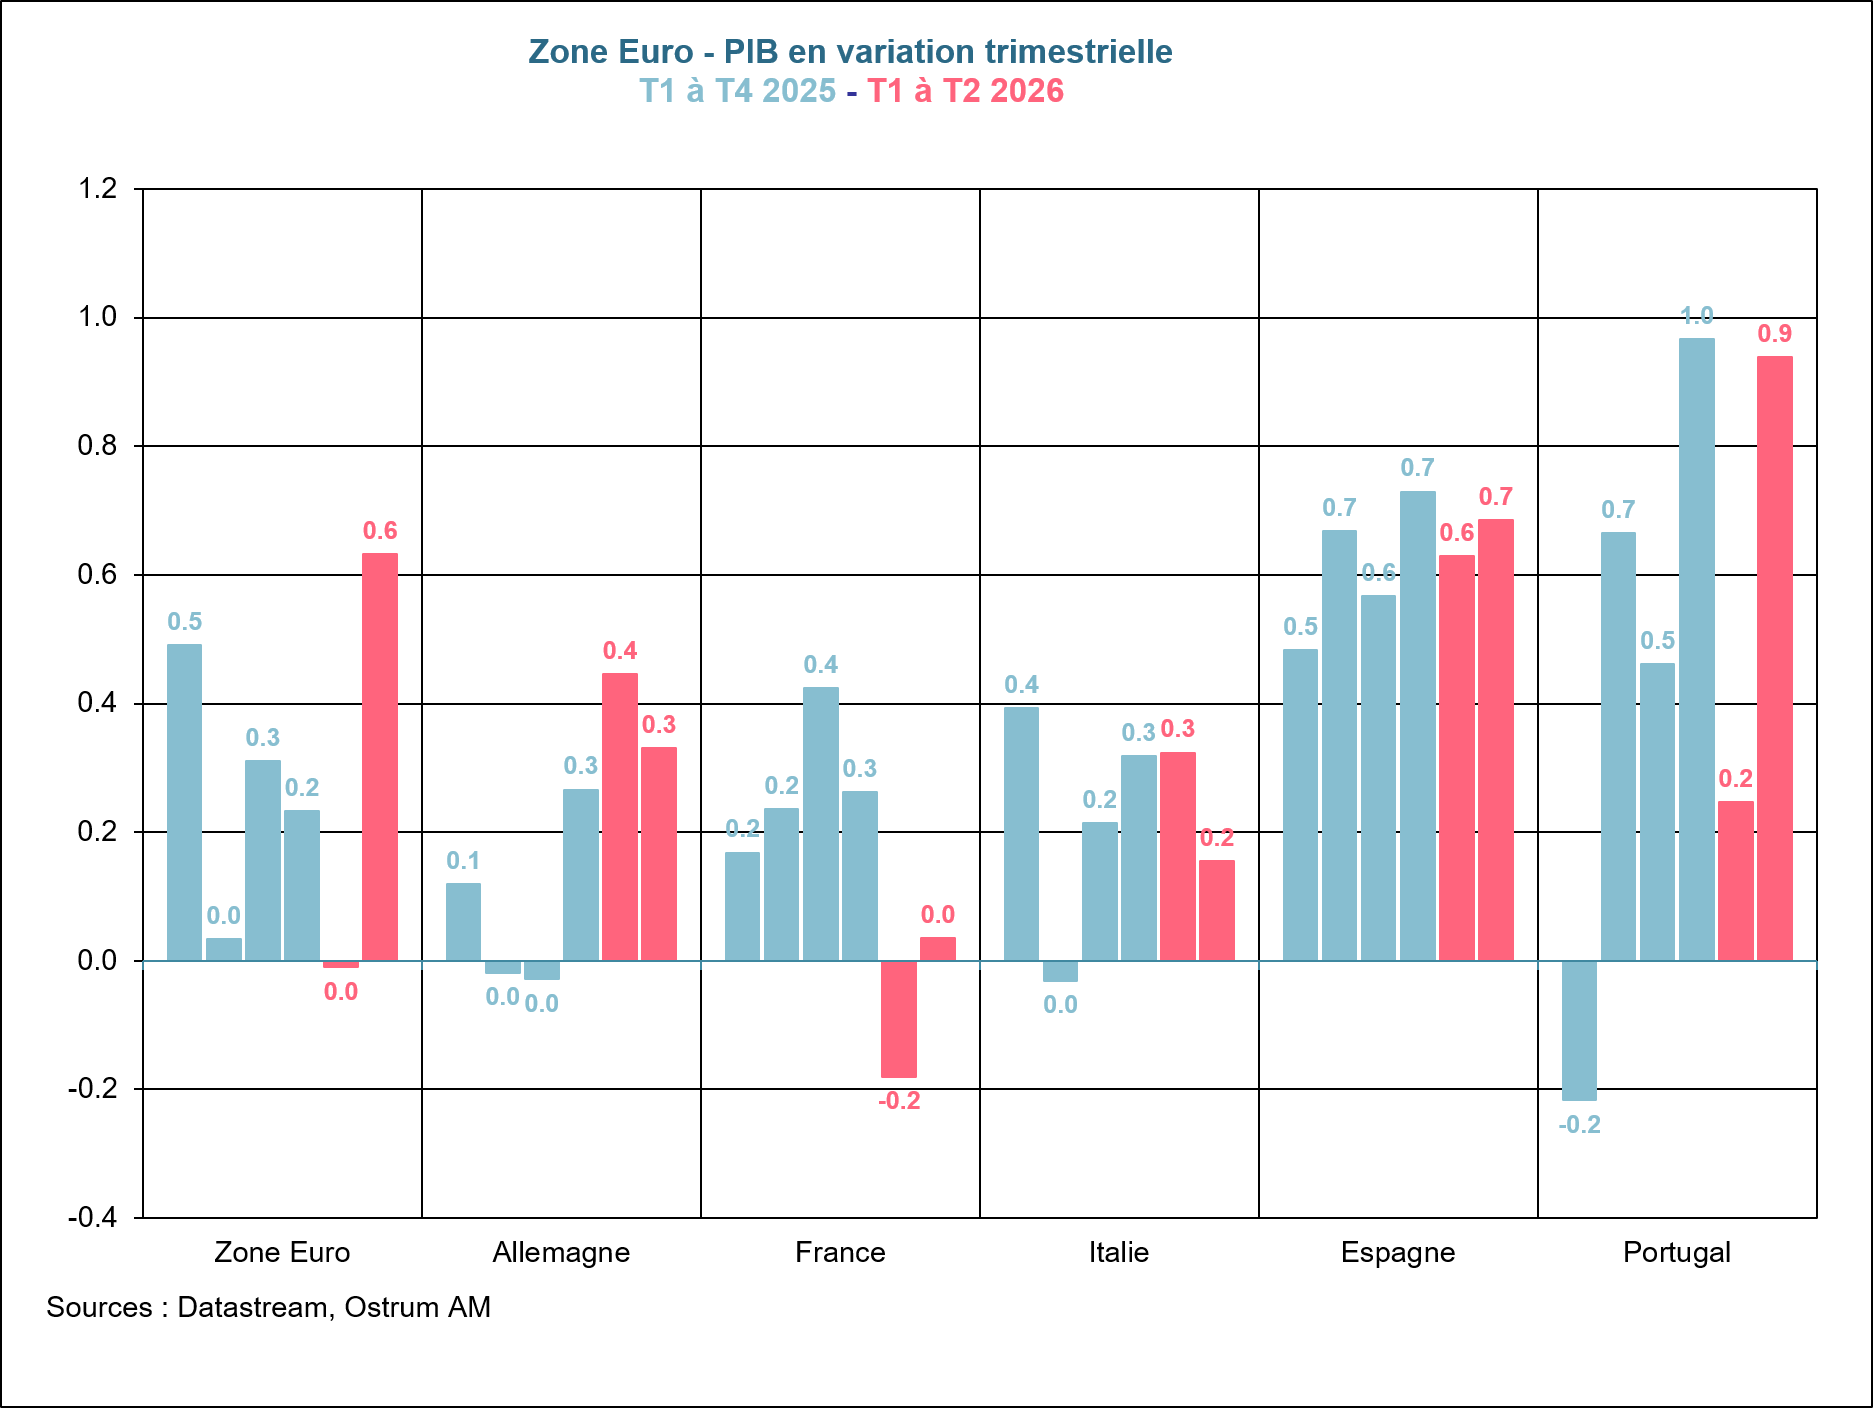
La croissance de l’Espagne est bien supérieure à celle de la zone euro depuis 2022. Elle a été en moyenne annuelle de 3,7 % entre 2021 et 2025 contre 1,7 % en zone euro. En 2026, l’Espagne reste la locomotive de la zone euro avec une croissance de 0,6 % au 1er trimestre et 0,7 % au 2ème, à comparer à 0,3 % en T1 et T2 pour la zone euro hors Irlande. Ce dynamisme vient surtout de la demande interne. La consommation bénéficie d’un marché du travail vigoureux et de la hausse des revenus réels en dépit d’une inflation plus importante que la zone euro. L’investissement dans la construction et les actifs intangibles profite des versements de l’Union Européenne dans le cadre de la facilité pour la reprise et la résilience. Les enquêtes menées auprès des chefs d’entreprises présagent de la poursuite d’une forte croissance de l’Espagne au cours des prochains mois, soutenue par la demande interne.
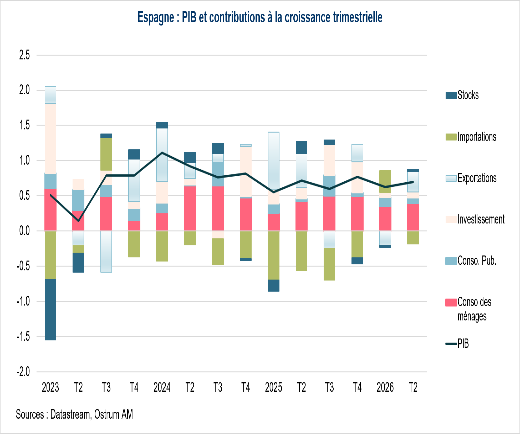
Alors que le gouvernement de Pedro Sanchez n’a pas pu faire voter de budget depuis 2024, en raison d’une coalition minoritaire liée au Parlement très fragmenté, le déficit public est revenu sous les 3 % du PIB en 2025, à un niveau inférieur à celui d’avant Covid, pour s’établir à 2,4 % (contre 2,9 % pour la zone euro), après 3,3 % en 2023 et 9,9 % en 2020. Il devrait se maintenir à 2,4 % du PIB en 2026. Le solde primaire (solde budgétaire hors charge d’intérêt) est quant à lui revenu à l’équilibre. Cette amélioration est liée à la forte croissance nominale espagnole puisque le gouvernement, faute de vote d’un budget, a dû reconduire automatiquement le cadre fiscal général de 2023. La réduction du déficit budgétaire et la forte croissance se sont traduits par une baisse du ratio dette sur PIB pour rester toutefois à un niveau élevé : 100,5 % en 2025 contre 105,2 % en 2023. Il devrait passer sous les 100 % du PIB en 2026.
Un changement de gouvernement avec une coalition PP-Vox n’aurait qu’un impact très limité sur la croissance. Ce dernier pourrait être légèrement positif pour la demande puisqu’ils souhaitent des baisses d’impôts et davantage d’incitations à l’investissement privé tout en poursuivant une politique budgétaire prudente. Une majorité stable pourrait en outre réduire l’incertitude et permettre de mettre fin à la paralysie budgétaire de ces dernières années.
- Un point important réside dans l’évolution à venir de la politique migratoire
La plus forte croissance de l’Espagne par rapport à celle de la zone euro provient en grande partie de l’importance des flux migratoire nets, en provenance essentiellement d’Amérique latine. Cela s’est traduit par une hausse de la population active et du taux de participation. Il en résulte un marché de l’emploi plus dynamique en Espagne et une croissance plus forte que celle de la zone euro. Le think tank FUNCAS estime la contribution de l’immigration à la croissance cumulée de l’Espagne à 47 %, entre 2022 et 2025. Une coalition entre le PP et Vox fait courir le risque d’une politique migratoire plus restrictive de nature à limiter ces flux, accentuer les pénuries de main d’œuvre et freiner la croissance dans certains secteurs (tourisme, construction et agriculture).
Conclusion
L’issue du scrutin ne devrait pas remettre en cause à court terme la forte croissance espagnole et la poursuite de la prudence fiscale. Le point important à surveiller en cas d’une coalition entre le Parti Populaire et Vox sera l’évolution de la politique migratoire. Des mesures plus strictes visant à limiter ces flux pourraient peser sur la croissance de la population active et les créations d’emplois avec le risque d’accentuer les pénuries de main d’œuvre dans certains secteurs comme le tourisme, la construction et l’agriculture.
Aline Goupil-Raguénès
Le graphique de la semaine
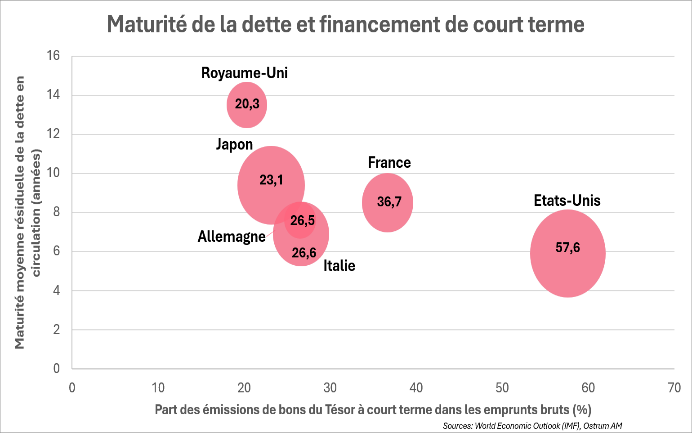
Ce graphique, tiré des nouvelles « Perspectives économiques mondiales » du FMI , montre la maturité de la dette et le financement de court terme des pays développés à fort endettement. La taille des bulles est proportionelle aux besoins de financement en pourcentage du PIB.
Les profils de financement sont très contrastés. Les Etats-Unis ont la dette à court terme la plus élevée (57 %), d’une maturité relativement faible (5,9 ans) et des besoins de financement élevés (31 % du PIB). Le Royaume-Uni présente le profil le plus favorable avec une maturité longue (13,5 ans) et des besoins de financements limités (8,7 % du PIB). Dans la zone Euro, l’Italie se distingue par une maturité plus courte et des besoins de financement plus élevés. La hausse des taux d’intérêt réels augmente le risque de refinancement.
Le chiffre de la semaine
4F2
Le fabricant chinois CXMT a annoncé le lancement de la DRAM 4F2 (puce plus compacte) avant la fin de l’année, provoquant la chute de l’indice boursier KOSPI.
La revue des marchés : États-Unis : inflation ou déflation ?
- États-Unis : Les indicateurs de prix suggèrent des risques haussiers sur l'inflation ;
- Fed : Le statu quo sur les taux est probable en octobre ;
- Taux : Les flux de recherche de qualité poussent les rendements du T-note à 10 ans à la baisse vers 5,10 % ;
- Actions : Les valeurs IA sont touchées en Asie et aux États-Unis.
États-Unis : inflation ou déflation ?
La plupart des indicateurs de prix sont ressortis au-dessus des attentes. Cependant, le décrochage des valeurs technologiques, après les tensions sur les dettes européennes, et le plongeon des taux à long terme remettent les risques d’instabilité financière sur le devant de la scène.
La semaine financière devait être dominée par les données de prix mais la faiblesse des valeurs technologiques, en Asie (Kospi -15 % la semaine passée) comme aux Etats-Unis, a rapidement effacé la thématique inflationniste, au point que la Fed ne semble pas encline à relever son taux à la fin du mois. Quant à l’autre source de risque du moment, la pression s’atténue quelque peu sur les emprunts de la zone euro. Les taux longs jouent leur rôle de valeur refuge en relais du dollar alors que l’or décroche.
L’actualité économique de la semaine était dominée par les indices de prix américains. L’IPC ressort à 3,7% sous l’effet (attendu) de la hausse des prix des carburants et d’une reprise de l’inflation du logement. Les loyers imputés aux propriétaires augmentent de 0,4 % en septembre, ce qui a contribué à la hausse à 2,6% de l’inflation sous-jacente. Les prix à la production et à l’importation répercutent l’inflation énergétique et la pression de la demande d’investissement sur les biens intermédiaires intégrés à la chaine de valeur technologique. Si l’inflation liée au boom d’investissement de l’IA sort de son couloir, la Fed n’aura d’autre choix que de resserrer la politique monétaire... au risque de provoquer une hausse brutale des conditions financières et une récession. Plusieurs membres de la Fed ont laissé entendre que le statu quo prévaudrait en octobre, auxquels Kevin Warsh ne s’est pas associé. Nous anticipons néanmoins que la prochaine hausse aura lieu en décembre.
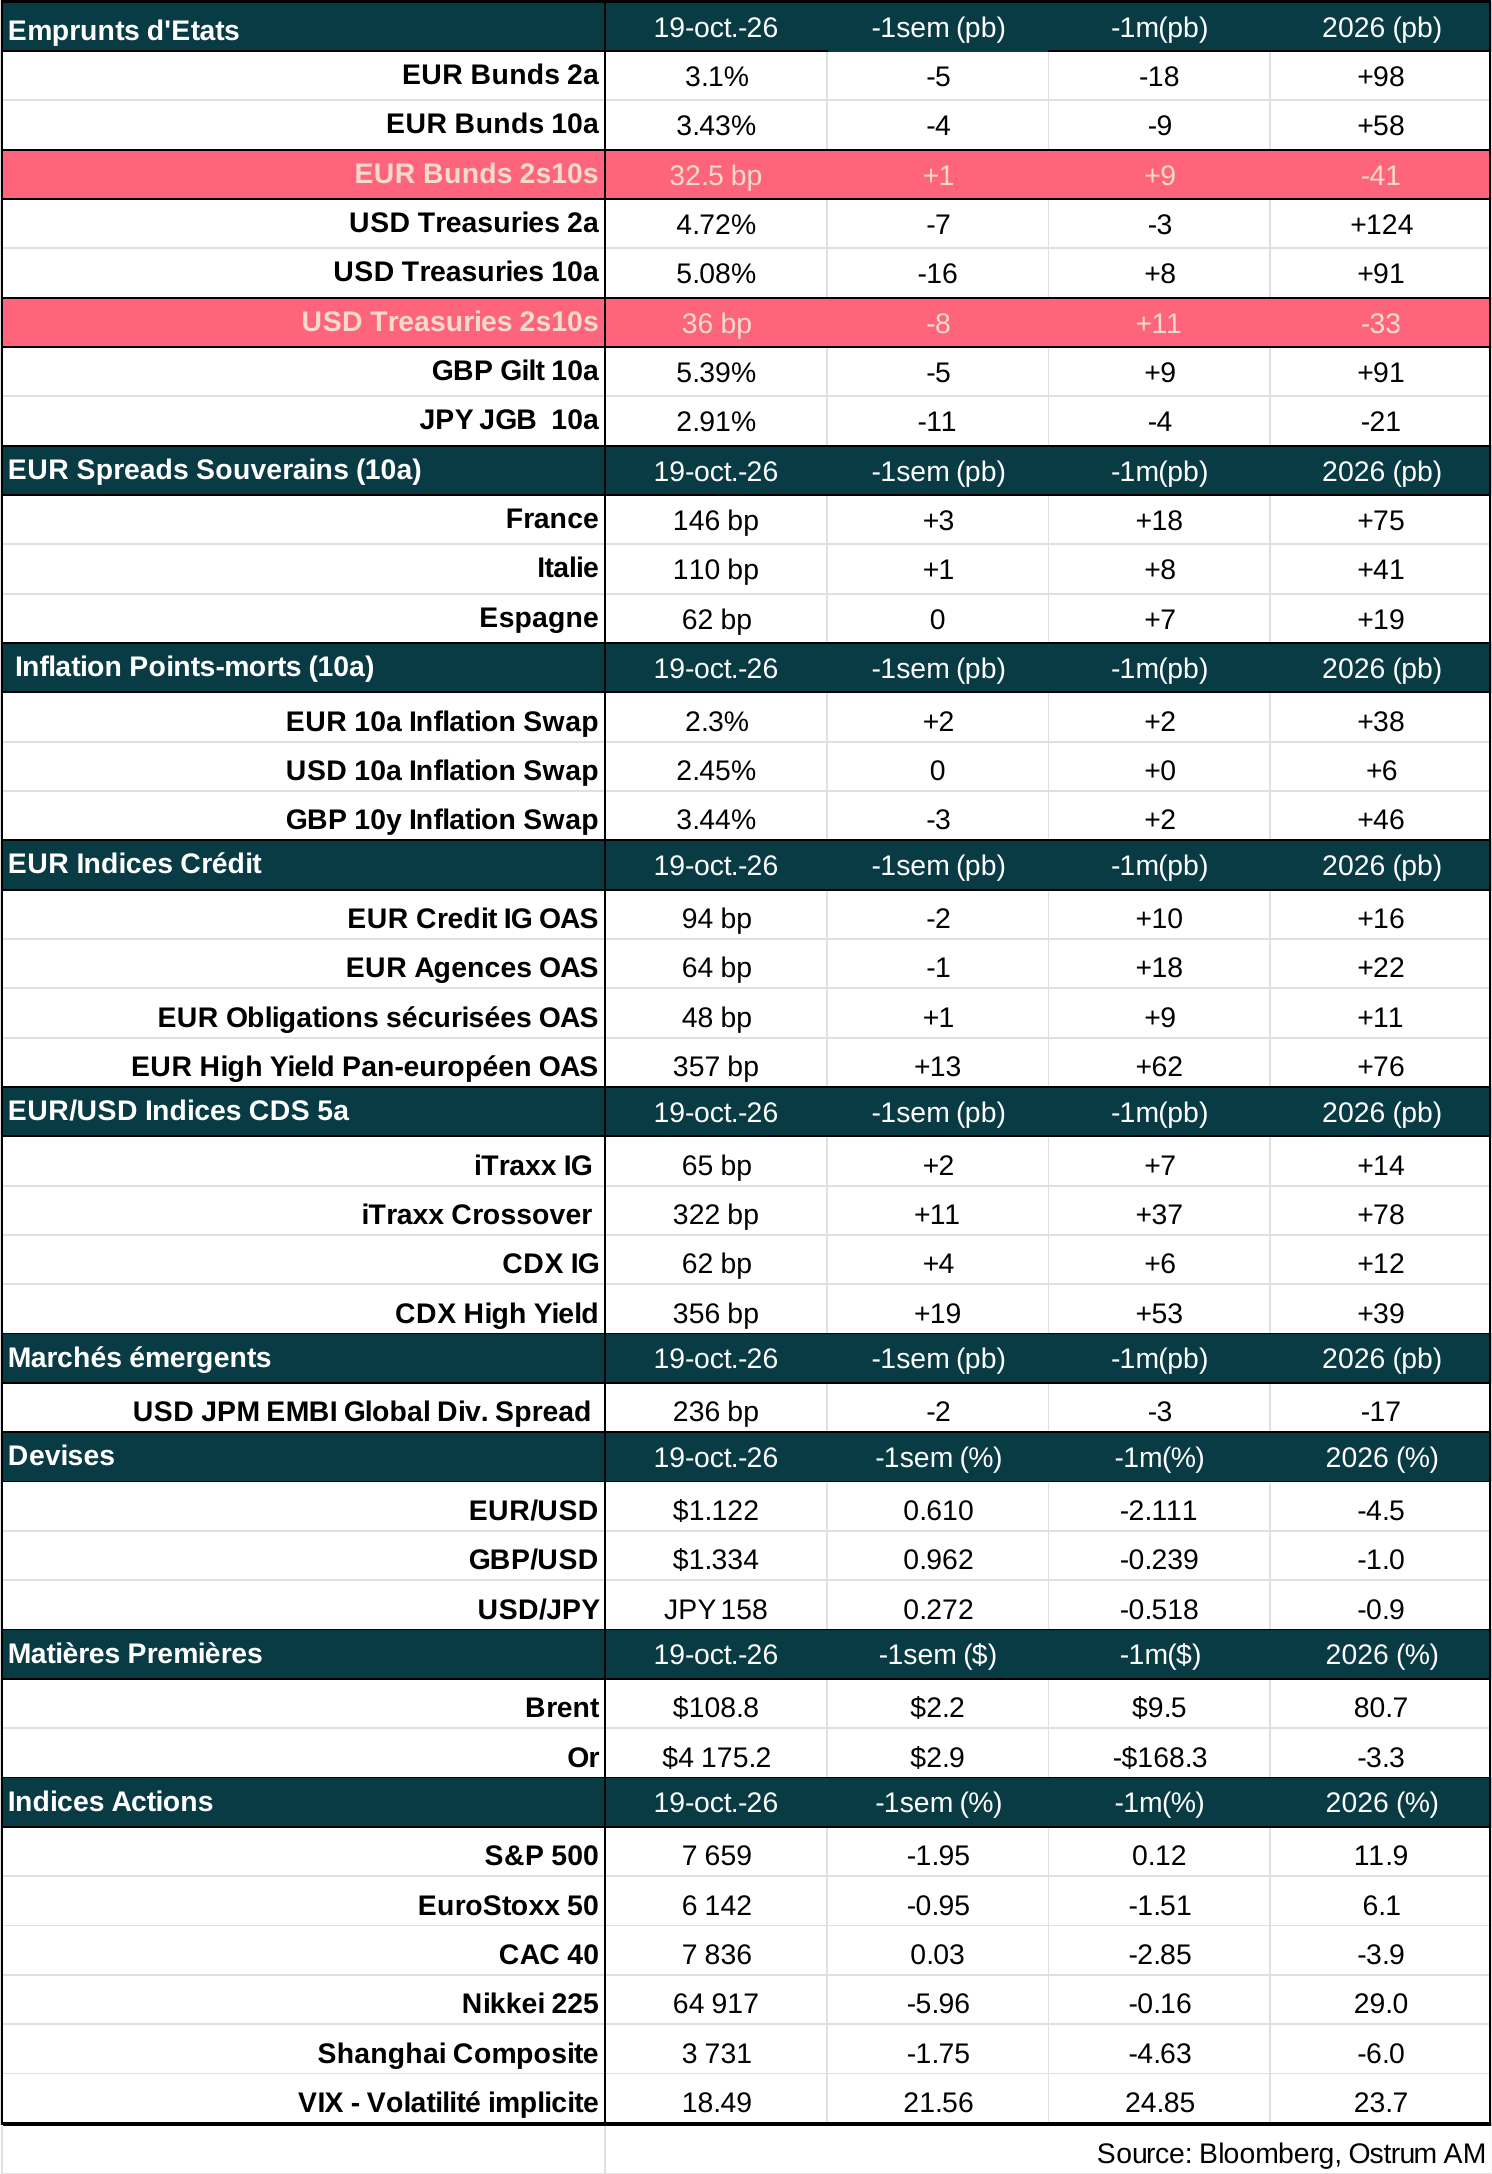
Le principal mouvement de la semaine a eu lieu en Asie. Les progrès de CXMT, pourtant privé des équipements de lithographie les plus avancés, dans la structure des semiconducteurs ont mis à mal ses concurrents coréens. La baisse des cours est violente sur le Kospi qui perd 15 % sur la semaine, entrainant les indices régionaux dans son sillage (Nikkei -5%). Aux Etats-Unis, la situation de CoreWeave, soutenu par Nvidia, alimente la défiance, d’autant que les dirigeants ont vendu pour plus de 3,3 Mds $ leurs actions introduites en bourse l’an passé. Parallèlement, plusieurs introductions en bourse liées à la construction de data centers sont reportées en Asie. Le S&P 500 s’inscrit en baisse (-0,5 %) et la sous-performance des petites valeurs américaines s’accentue aussi. En Europe, les indices s’inscrivent en hausse (+2% sur le CAC et le DAX) malgré la baisse du secteur technologique. Sur les marchés obligataires, la réponse épidermique du T-note à la publication de l’IPC (3,7 %) a rapidement laissé place aux rachats d’investisseurs cherchant à couvrir le retournement du Nasdaq. Le 10 ans est revenu de 5,31 % à 5,05 % au plus bas de la semaine, avant quelques prises de profit. Le Bund a suivi la tendance vers 3,43% en fin de semaine. Les tensions s’apaisent quelque peu sur les spreads souverains. L’OAT à 10 ans s’échange toujours autour de 140 pb contre Bund avant la décision de Moody’s (Aa3) vendredi. Le high yield reste sous pression, malgré une certaine accalmie sur les swap spreads et le crédit.
Axel Botte
Marchés financiers
-
Axel Botte Directeur stratégie marchés