
À l'aube du dernier trimestre, les marchés actions poursuivent leur progression malgré un environnement heurté : crise au Moyen-Orient, tensions sur les dettes souveraines et remontée des taux longs. Le scénario dressé par Ostrum AM en novembre dernier se vérifie pour l’essentiel : poursuite de la hausse, premier semestre volatil, année portée par le rebond des profits, même si les chemins empruntés n'étaient pas ceux anticipés.
Dans un contexte incertain, la croissance des résultats est devenue le principal moteur des performances, alors que les multiples de valorisation se contractent. La question n'est plus tant celle de la direction des marchés que celle de la solidité des relais : cycle d'investissement dans l'IA, niveau record de profitabilité, capacité des marchés à absorber la hausse des taux.
Sources : Ostrum Asset Management, 6 octobre 2026. Les analyses et les opinions mentionnées dans le présent document représentent le point de vue des auteurs référencés. Elles sont émises à la date indiquée, sont susceptibles de changer et ne sauraient être interprétées comme possédant une quelconque valeur contractuelle
Marchés : une économie mondiale résiliente, portée par l'IA
Commerce mondial et profits : une impulsion venue des États-Unis
Le commerce mondial accélère en 2026 (+7,5 % en juin) malgré la guerre commerciale, les conflits internationaux et les contraintes climatiques. Cette résilience doit beaucoup au boom de l'intelligence artificielle : les ventes mondiales de semi-conducteurs ont plus que doublé en un an et les biens technologiques échappent aux derniers tarifs douaniers annoncés. Partie des États-Unis, l'impulsion s'est propagée en Asie, Taïwan et la Corée du Sud en tête, puis en Europe, où les plans d'infrastructures allemands commencent à irriguer l'économie. Elle se lit aussi dans les comptes des entreprises : chiffres d'affaires et bénéfices ont nettement accéléré dans les sociétés composant les grands indices américains, européens, japonais et chinois, avec des marges remarquablement résilientes.
Cycle d'investissement dans l'IA : un financement inédit
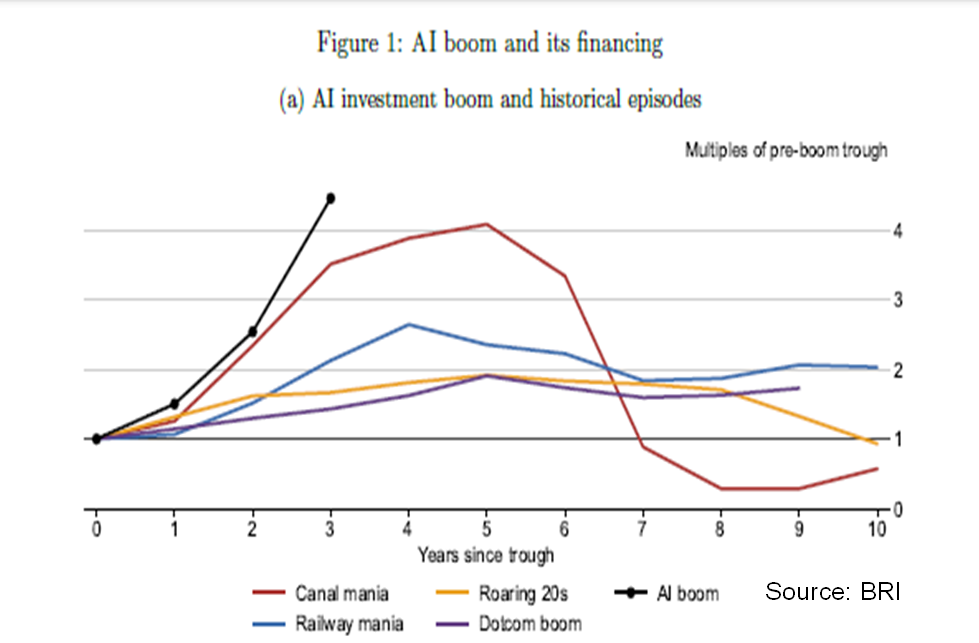
Le cycle d'investissement dans l'IA est sans précédent. Selon une étude de la BRI, les dépenses ont progressé plus vite que lors des précédentes révolutions technologiques (canaux, chemins de fer, années 1920, bulle internet) et le cycle actuel est en passe de les surpasser tous, avec plus de 700 milliards de dollars d’investissements des hyperscalers en 2026. Pour l'heure, c'est la partie matérielle qui profite de cet élan, tandis que les gains de productivité attendus restent peu visibles : ils dépendront de la diffusion de l'IA dans les processus des entreprises établies. L'épisode internet invite à la prudence: un point de croissance supplémentaire de productivité par an entre 1995 et 2005, mais au prix d'une bulle, d'une récession et d'un durcissement des conditions de crédit en cours de route.
Le mode de financement distingue par ailleurs ce cycle des précédents. Une part importante des data centers est financée par le crédit privé américain, via des véhicules ad hoc dont les hyperscalers sont les locataires, ce qui leur permet de ne pas reconnaître pleinement cet engagement dans leurs comptes. Nvidia joue pour sa part le rôle de banquier du secteur : créances commerciales et prises de participation chez ses clients dessinent un financement circulaire, et son free cash-flow a reculé malgré des profits considérables. Les hyperscalers sont désormais des acteurs majeurs du marché obligataire, avec des maturités pouvant atteindre 40 ans et même davantage pour Alphabet, avec un emprunt à 100 ans en livres sterling : l’économie américaine doit importer quelque 1 000 milliards de dollars de capitaux.
Prix et profits : des signes de surchauffe
Le risque de surchauffe n'est pas absent. Les enquêtes PMI et ISM auprès des directeurs d'achat ressortent en nette hausse aux États-Unis, en Europe et en Chine, mais avec des prix payés très élevés, des tensions d'approvisionnement dans l'électronique que certaines entreprises jugent plus sévères qu'après la Covid, et des matières premières sous pression : le cuivre, concerné à la fois par la transition énergétique et par l'IA, évolue au-delà de 14 000 dollars la tonne, contre 6 500 à 8 000 dollars pendant longtemps.
Cette dynamique nourrit une croissance « en K », favorable au capital. La part des profits dans le PIB américain atteint 12 %, contre 6 % à 8 % pendant des décennies et environ 9 % avant la crise financière de 2008, sans rééquilibrage depuis la reprise de 2010. La récente accélération des bénéfices vient de la technologie et de l'énergie, dont les prix ont été renchéris par la crise iranienne et les frappes ukrainiennes sur les raffineries russes.
Taux : un resserrement bien intégré
Reste la question monétaire. Les marchés intègrent de multiples hausses de taux (la Fed est attendue autour de 4,6 % et la BCE autour de 3,1 % à mi-2027), après le relèvement de 25 points de base de la Fed le 16 septembre (3,75 %-4,00 %), le premier depuis 2023, que peu avaient vu venir. La hausse d'environ un point des taux réels à dix ans depuis le début de l'année ne provient ni d'une prime de terme ni d'anticipations d'inflation plus élevées, mais d'une réévaluation de la trajectoire des taux courts : dans un monde perturbé, aux ressources limitées, des taux réels durablement plus élevés pourraient être nécessaires. Ce resserrement est aujourd'hui bien intégré par les marchés ; il faudrait un taux réel américain à dix ans nettement au-delà de 3 % (1,9 % aujourd'hui) pour qu'il devienne un frein net pour les actions. Plus qu'un seuil, c'est un climat qui compte : une adjudication de dette mal reçue peut suffire à déclencher une phase d'aversion au risque.
Actions : une hausse portée par les résultats, des points de vigilance
Performances : les résultats, moteur de la hausse
Les marchés actions progressent depuis près de cinq ans, à un rythme d'environ 10,5 % par an pour la zone euro, quand les obligations souveraines européennes à dix ans reculent d'environ 2,5 % par an : un écart de 13 points par an, qui illustre l'insensibilité des actions à la remontée des taux longs. Sur un an, les marchés mondiaux hors Chine poursuivent leur hausse : environ +33 % au Japon, près de +20 % en zone euro et aux États-Unis, contre un recul d'une quinzaine de pour cent en Chine ; c'est cette fois la croissance des bénéfices qui fait l'essentiel du travail, le multiple pesant sur les performances, notamment aux États-Unis où il était le plus élevé. L'été a toutefois été marqué par des prises de bénéfices en Asie : le Kospi cède près de 18 % depuis fin juin, après un gain de plus de 65 % depuis janvier.
Les écarts de performance tiennent largement au « passeport » et à la composition sectorielle des indices. L'Autriche (banques) et les Pays-Bas (semi-conducteurs, avec ASML) affichent des hausses de plus de 40 % sur un an, la Finlande est de nouveau portée par Nokia, tandis que la France et l'Allemagne ferment la marche, autour de 7 % et 8 %. Côté secteurs, les équipementiers technologiques, les semi-conducteurs, l'énergie (dont la hausse ne fait que refléter celle des courbes à terme du pétrole, du gaz et des marges de raffinage) et les banques dominent. À l'inverse, les secteurs exposés au consommateur ou à la concurrence chinoise (luxe, automobile, équipements de santé) et ceux menacés de disruption par l'IA (services aux entreprises, distribution, médias, SSII) reculent. L'IA est ainsi un thème central, à la hausse comme à la baisse.
Profits et valorisations : une dynamique solide, des multiples raisonnables
Pour la première fois depuis quatre ans, les profits croissent en zone euro. La croissance attendue des bénéfices par action, de l'ordre de 14 % en début d'année, approche désormais 20 % pour 2026, grâce aux banques, aux semi-conducteurs et à l'énergie, le pétrole expliquant un peu moins de 60 % de cette révision. Or les profits attendus sont d'ordinaire révisés à la baisse, et la zone euro n'avait enregistré aucune croissance sur 2023, 2024 et 2025. Le rythme des révisions atteint un niveau que seuls deux épisodes ont dépassé en dix ans, et les entreprises abordent les publications du troisième trimestre avec confiance : avec une croissance proche de 10 % attendue pour l'an prochain, le risque de grosses déceptions paraît limité.
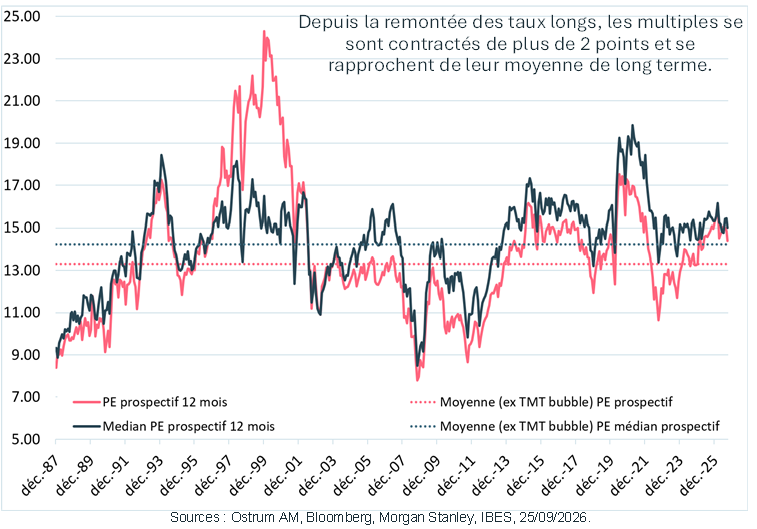
Les valorisations n'appellent pas, en apparence, d'inquiétude particulière. Le PER à 12 mois a perdu environ un point depuis le début de l'année, et plus de deux points depuis la remontée des taux longs, se rapprochant de sa moyenne de long terme. Rapportées à la croissance attendue des résultats sur 2026-2029, elles sont, hors technologie, automobile et énergie, alignées sur des attentes de 5 % à 15 % par an : l'automobile reflète une forte incertitude, l'énergie l'idée que la situation à Ormuz ne se normalisera pas rapidement, tandis que les valeurs de croissance visibles (semi-conducteurs, technologie, logiciels, cosmétiques) se paient avec une prime. Les banques, enfin, ont fortement reculé depuis l'amplification du stress souverain, malgré des révisions de bénéfices à la hausse : elles se traitent autour de 11 fois les résultats, mais sur des niveaux de rentabilité retrouvés, au-dessus de 20 % en Italie, avec un capital environ trois fois supérieur à celui de 2006.
Europe et France : un relais à confirmer
Après deux vagues d'entrées liées à la diversification hors des États-Unis et à la relance budgétaire allemande, les flux vers les fonds actions européens ont reculé depuis le conflit autour d’Ormuz, avant de revenir près de leur moyenne. La zone euro pourrait pourtant retrouver de l’attractivité : plus diversifiée, sous-détenue, moins chère et moins exposée aux déceptions sur l'IA, elle offre une croissance des profits d'environ 10 % par an sur 2026-2029, et la dynamique de révisions des résultats en Europe continentale est en train de se retourner face à la plupart des autres marchés.
Le marché français illustre la fragilité de ce relais. Il a sous-performé d'environ 25 % sur trois ans, en partie en raison de l'écart de taux entre l'OAT et le Bund, mais pas seulement : sur les bénéfices 2028, les entreprises françaises accusent un retard d'environ 20 points de croissance par rapport à la zone euro. L'indice est sous-pondéré dans la technologie et les banques, et surexposé à des secteurs de consommation (luxe, automobile, alimentation et boissons) dont les résultats sont sous pression. La décote de 10 % à 15 % observée sur la plupart des secteurs pourrait toutefois offrir un potentiel de rattrapage si la dynamique bénéficiaire des valeurs de consommation se redressait.
Profitabilité : le principal point de vigilance
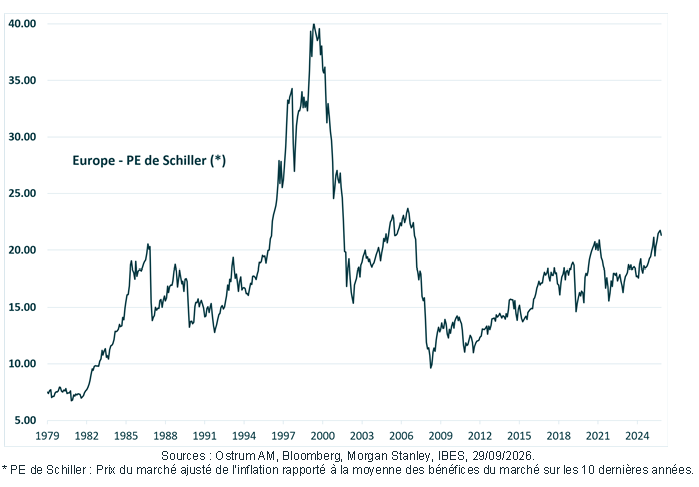
La profitabilité est le principal point d'attention. Les marges nettes des entreprises cotées de la zone euro n'ont jamais été aussi élevées : elles ont presque doublé depuis la crise financière. Dans le même temps, le PER de Shiller, qui rapporte le cours à la moyenne des bénéfices des dix dernières années, avoisine 21 fois ; à ce niveau, la performance des marchés sur les trois années suivantes n'a été vraiment positive qu'en 1996-1997, en pleine bulle technologique. Si cette profitabilité venait à se normaliser, sous l'effet du cycle, de la nécessité de corriger les déficits publics ou d'une concurrence accrue, les valorisations paraîtraient bien plus tendues.
Conclusion : de la volatilité, mais pas de rupture de tendance
Pour la fin d'année, les marchés actions devraient rester volatils sans changement de tendance. La croissance à deux chiffres des profits ne devrait pas être remise en cause, la hausse des taux est déjà en grande partie intégrée et le soutien des flux devrait se prolonger, avec la poursuite d'un rééquilibrage vers l'Europe. Le quatrième trimestre, traditionnellement favorable, s'ouvre sans signe de retournement, mais la prudence prime plus que de coutume : le scénario central retient des marchés stables mais volatils, sans rupture de tendance.
Cette prudence tient à des risques bien identifiés : une crise d'Ormuz qui n'est pas réglée, une tension obligataire qui n'a pas été entièrement vécue, avec des spreads de crédit et une volatilité des taux qui commencent à se tendre, la situation budgétaire française, et les interrogations croissantes sur le modèle économique de la chaîne de valeur de l'IA, alors que les grandes valeurs du secteur pèsent plus de 40 % de la capitalisation américaine, un niveau comparable aux sommets des bulles passées. À l'inverse, une détente au Moyen-Orient ferait baisser les prix de l'énergie et l'inflation, et effacerait une partie des hausses de taux anticipées, ce qui serait favorable aux actions.
Dans ce cadre, des portefeuilles équilibrés entre secteurs et thèmes sont recommandés pour les prochains trimestres, sans ancrage excessif dans les grands thèmes de 2026, dont le niveau d'optimisme est élevé et pourrait être déçu. Quatre sujets restent à surveiller : les taux et la conjoncture, l'IA et ses questions, la France (macro et micro) et la profitabilité des entreprises.
-
Frédéric Leguay Responsable de la gestion fondamentale Actions Euro
-
Axel Botte Responsable Stratégie de Marché